Propuesta de modelo semipresencial para la Licenciatura en Contaduría Pública
Proposal for a blended learning model for the bachelor´s Degree in Public Accounting
Contextos de Educación, núm. 41, 2026
Universidad Nacional de Río Cuarto
Propuesta de Innovación Pedagógica
Recepción: 04 junio 2026
Aprobación: 13 septiembre 2026
Resumen: Este trabajo presenta una propuesta de modelo semipresencial para mejorar el proceso de enseñanza-aprendizaje de la Licenciatura en Contaduría Pública, considerando la carrera perteneciente a la Universidad Mayor, Real y Pontificia de San Francisco Xavier de Chuquisaca. La fundamentación teórica evidencia que la quinta revolución industrial ha reconfigurado el ámbito de la contabilidad. En este nuevo paradigma los contadores públicos pasan a ser estrategas y analistas y deben potenciar habilidades blandas con énfasis en el pensamiento crítico, analítico, la creatividad, la flexibilidad, la ética y la integridad. Siendo así, surge cuestionarse sobre la modalidad educativa que puede hacer frente a las necesidades y requerimientos que exige el contexto actual sobre el profesional en Contaduría Pública. Es así, que se propone un modelo semipresencial ya que por su naturaleza requiere que los estudiantes naveguen por panoramas complejos, tomen decisiones sobre sus trayectorias de aprendizaje y reflexionen sobre su progreso, haciendo que estas actividades promuevan el pensamiento crítico y reflexivo. La propuesta consiste en una secuencia de ejecución y desarrollo trimestral, iniciando con actividades presenciales, continuando con actividades virtuales y finalizando con actividades presenciales, considerando esta secuencia para los tres trimestres que tiene la gestión académica. Esta propuesta busca en todo momento el desarrollo de habilidades blandas y enfoca con prioridad que el estudiante sea responsable de su propio aprendizaje, con el fin de alcanzar la autorregulación bajo un aprendizaje autónomo, aportando al cierre de brecha entre la formación académica y el ejercicio profesional contemporáneo.
Palabras clave: Contaduría Pública, aprendizaje semipresencial, educación universitaria, modelo educativo.
Abstract: This paper presents a proposal for a blended learning model to improve the teaching and teaching-learning process of the Bachelor's Degree in Public Accounting, specifically within the program offered by the Universidad Mayor, Real y Pontificia de San Francisco Xavier de Chuquisaca. The theoretical framework demonstrates that the Fifth Industrial Revolution has reshaped the field of accounting. In this new paradigm, public accountants have become both strategists and analysts, requiring them to develop soft skills with an emphasis on critical and analytical thinking, creativity, flexibility, ethics, and integrity. This raises the question of which educational modality can best address the needs and requirements of the current context for Public Accounting professionals. Therefore, a blended learning model is proposed, as its nature requires students to navigate complex scenarios, make decisions about their learning paths, and reflect on their progress, thereby fostering critical and reflective thinking. The proposal consists of a three-month implementation and development sequence - starting with in-person activities, continuing with online activities, and concluding with in-person activities- applied across the three terms of the academic year. This proposal aims to develop soft skills and prioritizes student responsibility for their own learning, fostering self-regulation through autonomous learning and contributing to bridging the gap between academic training and contemporary professional practice.
Keywords: Public Accounting, blended learning, educational model, university education.
CONTEXTUALIZACIÓN Y FUNDAMENTACIÓN
Este trabajo1 da cuenta de una propuesta de enseñanza desde un modelo semipresencial o blended learning, entendido y conceptualizado hoy en día como un aprendizaje combinado, una modalidad mixta o híbrida, la cual combina la presencialidad con el uso eficaz y eficiente de las herramientas tecnológicas para la educación. Esta modalidad hace que docentes y estudiantes tengan contacto dentro del aula presencial y, a su vez, puedan aprovechar los contrastados beneficios de una modalidad virtual o no presencial (Gutiérrez, 2023).
La propuesta de este modelo es para la Licenciatura en Contaduría Pública, tomando como caso de estudio la carrera perteneciente a la Universidad Mayor, Real y Pontificia de San Francisco Xavier de Chuquisaca (USFX), la cual forma parte del Sistema de la Universidad Boliviana (SUB).
La carrera de Contaduría Pública actualmente se desarrolla bajo la modalidad presencial, la cual consiste en desarrollar todas las asignaturas en aulas presenciales, donde docentes y estudiantes comparten y dialogan frente a frente en espacios físicos, independientemente de si las asignaturas son teóricas y/o prácticas. En esta modalidad, se cuenta con un sistema anualizado de tres exámenes parciales y un examen final, en el cual todas las evaluaciones son desarrolladas en aulas presenciales.
Dentro de las cualidades de la carrera está que las autoridades buscan mantener un plan de estudios actualizado al contexto. Es así como en la gestión 2025 se inició con un nuevo plan de estudios, buscando en la formación del contador un enfoque de emprendedor, conocedor en finanzas y que culmine sus estudios con práctica laboral en el área de la profesión.
Es en la gestión 2026 que la USFX decide ofertar la carrera en modalidad no presencial, conocida también como modalidad virtual, manteniendo el plan de estudios de la carrera en modalidad presencial. Sin embargo, cambiando a un sistema modular, que consiste en cursar una por una las asignaturas y no así todas en uno, como sucede con la modalidad presencial. Por lo que cada asignatura pasa a ser un módulo, donde el estudiante se enfoca netamente en una asignatura; una vez que culmina y aprueba dicho módulo, pasa a cursar el siguiente, que estaría compuesto por la siguiente asignatura.
Dentro de las características de la modalidad no presencial (virtual) está que, en ningún momento, docentes y estudiantes comparten frente a frente espacios físicos presenciales y las evaluaciones, que se componen por tres exámenes parciales y un examen final, son desarrolladas mediante la aplicación de herramientas tecnológicas.
Para que la carrera de Contaduría Pública pueda ser ofertada en modalidad no presencial (virtual), la USFX tuvo que considerar el Reglamento de carreras y programas de grado en modalidad semipresencial y no presencial, emitido por el Consejo Ejecutivo de la Universidad Boliviana (CEUB) el año 2025. Este reglamento tiene por objeto normar el desarrollo del proceso de enseñanza y aprendizaje, bajo la modalidad de formación no presencial y semipresencial, de las carreras y programas de grado de las universidades que forman parte del SUB. Asu vez, resalta que se debe entender por modalidad no presencial como una modalidad de enseñanza y aprendizaje en la que estudiantes y docentes no interactúan físicamente en el mismo espacio, utilizando, en su lugar, herramientas digitales y donde, la formación en esta modalidad puede ser de carácter sincrónico y asincrónico.
En la formación sincrónica, las actividades educativas ocurren en tiempo real, con la participación simultánea de estudiantes y profesores; es decir, los participantes están en línea al mismo tiempo y pueden interactuar en vivo. En cambio, en la formación asincrónica la interacción no ocurre en tiempo real. Esta última modalidad le otorga mayor flexibilidad y autonomía a los estudiantes ya que pueden acceder al material y completar tareas en su propio horario, sin necesidad de estar en línea simultáneamente con el docente o con otros estudiantes.
El reglamento también, define los aspectos académicos para la modalidad no presencial, como la carga horaria, la planificación y distribución de las actividades sincrónicas y asincrónicas, en las cuales se deben definir los recursos didácticos, materiales tecnológicos y bibliográficos. También define las metodologías didácticas, características del aula virtual, materiales y recursos pedagógicos, evaluación de aprendizaje, prácticas profesionales, modalidad de graduación, calidad de los programas y carreras, la cual debe tener la misma calidad de la modalidad presencial, por lo que se deben desarrollar los procedimientos y mecanismos tecnológicos que aseguren su cumplimiento, y velar por los recursos humanos, tecnológicos y financieros para poder implementar esta modalidad. Por último, delimita las funciones de los docentes, así como las obligaciones y derechos de los estudiantes en la modalidad no presencial.
En cuanto a la propuesta de una modalidad semipresencial para la carrera de Contaduría Pública, también es necesario considerar el Reglamento de carreras y programas de grado en modalidad semipresencial y no presencial del CEUB. Se define aquí la modalidad semipresencial como una modalidad que combina la formación presencial y no presencial. Los estudiantes participan en actividades en línea y presenciales en intervalos determinados. Esto permite flexibilidad y, al mismo tiempo, interacción interpersonal para ciertas actividades o evaluaciones.
Este reglamento establece como principal requisito que la universidad cuente con: infraestructura y equipamiento tecnológico para la gestión del proceso de enseñanza-aprendizaje en la modalidad virtual; docentes capacitados y certificados en el manejo de plataformas y tecnologías para la educación virtual; un sistema de control y seguimiento a docentes y estudiantes; y un diseño instruccional para la carrera. Otro requisito es que debe contemplar el cumplimiento de la carga horaria establecida en el plan de estudios de la carrera.
En cuanto a la planificación del proceso de enseñanza-aprendizaje en la modalidad semipresencial, se debe concebir al estudiante como el centro del proceso, por lo que se deben contemplar actividades sincrónicas, asincrónicas y presenciales. Además, se deben detallar los recursos didácticos, tecnológicos y bibliográficos que se utilizarán en las distintas actividades.
En el diseño curricular se tienen que especificar las metodologías didácticas y de evaluación. En estas actividades, se deben considerar los requerimientos del área de conocimiento de la carrera, las características del trabajo presencial, el tiempo que requieren las actividades virtuales para ser completadas por el estudiante y el tiempo de interactividad virtual, comunicación y retroalimentación que se requiere por parte de los docentes. En cuanto a la entrega de trabajos, se consideran como recursos válidos la plataforma educativa, los correos con cuenta institucional u otro medio institucional que la carrera determine. Para la evaluación de los aprendizajes en cada asignatura, esta podrá ser presencial o virtual, lo cual será definido en función a los propósitos y características de cada asignatura. En el caso de la evaluación final, esta podrá ser presencial o virtual.
Para continuar con la fundamentación de la propuesta, primero es necesario profundizar en la formación del profesional en Contaduría Pública, ya que el contador público está atravesando por un contexto que exige que adquiera diversas habilidades. Después, es necesario sustentar la modalidad semipresencial, ya que esta podría cumplir con los requisitos para lograr que el contador público adquiera las habilidades que el contexto exige.
Siendo así, se debe considerar inicialmente que la cuarta revolución industrial ha transformado las organizaciones y la sociedad en general en entornos complejos que demandan adaptabilidad constante, para lo cual se requieren equipos de trabajo multidisciplinarios y capaces de hacer frente, desde la flexibilidad e innovación, a los nuevos desafíos que se presenten (Avila et al., 2022). Con las tecnologías actuales se crean nuevas oportunidades. Por lo que los profesionales contables tienen la posibilidad de un intercambio de datos sin precedentes, acceso a hardware y software de última generación y herramientas que complementan la contabilidad administrativa, financiera y la auditoría (Moll y Yigitbasioglu, 2019).
Es fundamental que las instituciones de educación superior incorporen contenidos relacionados con sistemas de información, finanzas, tecnologías emergentes y habilidades digitales. Esto permitirá que los futuros contadores adquieran las competencias necesarias para enfrentar los desafíos de la cuarta revolución industrial (Valenzuela et al., 2024).
Así también, la quinta revolución industrial ha reconfigurado el ámbito de la contabilidad, generando tanto desafíos como oportunidades para los profesionales del sector. En este nuevo paradigma, los contadores públicos trascienden su rol tradicional de ejecutores de tareas manuales para posicionarse como estrategas y analistas vitales en las organizaciones (Vásquez et al., 2023). Si bien las herramientas tecnológicas que caracterizan la cuarta revolución industrial agilizan el trabajo operativo, el profesional en Contaduría Pública se ve en la obligación de desarrollar competencias digitales para interpretar y validar los resultados generados por estos sistemas (Bauer et al., 2025).
Esta situación subraya la esencialidad de la supervisión humana para garantizar que la información generada por sistemas automatizados sea precisa y contextualmente relevante. Es así como la formación y adaptación deben ser constantes, y esta necesidad de actualización continua, resalta la importancia de que los profesionales contables mantengan su relevancia y eficacia en el sector (Vásquez et al., 2023). Es así que surge repensar sobre el contador público en un entorno dinámico y digital, fortalecer el perfil de egreso con roles y ocupaciones no tradicionales, así como con nuevas metodologías de aprendizaje, además de potenciar habilidades blandas con énfasis en el pensamiento crítico, analítico, la creatividad, la flexibilidad, la ética y la integridad (Ocampo, 2023).
Además, en el contexto actual, la inteligencia artificial ha favorecido el ejercicio de la profesión contable en términos de eficacia, precisión y disminución de errores a través de la sistematización de tareas (Cruz y López, 2024). Si bien la inteligencia artificial es poderosa, esta opera con inteligencia humana, lo que subraya la importancia de las competencias habilitadoras en la formación del contador, más allá de las competencias técnicas (Vásquez et al., 2023).
Por lo que el contador público debe reforzar competencias y habilidades en pensamiento crítico, pensamiento reflexivo, proactividad, así como la visión humanística de este profesionista para tomar decisiones asertivas en beneficio de las organizaciones (Cruz y López, 2024). Siendo así, Villalba (2024) sugiere una reconfiguración del perfil del contador público, quien deberá asumir un rol más enfocado en el análisis estratégico y la interpretación de datos, en lugar de centrado en tareas operativas. Además, es un reto y una oportunidad para la Contaduría Pública que trasciende la práctica profesional, influyendo también en los procesos educativos y formativos, tanto en el ámbito universitario como en el desarrollo de una ciudadanía más preparada.
En consecuencia, en el proceso formativo de actualización del profesional de Contaduría se debe buscar el desarrollo de nuevas habilidades blandas y competencias digitales que le permitan no solo evitar su desplazamiento en el mercado laboral profesional, sino el éxito y crecimiento en el contexto actual (Gómez y Janampa, 2020). Asimismo, considerando el impacto de la creciente automatización de funciones contables y de auditoría, se requiere que el contador público desarrolle habilidades complementarias que respondan a las exigencias actuales de la profesión (Valenzuela et al., 2024). De manera que se debe preparar al contador público, ya que, sin la preparación adecuada los contadores enfrentarán desventajas en un mercado laboral cada vez más exigente; de ahí la necesidad de actualizar los roles y perfiles del profesional contable (Betancur y Guerra, 2025).
Es así como los contadores públicos enfrentan un reto que se debe cumplir inexorablemente, ya que la innovación digital dejó de ser optativa; se ha convertido en una obligación, pero de ninguna manera es una amenaza, sino un verdadero acicate para el desarrollo de tan importante profesión (Gómez y Janampa, 2020). Por consiguiente, la formación de contadores públicos requiere la incorporación sistemática de herramientas tecnológicas que no solo modernicen las prácticas pedagógicas, sino que también acerquen a los estudiantes a los entornos digitales propios del ejercicio profesional contemporáneo, por lo que surge pensar en una redefinición de los procesos de enseñanza y aprendizaje en la educación superior (Bauer et al., 2025).
En consideración a la fundamentación anterior sobre la formación del profesional en Contaduría Pública, y haciendo énfasis en el contexto en el que el contador público debe desarrollar habilidades blandas, como el análisis crítico y el análisis reflexivo, también debe desarrollar competencias digitales, de manera que utilice las herramientas tecnológicas actuales como complemento de la profesión. Es importante que las universidades, que cumplen un papel fundamental en la formación de estos profesionales, sean quienes velen para ofrecer la construcción de dichas habilidades.
No obstante, surge formular la pregunta: ¿Qué modalidad educativa podría ser implementada para hacer frente a las necesidades y requerimientos que exige el contexto actual sobre el profesional en Contaduría Pública? Para poder dar respuesta a esta problemática, se fundamenta la propuesta de una modalidad semipresencial.
El estudio de Gutiérrez (2023) plantea que la modalidad semipresencial o blended learning es una buena opción para ser implementada por las universidades después de la coyuntura atravesada en la pandemia covid-19, ya que la pandemia puso en evidencia tanto la importancia del contacto docentes-estudiantes en aulas presenciales, como la añoranza de habitar el espacio físico universitario. Además, se vio la importancia de llevar la educación universitaria hacia la digitalización, hacia una educación flexible, buscando un aprendizaje autónomo.
De igual manera, es necesario comprender que el aprendizaje semipresencial, entendido y conceptualizado en la actualidad como un aprendizaje combinado -modalidad mixta o modalidad híbrida-, sugiere un enfoque matizado para integrar el aprendizaje presencial y en línea, incorporando potencialmente tecnologías y pedagogías más avanzadas (Huang et al., 2026). Implica combinar de manera equilibrada actividades presenciales y virtuales, de modo que se promueva la interacción, reflexión y trabajo colaborativo de estudiantes, siendo fundamental utilizar recursos educativos digitales de calidad que fomenten la construcción de conocimiento autónomo (González, 2023).
En la modalidad semipresencial se hace énfasis en la competencia digital; se subraya la importancia de cultivar la destreza tecnológica de los estudiantes junto con el conocimiento específico del dominio, preparándolos así para una fuerza laboral impulsada por la tecnología digital (Huang et al., 2026). Por lo que la semipresencialidad representa una oportunidad única hacia propuestas más flexibles, inclusivas y centradas en el aprendizaje (Contreras et al., 2025); oportunidad que debe considerar la formación de calidad de los futuros profesionales con una combinación significativa y coordinada de la enseñanza y el aprendizaje presencial y no presencial, aprovechando las ventajas de ambos enfoques (Kalyniuk et al., 2025).
También, los entornos de aprendizaje semipresencial, por su naturaleza, suelen requerir que los estudiantes naveguen por panoramas de información complejos, tomen decisiones sobre sus trayectorias de aprendizaje y reflexionen sobre su progreso. Todas estas actividades podrían promover el pensamiento crítico (Huang et al., 2026). Del mismo modo, las interacciones didácticas en este entorno son fundamentales en la construcción del conocimiento y facilitan tanto el aprendizaje teórico como práctico, ya que docentes y estudiantes desempeñan roles clave en cada fase formativa, por lo que se promueve la adquisición de conocimiento, análisis crítico y aplicación contextualizada de conceptos (Turpo et al., 2025).
Análogamente, un aprendizaje semipresencial bien diseñado puede generar mayores niveles de participación estudiantil en comparación con los cursos tradicionales presenciales o totalmente en línea. Esta participación se atribuye a menudo a la flexibilidad e interactividad que ofrecen los enfoques semipresenciales (Huang et al., 2026) por lo que la modalidad semipresencial se erige como la estrategia de enseñanza más adecuada, debido a sus características propias de flexibilidad, adaptabilidad e interactividad y por el valioso aporte de complementariedad a las sesiones presenciales a través del uso de recursos digitales, constituyéndose así como la principal alternativa de enseñanza-aprendizaje mediada por tecnologías para los tiempos actuales (Benavides, 2022).
Sumado a esto, los enfoques de aprendizaje combinados permiten cerrar la brecha entre el aprendizaje académico y las exigencias del entorno laboral, lo que podría mejorar la empleabilidad y la preparación profesional de los estudiantes. Al ofrecer flexibilidad y promover la autorregulación, pueden ser particularmente adecuados para preparar a los estudiantes para distintas expectativas laborales (Huang et al., 2026). En este sentido, la modalidad semipresencial se constituye en la mejor alternativa, siempre y cuando se cuente con una orientación integral para el trabajo, es decir, de manera que el profesorado cuente con las competencias para su implementación y que el estudiantado aprenda a autorregularse, ser más autónomo y responsable de su aprendizaje (Martínez, 2023). Con estas consideraciones, se refuerza la modalidad semipresencial como una modalidad educativa eficaz y adaptable a las demandas profesionales (Turpo et al., 2025).
Con lo contextualizado y fundamentado en este apartado, se puede comprender que la propuesta de una modalidad semipresencial para la Licenciatura de Contaduría Pública podría dar paso a la adquisición de habilidades que requiere el contador público. Siendo así, en el siguiente apartado se presenta la propuesta, brindando los lineamientos para que la carrera de Contaduría Pública de la USFX pueda adoptar una modalidad semipresencial.
DESCRIPCIÓN DE LA PROPUESTA
En la propuesta de un modelo semipresencial para la Licenciatura en Contaduría Pública de la USFX, se ha considerado el estudio de Fernández et al. (2020). Los autores elaboraron un modelo didáctico innovador para el aprendizaje autónomo en la universidad en modalidad semipresencial, considerando las actividades presenciales como no presenciales en igual orden de importancia. La secuencia de actividades inicia con una actividad presencial, orientadora del contenido que desarrollará el alumnado en el trabajo autónomo, siguiendo con actividades no presenciales y sus orientaciones, con el fin de desarrollar habilidades, aplicando e integrando conocimientos adquiridos, y finalmente, una actividad presencial de retroalimentación, donde se controla el cumplimiento de las tareas propuestas.
Así también, se ha considerado el estudio de Dávila et al. (2013), quienes plantearon un modelo tecno-pedagógico para la implantación de la modalidad semipresencial en la educación universitaria. Se plantea una secuencia para la ejecución y desarrollo de la modalidad semipresencial, dando inicio con clases presenciales, continuando con el desarrollo de clases virtuales para favorecer el aprendizaje autónomo del estudiantado, y finaliza con clases presenciales, considerando encuentros presenciales intermedios.
Asimismo, para la propuesta es necesario considerar el plan de estudios de la carrera de Contaduría Pública de la USFX, al igual que las características con las cuales se desarrolla la modalidad presencial y la modalidad no presencial (virtual). Dado que la modalidad presencial es anual y que la modalidad no presencial es modular, se plantea una modalidad semipresencial con secuencia trimestral, de manera que se puedan combinar actividades presenciales, actividades virtuales sincrónicas y actividades virtuales asincrónicas.
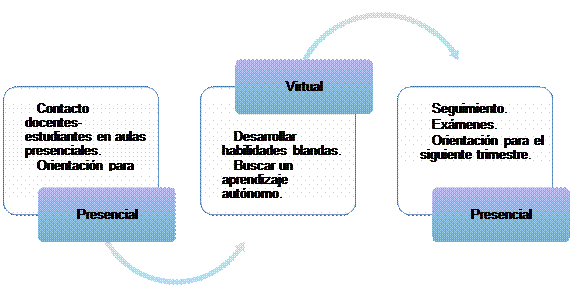
La propuesta de secuencia trimestral para la modalidad semipresencial consiste en asumir lo planteado por Fernández et al. (2020) y Dávila et al. (2013), ya que mencionan que una óptima implementación de la modalidad semipresencial considera inicialmente actividades presenciales, posteriormente, actividades virtuales y finaliza con actividades presenciales. Para la carrera de Contaduría Pública, se plantea que esta secuencia se desarrolle a lo largo de la gestión, la cual estaría compuesta por tres trimestres.
Es así que la propuesta se enfoca en combinar actividades presenciales y actividades virtuales, tanto sincrónicas como asincrónicas, donde se tenga el contacto docente-estudiantes en aulas presenciales, que resulta una característica de permanencia en el estudiantado y que, además, será de orientación para el desarrollo de cada trimestre, y donde se tengan actividades virtuales que permitan alcanzar en los estudiantes de Contaduría Pública un aprendizaje autónomo, basado también en desarrollar habilidades blandas.
En cuanto a las actividades virtuales asincrónicas, estas se deben enfocar en el aprendizaje autónomo del estudiante. Esto será posible al incluir actividades de planificación de tareas que regule el propio estudiante, donde sea el mismo quien gestione su tiempo, investigue, haga uso de plataformas educativas y de herramientas basadas en inteligencia artificial. En las actividades virtuales sincrónicas, es el docente quien debe retroalimentar el trabajo realizado por el estudiante en las actividades asincrónicas, ya que esta retroalimentación permite cuestionar al estudiante sobre el trabajo realizado, el tiempo utilizado y lo aprendido. Esto permitirá alcanzar en el estudiante un pensamiento crítico, analítico y reflexivo, potenciando así las habilidades blandas que el contador público requiere.
PRIMER TRIMESTRE: ENFOQUE DE ORIENTACIÓN
De acuerdo con el calendario académico de la USFX para la carrera de Contaduría Pública en modalidad presencial, se tiene un sistema anualizado con tres exámenes parciales. El año académico inicia la segunda semana de febrero y el último día de clases es en noviembre, por lo que, para la propuesta, se plantea como primer trimestre desde el inicio del año académico en febrero hasta mayo, donde se tienen programados los primeros parciales.
Es así como la secuencia del primer trimestre estaría dada por:
Febrero: Actividades presenciales. El docente deberá enfocarse en dar la orientación a sus estudiantes para el desarrollo del primer trimestre. Así también, se debe enfocar en el aprendizaje de entornos virtuales, de manera que el estudiantado cuente con la capacidad de hacer frente al periodo a desarrollarse en virtualidad. Teniendo el docente como obligación hacer uso de plataformas que le permitan crear aulas virtuales, que en el caso de la USFX se cuenta con la plataforma educativa E-campus. Además, este mes permitirá tener un primer acercamiento docente-estudiantes en un espacio físico, lo cual aporta a la permanencia del estudiantado.
Marzo y abril: Actividades virtuales. El estudiantado ya conoce sobre el desarrollo de actividades, por lo que se busca un aprendizaje autónomo que permita desarrollar habilidades blandas, que para el contador público son indispensables en el contexto actual. Así también, en este periodo de virtualidad, se debe acomodar, según las características de cada asignatura, una carga horaria para actividades sincrónicas y asincrónicas, por lo que, más adelante, se plantea una carga horaria acorde a las características de cada asignatura.
Mayo: Actividades presenciales. El docente debe hacer seguimiento a las actividades desarrolladas en el periodo virtual del primer trimestre, además de evaluar el aprendizaje de los estudiantes, por lo que se deben tomar los primeros exámenes parciales. Este mes permitirá hacer un seguimiento a los estudiantes en aulas presenciales, y así también, constatar el avance en su aprendizaje.
SEGUNDO TRIMESTRE: ENFOQUE DE APRENDIZAJE AUTÓNOMO
Para este trimestre, es necesario considerar que, de acuerdo con el calendario académico de la USFX, en el mes de julio se tienen dos semanas de descanso académico-pedagógico. La secuencia del segundo trimestre estaría dada por:
Mayo: Actividades presenciales. Se continúa con el último mes del trimestre anterior, con el fin de concluir los primeros exámenes parciales y dar orientación a los estudiantes para el desarrollo de actividades virtuales.
Junio y julio: Actividades virtuales. Al ser el segundo trimestre de la gestión, se debe enfocar más en el aprendizaje autónomo, donde el estudiantado alcance una autorregulación y, como tal, sea responsable de su propio aprendizaje, consiguiendo así que adquiera habilidades de análisis crítico como de reflexión. Además, debe ser un periodo donde se adquieran y refuercen habilidades digitales.
Agosto: Actividades presenciales. Se retorna al contacto docente-estudiantes en aulas presenciales, haciendo seguimiento a las actividades desarrolladas en virtualidad y, así también, evaluando el aprendizaje mediante los segundos exámenes parciales.
TERCER TRIMESTRE: ENFOQUE DE SEGUIMIENTO Y EVALUACIÓN
Este trimestre es el último de la gestión que, de acuerdo con el calendario académico de la USFX, tiene las evaluaciones finales en noviembre y, en diciembre, las evaluaciones de segunda instancia para estudiantes que no aprobaron las asignaturas en primera instancia, es decir, para quienes no aprobaron con la evaluación final. Esta instancia se desarrolla hasta la segunda semana de diciembre; sin embargo, es un periodo donde solo se asiste para rendir las evaluaciones. Considerando esto, la secuencia del tercer trimestre estaría dada por:
Agosto: Actividades presenciales. Se continúa con el último mes del trimestre anterior, con el fin de concluir los segundos exámenes parciales y dar orientación a los estudiantes para el desarrollo de actividades virtuales.
Septiembre: Actividades virtuales. Para este trimestre, el estudiantado ya habrá adquirido habilidades de pensamiento analítico, crítico y reflexivo, además de habilidades tecnológicas y, sobre todo, habrá logrado ser responsable de su propio aprendizaje, alcanzando el aprendizaje autónomo. Por lo que, en este periodo de virtualidad, se desarrollarán las actividades programadas con mayor fluidez.
Octubre: Actividades presenciales. Se retorna al contacto docente-estudiantes en aulas presenciales, haciendo seguimiento a las actividades desarrolladas en virtualidad y, así también, evaluando el aprendizaje mediante los terceros exámenes parciales. Hasta este periodo, se concluye la secuencia del tercer trimestre; sin embargo, queda un periodo de seguimiento y comprobación de aprendizaje, por lo que se continúa con un periodo presencial netamente con este objetivo.
Noviembre y diciembre: Seguimiento y evaluación. Se continúa con las evaluaciones finales, donde se podrá evaluar el aprendizaje de los estudiantes en la gestión, las cuales se realizarán de manera presencial, por lo que, en este periodo, se continúa con el contacto docente-estudiantes en aulas presenciales, donde el docente podrá obtener resultados de la modalidad semipresencial. Asimismo, deberá continuarse con las evaluaciones de segunda instancia con estudiantes que no aprobaron la evaluación final. Como el seguimiento del aprendizaje requiere un contacto docente-estudiantes en aulas presenciales, el mismo deberá ser realizado en presencialidad.
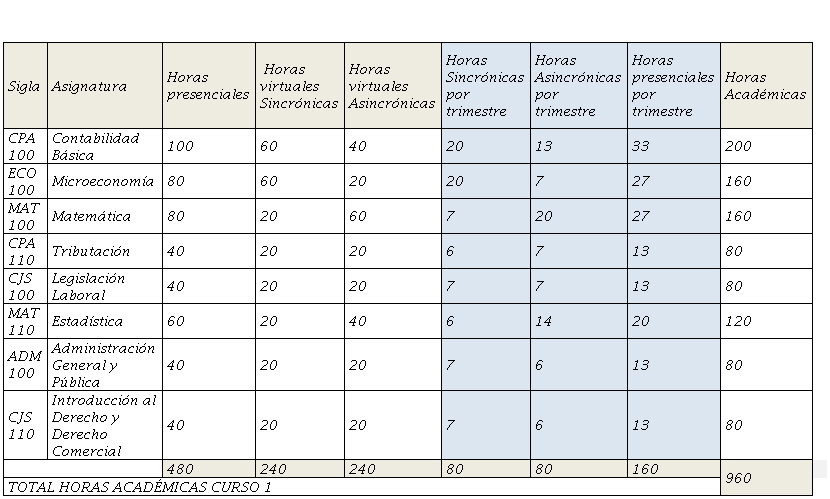
Como parte de la propuesta, con el fin de dar lineamientos para la implementación de la modalidad semipresencial en la Licenciatura en Contaduría Pública, se plantea una distribución de carga horaria para actividades presenciales, actividades virtuales sincrónicas y actividades virtuales asincrónicas, considerando cada uno de los cursos y según las características de cada asignatura que conforman el plan de estudios de la carrera perteneciente a la USFX. Cabe mencionar que, para ello, también se ha considerado el diseño curricular de la carrera de Contaduría Pública en modalidad presencial, como el diseño curricular en modalidad no presencial (virtual).
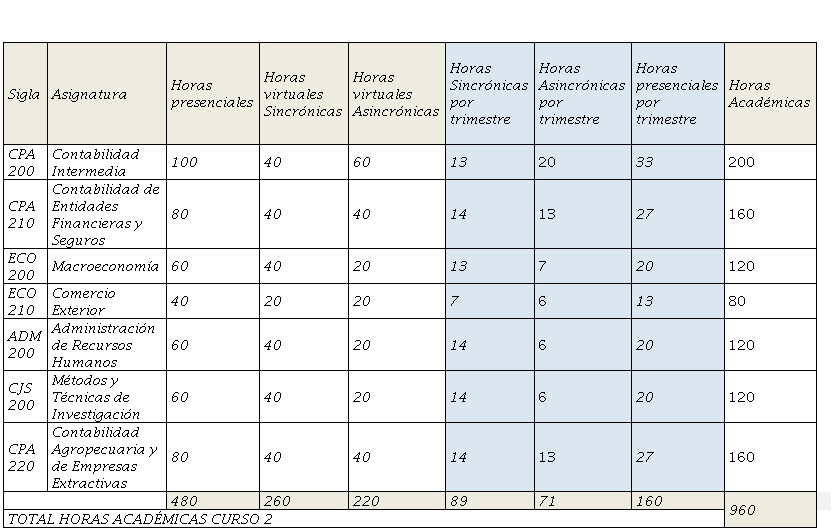
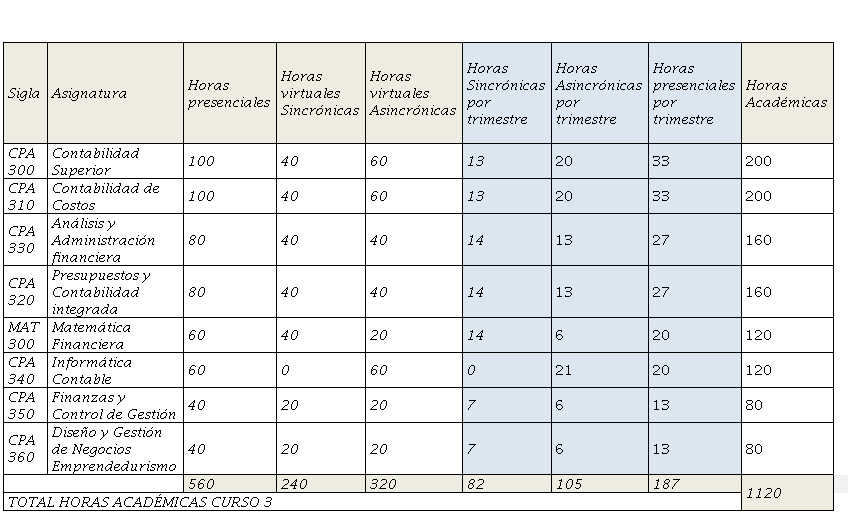
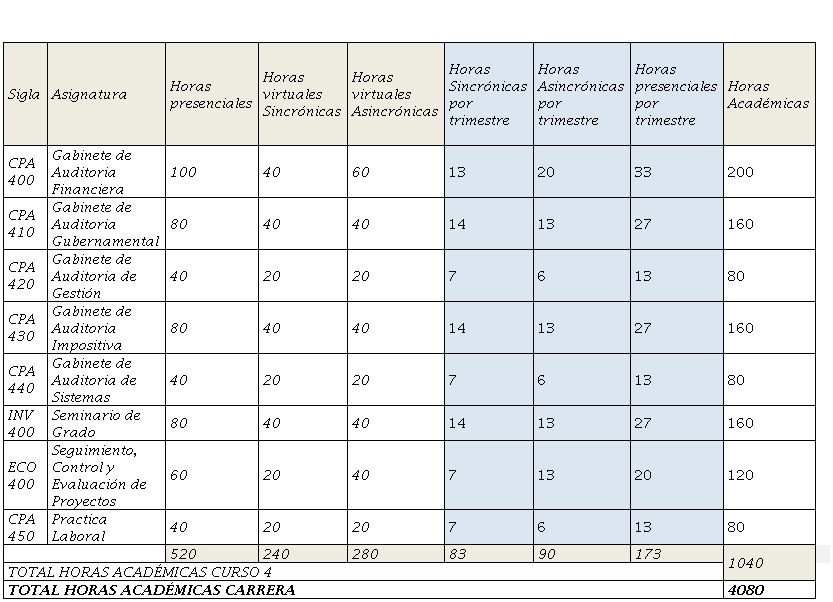
Para que esta propuesta pueda ser implementada con éxito, es preciso tomar en cuenta el estudio de Añapa et al. (2025), los cuales mencionan que, para la implementación efectiva de la modalidad semipresencial, se requiere de una estrategia pedagógica integral que exige una planificación meticulosa y una ejecución estratégica. Así también, se debe comprender que este modelo conlleva factores estresantes y apoyos que pueden obstaculizar o facilitar el desempeño docente, por lo que se deben considerar no solo aspectos técnicos, sino también emocionales y cognitivos de la enseñanza en entornos semipresenciales (Cheng et al., 2026).
Además, se deben reconocer las condiciones de posibilidad, ya que también se trata de políticas institucionales decididas que aborden la sobrecarga laboral docente, inviertan en formación didáctica no instrumental, desarrollen marcos normativos que protejan la privacidad, reconozcan las nuevas temporalidades del aprendizaje y subordinen las plataformas digitales a proyectos pedagógicos críticos (Campi, 2025).
Asimismo, para la implementación de la propuesta, se deberá considerar la formación de docentes en competencias tecnológicas y pedagógicas, ya que es fundamental empoderar a docentes para explorar el potencial del aprendizaje semipresencial y diseñar actividades en línea efectivas (Añapa et al., 2025). Para la implementación exitosa de la modalidad semipresencial, los educadores deben diseñar entornos de aprendizaje semipresencial que apoyen explícitamente la autorregulación, la autodisciplina, la participación y la alfabetización en evaluación de los estudiantes (Huang et al., 2026). En este sentido, se ha evidenciado que una implementación exitosa del aprendizaje híbrido, concebido como un modelo innovador, puede mejorar significativamente el rendimiento académico, la motivación y el compromiso de los estudiantes (Añapa et al., 2025).
Con estas consideraciones, además de la evaluación y el análisis de la propuesta, se puede mencionar que la implementación es viable, ya que la USFX cuenta con la infraestructura tecnológica necesaria, la cual permitió ofertar la carrera de Contaduría Pública en modalidad no presencial (virtual). En cuanto al plantel docente, cabe mencionar que los docentes fueron capacitados en el uso de herramientas tecnológicas aplicadas a la educación cuando la carrera se vio obligada a adoptar las modalidades no presencial y semipresencial durante la pandemia de covid-19. Posteriormente, se continuó con la capacitación del plantel docente, de manera que los docentes desarrollen habilidades tecnológicas y competencias para el uso de herramientas basadas en inteligencia artificial. Estas capacitaciones se desarrollan de manera continua y se realizan anualmente, lo que permite mantener actualizadas las competencias del personal docente.
Por último, la implementación de una modalidad semipresencial para la Licenciatura de Contaduría Pública será posible siguiendo el debido proceso, ya que se cuenta con el reglamento que rige la modalidad semipresencial como una modalidad que puede ser implementada por las universidades pertenecientes al SUB y, al ser la USFX parte de estas universidades, con la autonomía que le corresponde, esta puede reglamentar la implementación de la modalidad semipresencial en cualquiera de sus carreras. Adicionalmente, para reforzar la implementación de la propuesta, se cuenta con la validación, aceptación y apoyo de la dirección de la carrera de Contaduría Pública de la USFX, que ha manifestado su predisposición para continuar con las gestiones necesarias para alcanzar la implementación de la propuesta.
REFLEXIONES FINALES
En un entorno marcado por la cuarta revolución industrial, donde se presentan escenarios complejos que requieren adaptabilidad constante y donde las nuevas tecnologías han hecho que el profesional en Contaduría Pública tenga que desarrollar habilidades digitales, sumado a un escenario donde la quinta revolución industrial ha transformado el rol tradicional del contador público en un rol de estratega y analista, es necesario que las universidades puedan repensar la modalidad educativa que permita desarrollar en el estudiante de Contaduría Pública habilidades blandas y habilidades digitales, de manera que el contador público cumpla con los requisitos que exige un mercado laboral tan competitivo como el que se tiene hoy en día.
Siendo así, se considera a la modalidad semipresencial como la modalidad educativa que puede hacer frente a los requerimientos del mercado laboral sobre las exigencias del contador público, ya que esta modalidad considera lo mejor de la modalidad presencial, que es el contacto directo de docente-estudiantes en aulas presenciales, lo que aporta a la permanencia de estudiantes y, por otro lado, considera lo mejor de la modalidad no presencial, que es lograr un aprendizaje autónomo en estudiantes y desarrollar habilidades digitales. Por lo que, con una modalidad semipresencial, el estudiante en Contaduría Pública podría desarrollar un pensamiento analítico, crítico y reflexivo, además de habilidades digitales, lo que va de la mano con el aprendizaje autónomo, convirtiéndose así en el estratega y analista que requiere el mercado laboral actual.
En consecuencia, se elaboró la propuesta de una modalidad semipresencial para la Licenciatura en Contaduría Pública de la USFX, donde se plantea una secuencia trimestral que se adapta a las características con las cuales funciona actualmente la carrera, priorizando un periodo de orientación, un periodo de aprendizaje autónomo y un periodo de seguimiento y evaluación.
Si bien la propuesta es de secuencia trimestral, esta también podría ser adoptada a secuencias semanales, mensuales e incluso anuales, siguiendo un orden de actividades presenciales al inicio, continuando con actividades virtuales y finalizando con actividades presenciales. En esta secuencia, se debe guiar en todo momento el desarrollo de habilidades blandas, como pensamiento analítico, crítico y reflexivo, y así también, se debe enfocar con prioridad que el estudiante sea responsable de su propio aprendizaje, con el fin de alcanzar la autorregulación bajo un aprendizaje autónomo, ya que esto aportará al cierre de brecha entre la formación académica y el ejercicio profesional contemporáneo.
Con la propuesta de modalidad semipresencial para la Licenciatura en Contaduría Pública, se ofrece flexibilidad, lo que promueve la autorregulación o aprendizaje autónomo, por lo que se considera particularmente adecuada para preparar a los estudiantes en Contaduría Pública, de manera que estos cumplan con las expectativas y exigencias laborales, lo que, a la vez, podría mejorar la empleabilidad, ya que a menudo se espera que los empleados tomen la iniciativa en su propio aprendizaje y desarrollo profesional.
Respecto a la implementación de la propuesta, esta podrá llevarse a cabo siguiendo el debido proceso establecido en la normativa vigente, entre la cual se encuentra el reglamento de carreras y programas de grado en modalidad semipresencial y no presencial, emitido por el CEUB. Además, al considerar que la USFX es autónoma, esta puede elaborar su propio reglamento para implementar la modalidad semipresencial en la carrera de Contaduría Pública.
Por último, se valora la propuesta como viable en términos reglamentarios, de infraestructura tecnológica y de capacitación docente-estudiantil. En términos reglamentarios, porque siguiendo el debido proceso, es posible reglamentar la carrera de Contaduría Pública en modalidad semipresencial; en términos de infraestructura tecnológica, porque la USFX cuenta actualmente con la infraestructura tecnológica que fue implementada para la modalidad no presencial (virtual); y en términos de capacitación docente-estudiantil, porque las capacitaciones a docentes dentro de la USFX son constantes y, al contar con docentes capacitados, se tiene todas las posibilidades de capacitar a los estudiantes.
Asimismo, la propuesta se considera viable debido a la validación, aprobación y aceptación manifestadas por la dirección de la carrera de Contaduría Pública, que ha expresado su disposición para dar continuidad al debido proceso, con el fin de alcanzar la implementación efectiva de una modalidad semipresencial para la Licenciatura en Contaduría Pública de la USFX.
Referencias
Añapa Quiñónez, P. L., Recalde Páez, J. P., Fey Zalamea, C. D., Rivera Quiñónez, E. D., y Acuri Pacheco, D. A. (2025). Estrategias para la Implementación Efectiva del Aprendizaje Híbrido (Blended Learning) en Instituciones Educativas Rurales del Ecuador: Un Análisis Integral. Ciencia y Reflexión, 4(2), 1160-1184. https://doi.org/10.70747/cr.v4i2.325
Avila Morales, H., Olmos Saldívar, D., Quispe Gonzales, G. C., y Diaz Tito, L. P. (2022). Talento humano en la cuarta revolución industrial. Revista Venezolana de Gerencia, 27(97), 161-169. https://doi.org/10.52080/rvgluz.27.97.11
Bauer, G., Gutiérrez, N., Zarich, F. (2025, 5-7 de noviembre). Uso de herramientas tecnológicas en la formación de contadores públicos. [Ponencia]. XLVI Jornadas Universitarias de Contabilidad (JUC). Mar del Plata, Argentina. https://repositoriodigital.uns.edu.ar/handle/123456789/7440
Benavides Avellaneda, J. S. (2022). B-learning: oportunidades de aprendizaje en el nuevo contexto educativo. Ciencia Latina Revista Científica Multidisciplinar, 6(5), 321-334. https://doi.org/10.37811/cl_rcm.v6i5.3079
Betancur, H. D. y Guerra, J. (2025). Uso de capacidades de innovación tecnológica de los profesionales en contabilidad: El caso de cuatro universidades en Suramérica. Cuadernos De Contabilidad, 26, 1-18. https://doi.org/10.11144/Javeriana.cc26.itpc
Campi, W. M. (2025). Prácticas educativas en entornos híbridos. Transformaciones didácticas y desafíos emergentes. Contextos de Educación, (39). https://doi.org/10.63207/63ndw785
Cheng, Z., Yang, F. and Zhu, C. (2026). Understanding Teacher Workload in Blended Learning: Insights Through the Job Demands-Resources Model. Electronic Journal of e-Learning, 24(1), 125-137. https://doi.org/10.34190/ejel.24.1.4465
Contreras Cruz, G. A., Benitez Contreras, K. X., y Benitez Contreras, K. E. (2025). La mediación pedagógica en la modalidad semipresencial: Retos y oportunidades. Ciencia y Educación, 6(6.1), 1051-1064. https://doi.org/10.5281/zenodo.17149994
Cruz López, A., y López Camacho, A. (2024). Competencias profesionales de los estudiantes de Contaduría Pública del TESSFP frente a la inteligencia artificial. Pädi Boletín Científico de Ciencias Básicas e Ingenierías del ICBI, (12), 86-92. https://doi.org/10.29057/icbi.v12iEspecial.12169
Dávila, A., Bolívar, C. J. R., & Francisco, J. (2013). Modelo tecno-pedagógico para la implantación de la modalidad semipresencial en la educación universitaria. Educare, 17(3), 115-140.
Fernández P., Rodríguez Ponce, M. D. C., y Fernández Oliveras, A. (2020). Modelo semipresencial para la formación universitaria: aplicación a titulaciones técnicas. Enseñanza de las Ciencias, 38(3), 0179-197. https://doi.org/10.5565/rev/ensciencias.3300
Gómez Méndez, J., y Janampa Acuña, N. (2020). El contador público frente a la cuarta revolución industrial. Quipukamayoc, 28(57), 25-33. https://doi.org/10.15381/quipu.v28i57.18418
González Rodríguez, G. (2023). Representaciones sociales de la enseñanza híbrida en el nivel universitario: aportes teóricos para un modelo didáctico subyacente [Tesis doctoral, Universidad Pedagógica Experimental Libertador].
Gutiérrez Montero, K. D. (2023). El aprendizaje semipresencial como opción para la educación universitaria post covid-19. Contextos de Educacion, 34. https://www2.hum.unrc.edu.ar/ojs/index.php/contextos/article/view/1761
Huang, Z., Sulaiman, N., Yunus, M. MD., y Li, X. (2026). Analysis of Blended Learning in Higher Education Based on CiteSpace (2001-2024). Electronic Journal of e-Learning, 24(1), pp138-161. https://doi.org/10.34190/ejel.24.1.4290
Kalyniuk, N. M., Franchuk, V. V., Selskyy, P. R., Humenna, N. V., Hladii O. I. (2024). Blended form of education as an innovative approach in the training of medical students: The experience of Ukraine. Educación Médica, 25(6), 1-9. https://doi.org/10.1016/j.edumed.2024.100965
Martínez Márquez, M. A. (2023). Blended learning, de los lineamientos y políticas para la implementación de cursos en línea, a las prácticas en uso de las TIC. Revista de Investigación en Tecnologías de la Información: RITI, 11(23), 108-122. https://doi.org/10.36825/RITI.11.23.010
Moll, J., y Yigitbasioglu, O. (2019). The Role of Internet-Related Technologies in Shaping the Work of Accountants: New Directions for Accounting Research. The British Accounting Review, 51(6). https://doi.org/10.1016/j.bar.2019.04.002
Ocampo Salazar, C. A. (2023). Cuarta Revolución Industrial y Contaduría Pública: oportunidades y desafíos. Contaduría Universidad De Antioquia, (82), 9–12. https://revistas.udea.edu.co/index.php/cont/article/view/352861
Reglamento de carreras y programas de grado en la modalidad semipresencial y no presencial (2025). Comité Ejecutivo de la Universidad Boliviana.
Turpo Gebera, O., Chirinos Tovar, K., y Cáceres Campoverde, J. (2025). Interacciones didácticas y producción de conocimiento en Blended Learning: Estudio de caso en educación superior. Edutec, Revista Electrónica de Tecnología Educativa, (92), 124-144. https://doi.org/10.21556/edutec.2025.92.3761
Valenzuela Quiñonez, J. G., Sánchez Martínez, M., y Villalba Chamorro, A. A. (2024). Desafíos del Contador Público Nacional en Paraguay Frente a la Cuarta Revolución Industrial. Ciencia Latina: Revista Multidisciplinar, 8(2), 7957-7977. https://doi.org/10.37811/cl_rcm.v8i2.11237
Vásquez Ramírez, S. M., Tobón Pineda, M., y Cabrera Jaramillo, R. S. (2023, 30 de noviembre). El contador público en la era de la automatización: retos y oportunidades de la industria 5.0. XIX Simposio Regional de Investigación Contable. La Plata, Buenos Aires, Argentina. http://sedici.unlp.edu.ar/handle/10915/162285
Villalba Quinta, L. P. (2024). La inteligencia artificial en la Contaduría Pública: transformación e innovación en la profesión contable. Revista de ciencias empresariales, tributarias, comerciales y administrativa, 3(2), 4-9. https://orcid.org/0000-0001-9884-4356
Notas


