Introducción
La calidad de la auditoría es una condición institucional para la confianza pública en la información financiera, los mercados y el ejercicio profesional de la contaduría. La literatura especializada ha explicado que no depende solamente de la competencia individual del auditor, sino también de las condiciones organizacionales y regulatorias que hacen probable detectar, evaluar y comunicar incorrecciones relevantes o amenazas al juicio profesional (DeAngelo, 1981; Francis, 2011). En ese marco, los sistemas de calidad cumplen una función ética: convierten principios como integridad, objetividad, independencia, competencia y debido cuidado en procesos verificables, responsabilidades asignadas y evidencias suficientes.
No obstante, la existencia de manuales, formatos, códigos de conducta y declaraciones de independencia no garantiza por sí sola que el juicio profesional se ejerza de manera competente, escéptica e independiente. Esta tensión explica la necesidad de distinguir entre cumplimiento formal y cumplimiento sustancial. El primero se expresa en la disponibilidad documental de políticas y procedimientos; el segundo exige evidencia de que dichos instrumentos orientan decisiones reales, tales como aceptación y continuidad de clientes, asignación de recursos, evaluación de amenazas a la independencia, ejecución de encargos, revisiones de calidad, monitoreo, remediación y aprendizaje organizacional. La diferencia no es meramente técnica, es ética, porque un sistema que solo existe en documentos puede producir apariencia de conformidad y mantener intactos incentivos que deterioran la independencia y el debido cuidado.
En el plano internacional, el tránsito desde esquemas de control de calidad hacia sistemas de gestión de calidad basados en riesgos ha sido impulsado por el International Auditing and Assurance Standards Board (IAASB) mediante las Normas Internacionales de Gestión de la Calidad 1 y 2 (NIGC) y la Norma Internacional de Auditoría 220 revisada (NIA). La NIGC 1 exige que la firma diseñe, implemente y opere un sistema de gestión de calidad que proporcione seguridad razonable sobre el cumplimiento de normas profesionales y requerimientos legales aplicables (IAASB, 2020a). La NIGC 2 regula la revisión de calidad del encargo y la NIA 220 revisada asigna responsabilidades específicas al socio del encargo y al equipo de auditoría para gestionar y alcanzar la calidad en cada trabajo (IAASB, 2020b; 2020c).
En Colombia, el análisis requiere una precisión normativa relevante. El Decreto Único Reglamentario 2420 de 2015 compiló el marco de normas de información financiera y de aseguramiento aplicables en el país (Presidencia de la República de Colombia, 2015). Sin embargo, el Consejo Técnico de la Contaduría Pública (2025) aclaró en el Concepto 0136 de 2025 que la NIGC 1 todavía no había sido incorporada oficialmente al marco técnico colombiano y que, por tanto, continuaba siendo aplicable la Norma Internacional de Control de Calidad 1 (NICC) para auditoría y otros encargos de aseguramiento.
De manera complementaria, el proyecto de actualización de las Normas de Aseguramiento de la Información, publicado por el Ministerio de Comercio, Industria y Turismo (Presidencia de la República de Colombia, 2026) en 2026, propuso incorporar, entre otros estándares, NIGC 1 y 2, y NIA 220 revisada. Por ello, este artículo utilizó las NIGC como referente técnico internacional y como marco comparativo para examinar el tránsito del cumplimiento documental hacia una gestión de calidad basada en riesgos.
El problema de investigación se formuló así: ¿en qué medida los sistemas de calidad de las firmas de auditoría colombianas trascienden el cumplimiento formal y operan como mecanismos sustanciales de autorregulación ética y mitigación de riesgos institucionales? Esta pregunta articuló el debate normativo con la evidencia empírica obtenida en el estudio y evitó tratar la ética como una declaración abstracta, separada de los procesos organizacionales.
El objetivo general fue analizar la brecha entre cumplimiento formal y cumplimiento sustancial de los sistemas de calidad en firmas de auditoría colombianas desde una perspectiva ética, organizacional y regulatoria. En línea con esto, los objetivos específicos fueron: (i) caracterizar los procedimientos de calidad implementados por las firmas participantes; (ii) identificar debilidades en su aplicación efectiva, trazabilidad, monitoreo y remediación; (iii) examinar las implicaciones éticas, legales y reputacionales de dichas brechas, y (iv) proponer recomendaciones orientadas a fortalecer la autorregulación profesional, la función de supervisión y la confianza pública.
La contribución del artículo es doble. En primer lugar, ofrece evidencia empírica exploratoria sobre la distancia entre arquitectura documental y operación cotidiana de los sistemas de calidad. En segundo lugar, vincula esa distancia con la ética profesional, la fe pública y la función preventiva de la Junta Central de Contadores (JCC). Esta orientación responde a la necesidad de que la supervisión y la autorregulación evolucionen desde la revisión de papeles hacia la evaluación de evidencias sustantivas, cultura ética y remediación efectiva.
Marco teórico, conceptual y normativo
Ética profesional, interés público y calidad de auditoría
La ética profesional en auditoría se fundamenta en principios como integridad, objetividad, competencia profesional y debido cuidado, confidencialidad y comportamiento profesional. El Código Internacional de Ética del Consejo de Normas Internacionales de Ética para Contadores (IESBA, 2023) no presenta tales principios como enunciados decorativos, sino como criterios que deben guiar la identificación, evaluación y respuesta frente a amenazas al juicio profesional y a la independencia. En profesiones de interés público, la ética no se agota en la intención individual del auditor; requiere condiciones organizacionales que hagan posible actuar conforme a esos principios, aun cuando existan presiones comerciales o de tiempo.
La literatura sobre calidad de auditoría ha mostrado que esta depende de factores de entrada, proceso, contexto y resultado. DeAngelo (1981) propuso que la calidad puede entenderse a partir de la probabilidad conjunta de detectar y reportar incumplimientos significativos. Francis (2011) amplió esa idea mediante un marco multinivel que incluyó características del encargo, la firma, el mercado, la regulación y las instituciones. Knechel et al. (2013) afirmaron que la calidad no puede medirse únicamente por resultados finales, sino por indicadores de insumo, proceso y salida que sostienen el juicio profesional.
DeFond y Zhang (2014) destacaron que la investigación archivística sobre auditoría ha mostrado la relevancia de incentivos económicos, independencia, competencia, reputación y supervisión en la calidad de los encargos. Estos aportes son compatibles con la gestión de calidad basada en riesgos, porque obligan a pasar de la simple existencia de controles a la evaluación de su diseño, implementación y operación efectiva. Por tanto, este artículo asumió que la calidad de auditoría no es un atributo estático, sino un proceso organizacional sujeto a riesgos, incentivos y responsabilidades.
Desde una perspectiva organizacional, Suddaby et al. (2009) advirtieron que el profesionalismo contable se configura dentro de estructuras, culturas e incentivos institucionales. La literatura de ética conductual agregó que las decisiones éticas se ven afectadas por factores individuales, grupales y organizacionales, tales como liderazgo, normas informales, presión por resultados, clima ético y tolerancia frente a desviaciones (Kish-Gephart et al., 2010; Treviño et al., 2006). En consecuencia, la ética profesional debe analizarse como propiedad del sistema organizacional y no solamente como virtud individual.
Cumplimiento formal y cumplimiento sustancial
El cumplimiento formal comprende la existencia documentada de políticas, manuales, matrices, formatos, códigos de conducta, declaraciones de independencia y registros exigidos por la normativa o por las metodologías internas de la firma. Este nivel es necesario porque sin documentación no existe base verificable para asignar responsabilidades, comunicar expectativas ni demostrar diligencia. Sin embargo, resulta insuficiente cuando se convierte en un fin en sí mismo. En términos de Power (1997), las prácticas de verificación pueden transformarse en rituales si se privilegia la apariencia de control sobre la efectividad de los comportamientos.
Por su parte, el cumplimiento sustancial implica que los documentos se traduzcan en prácticas consistentes, trazables y evaluables. Supone que la firma identifique riesgos de calidad, diseñe respuestas proporcionales, asigne recursos adecuados, documente juicios relevantes, supervise la ejecución de encargos y corrija deficiencias. En términos éticos, el cumplimiento sustancial es el punto en el que los principios declarados se convierten en decisiones observables. La diferencia puede apreciarse en la revisión de independencia: no basta con conservar una declaración firmada, se requiere identificar amenazas, valorar su significatividad, aplicar salvaguardas, documentar decisiones y hacer seguimiento.
La brecha entre ambos niveles puede generar una ética ritualista, pues la firma conserva evidencia de cumplimiento para efectos de inspección, pero no modifica incentivos, hábitos ni controles que inciden en la calidad del juicio. Treviño et al. (1999) encontraron que los programas de ética y cumplimiento pierden efectividad cuando los empleados los perciben como instrumentos diseñados para proteger a la alta dirección o para exigir obediencia formal, en lugar de promover una cultura de integridad. Esta advertencia es central para las firmas de auditoría: el sistema de calidad debe producir comportamientos, no solo archivos.
Gestión de calidad como autorregulación ética
La NIGC 1 concibe el sistema de gestión de calidad como un conjunto integrado de responsabilidades, procesos y respuestas, orientado a proporcionar seguridad razonable de que la firma y su personal cumplen las normas profesionales y los requerimientos legales y regulatorios aplicables (IAASB, 2020a). Su enfoque basado en riesgos exige que cada firma identifique objetivos de calidad, evalúe riesgos que amenazan esos objetivos y diseñe respuestas proporcionales a su estructura, tamaño y cartera de encargos. Esta lógica supera el modelo de lista de chequeo porque obliga a justificar la relación entre riesgo, respuesta, evidencia y remediación.
La NIGC 2 fortalece la revisión de calidad del encargo al regular la elegibilidad, responsabilidades, oportunidad y documentación del revisor (IAASB, 2020b). Por su parte, la NIA 220 revisada complementa ese marco al exigir que el socio del encargo asuma responsabilidad general por gestionar y alcanzar la calidad de la auditoría, incluyendo dirección, supervisión, revisión, recursos, consulta y documentación (IAASB, 2020c). En conjunto, todas refuerzan la idea de que la calidad no se controla únicamente al final del encargo, sino durante todo el ciclo de la relación profesional.
Desde la teoría general de la calidad, Deming (1986) sostuvo que la mejora exige ciclos sistemáticos de planificación, ejecución, verificación y acción correctiva, mientras que Juran (1988) resaltó la necesidad de planificar la calidad, controlarla y mejorarla de manera permanente. Aunque estos autores no escribieron exclusivamente sobre auditoría, sus aportes permiten interpretar la gestión de calidad como un proceso dinámico. En una firma de auditoría, la calidad se debilita cuando se limita a políticas estáticas y se fortalece cuando incorpora monitoreo, análisis de causa raíz y remediación verificable.
La autorregulación ética se produce cuando la firma incorpora esos requerimientos a su cultura, gobierno y práctica cotidiana. Un sistema de calidad sustancial no sustituye el juicio profesional, lo protege. Tampoco elimina el riesgo, lo hace visible, lo administra y lo documenta. En este sentido, la calidad debe entenderse como infraestructura ética: un conjunto de procesos que cuida la independencia, mejora la evidencia, reduce riesgos disciplinarios y posibilita que la confianza pública se sostenga sobre hechos verificables.
Contexto colombiano: fe pública, convergencia normativa y supervisión
En Colombia, la contaduría pública se vincula directamente con la fe pública. La Ley 43 de 1990 establece que la atestación o firma del contador público hace presumir, salvo prueba en contrario, que el acto respectivo se ajusta a los requisitos legales y estatutarios (Congreso de la República de Colombia, 1990, art. 10). Esta función intensifica la exigencia ética del auditor y del revisor fiscal porque su actuación no solo afecta al cliente, sino también a terceros, autoridades, usuarios de información financiera y a la confianza en la profesión.
La Ley 1314 de 2009 estableció el marco de convergencia hacia normas de contabilidad, información financiera y aseguramiento de la información de aceptación mundial, bajo criterios de transparencia, comparabilidad y alta calidad (Congreso de la República de Colombia, 2009, arts. 1 y 8). El Decreto 2420 de 2015 compiló el marco reglamentario de estas normas y sus anexos técnicos (Presidencia de la República de Colombia, 2015). Esta arquitectura normativa refleja que el debate sobre gestión de calidad no es únicamente interno de las firmas, pues forma parte de una política pública de confianza, supervisión y protección del interés general.
La JCC cumple un papel central en la inspección, vigilancia y disciplina profesional. La Ley 43 de 1990 le asignó funciones de inspección y vigilancia para garantizar que la contaduría pública sea ejercida por contadores debidamente inscritos y conforme a las normas legales, así como la potestad de sancionar incumplimientos (Congreso de la República de Colombia, 1990, art. 20). Por su parte, la JCC también describe la inspección y vigilancia como funciones orientadas a verificar el cumplimiento normativo en la prestación de servicios contables (JCC, 2024).
La relación entre la JCC y las firmas de auditoría debe entenderse como un sistema de corresponsabilidad: las primeras diseñan y operan sistemas de calidad efectivos, mientras que el supervisor contribuye a sostener la confianza pública al verificar que el cumplimiento no sea meramente declarativo. Esta articulación es especialmente importante para firmas pequeñas y medianas en las que las limitaciones de recursos, la presión comercial y la dependencia de clientes pueden aumentar amenazas a la independencia y al debido cuidado. Por ello, fortalecer el cumplimiento sustancial no es una exigencia burocrática adicional, sino una condición de sostenibilidad profesional.
Metodología
El estudio adoptó un enfoque mixto, con alcance descriptivo-correlacional y diseño no experimental de corte transversal. La combinación de técnicas cuantitativas y cualitativas permitió contrastar percepciones declaradas con evidencias documentales y narrativas de práctica. Este diseño resulta adecuado para estudiar fenómenos éticos y organizacionales en los cuales convergen normas, decisiones profesionales, incentivos y cultura interna. A su vez, dicho enfoque permite integrar medición, interpretación y triangulación para producir una comprensión más robusta del fenómeno estudiado (Creswell; Plano Clark, 2017; Hernández-Sampieri; Mendoza, 2018).
La población de interés estuvo conformada por firmas de auditoría colombianas, auditores, socios y responsables de calidad vinculados al ejercicio de auditoría y aseguramiento. Dado que no se contó con un marco censal completo, se utilizó una muestra no probabilística e intencional integrada por 30 participantes. Este criterio es coherente con investigaciones aplicadas en campos profesionales especializados en los que el acceso a informantes con experiencia resulta determinante para interpretar prácticas, limitaciones y percepciones.
La variable independiente correspondió al nivel de implementación de procedimientos de calidad. La variable dependiente a la percepción de mitigación de riesgos institucionales, entendidos como riesgos normativos, disciplinarios, legales, operativos y reputacionales. Para operacionalizar estas variables se utilizaron dimensiones derivadas del marco IAASB/IESBA: liderazgo y cultura ética, independencia, aceptación y continuidad de clientes, recursos, ejecución de encargos, revisión de calidad, información y comunicación, monitoreo y remediación (IAASB, 2020a; IESBA, 2023) (ver Tabla 1).
Tabla 1
Operacionalización de variables, dimensiones y fuentes de evidencia
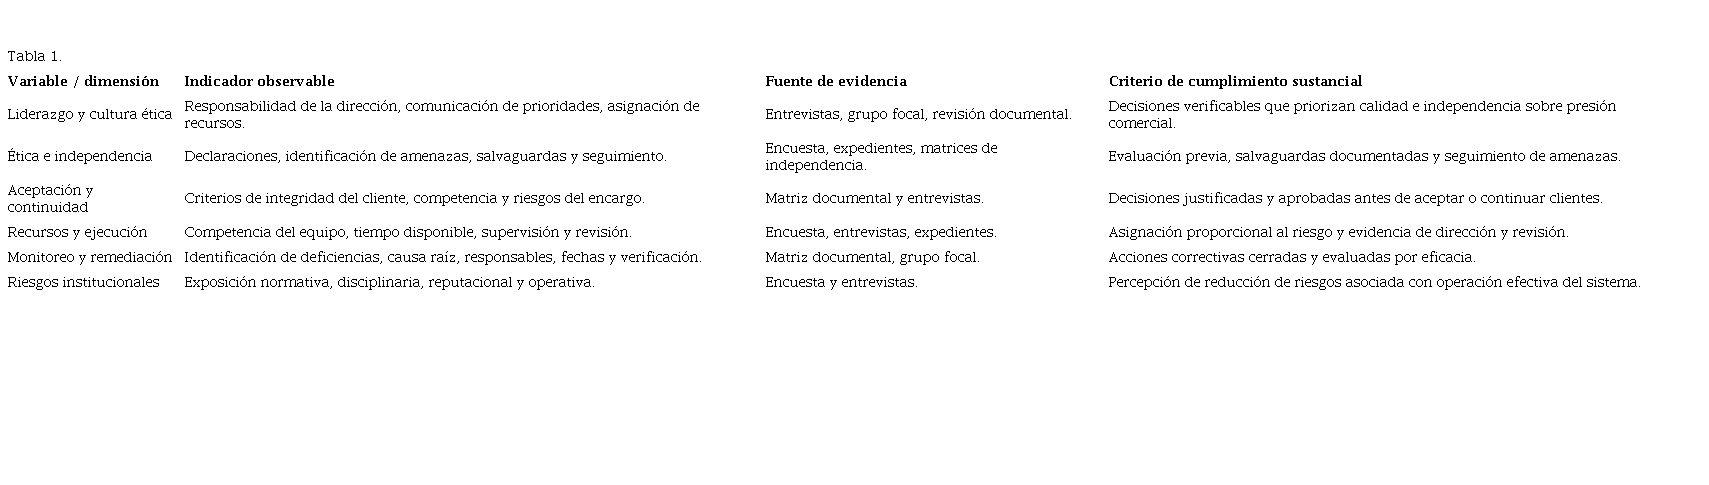 Fuente: elaboración propia a partir de los componentes de gestión de calidad del IAASB y de los principios éticos del IESBA.
|
| Liderazgo y cultura ética | Responsabilidad de la dirección, comunicación de prioridades, asignación de recursos. | Entrevistas, grupo focal, revisión documental. | Decisiones verificables que priorizan calidad e independencia sobre presión comercial. |
| Ética e independencia | Declaraciones, identificación de amenazas, salvaguardas y seguimiento. | Encuesta, expedientes, matrices de independencia. | Evaluación previa, salvaguardas documentadas y seguimiento de amenazas. |
| Aceptación y continuidad | Criterios de integridad del cliente, competencia y riesgos del encargo. | Matriz documental y entrevistas. | Decisiones justificadas y aprobadas antes de aceptar o continuar clientes. |
| Recursos y ejecución | Competencia del equipo, tiempo disponible, supervisión y revisión. | Encuesta, entrevistas, expedientes. | Asignación proporcional al riesgo y evidencia de dirección y revisión. |
| Monitoreo y remediación | Identificación de deficiencias, causa raíz, responsables, fechas y verificación. | Matriz documental, grupo focal. | Acciones correctivas cerradas y evaluadas por eficacia. |
| Riesgos institucionales | Exposición normativa, disciplinaria, reputacional y operativa. | Encuesta y entrevistas. | Percepción de reducción de riesgos asociada con operación efectiva del sistema. |
Técnicas e instrumentos de recolección de información
La recolección de información se realizó mediante cuatro instrumentos: una encuesta estructurada tipo Likert, entrevistas semiestructuradas, un grupo focal y una matriz de revisión documental. La encuesta midió percepciones sobre formalización documental, aplicación operativa, cultura ética, monitoreo y mitigación de riesgos. Las entrevistas y el grupo focal permitieron profundizar en prácticas reales, dilemas éticos, presiones organizacionales y limitaciones de recursos. La matriz documental favoreció contrastar declaraciones con evidencias: manuales, formatos, matrices de independencia, registros de aceptación de clientes, revisiones de calidad, hallazgos de monitoreo y acciones correctivas.
El análisis cualitativo se desarrolló mediante codificación temática, con categorías iniciales derivadas del marco normativo y categorías emergentes provenientes de los discursos de los participantes. El análisis cuantitativo utilizó estadística descriptiva y correlación de Spearman, apropiada para datos ordinales y muestras pequeñas. La triangulación permitió reducir la dependencia de una sola fuente y fortalecer la consistencia interpretativa de los hallazgos.
La participación fue voluntaria y anónima. La información se utilizó exclusivamente con fines académicos y se presentó de manera agregada para proteger la identidad de los participantes y de las firmas. Como control de sesgos, se evitó solicitar información que posibilitara identificar clientes o expedientes específicos y se aclaró que el objetivo de la investigación era académico, no disciplinario. Además, las conclusiones se formularon reconociendo las limitaciones de la muestra y evitando generalizaciones estadísticas no sustentadas.
Resultados
Formalización documental del sistema de calidad
Los hallazgos cualitativos mostraron que las firmas participantes han avanzado en la adopción formal de políticas y procedimientos de calidad. La mayoría reportó contar con manuales, códigos de ética, declaraciones de independencia, formatos de aceptación de clientes y lineamientos de revisión. Este avance reveló una respuesta organizacional a exigencias normativas y metodológicas, y constituyó una base necesaria para la trazabilidad. Sin embargo, desde el enfoque de la NIGC 1, la existencia de políticas no equivale a operación efectiva del sistema, porque el estándar exige diseñar respuestas a riesgos y evaluar si proporciona seguridad razonable (IAASB, 2020a).
La encuesta confirmó esta tendencia. Más del 90 % de los participantes manifestó estar de acuerdo o totalmente de acuerdo con la existencia de políticas documentadas de calidad y con la presencia de una cultura ética organizacional declarada. Este resultado es relevante, pero debe interpretarse con cautela: la percepción positiva puede reflejar familiaridad con el discurso normativo más que evidencia de aplicación sustancial. Por ello, los resultados cuantitativos se contrastaron con entrevistas, grupo focal y revisión documental.
Esta última evidenció que, en algunos casos, los documentos existen, pero no se encuentran actualizados o no muestran conexión clara con riesgos específicos. Igualmente, se identificaron formatos completos de manera uniforme, sin justificación suficiente de juicios profesionales. Esta práctica sugiere riesgo de cumplimiento ritualista, es decir, el documento se conserva para demostrar que el proceso se hizo, aunque no siempre posibilita reconstruir cómo se evaluó el riesgo, qué alternativas se estudiaron ni por qué una salvaguarda fue considerada suficiente.
Brechas de aplicación sustancial
La principal debilidad identificada se concentró en la transición entre política documentada y práctica verificable. En entrevistas y grupo focal se evidenció que los componentes del sistema de calidad no siempre operan de manera integrada bajo un enfoque sistémico y basado en riesgos. Algunos procedimientos se activan principalmente ante inspecciones, requerimientos externos o cierres de encargo, en lugar de operar como mecanismos permanentes de prevención.
La revisión documental permitió identificar inconsistencias en la trazabilidad de decisiones críticas: evaluación de amenazas a la independencia, asignación de recursos, revisión de papeles de trabajo, seguimiento de deficiencias y documentación de acciones correctivas. Estas debilidades son especialmente sensibles porque la calidad de auditoría se sostiene en evidencia suficiente, juicio profesional y revisión oportuna. La NIA 220 revisada exige que el socio del encargo determine que se han obtenido recursos suficientes y apropiados, y que la dirección, supervisión y revisión respondan a la naturaleza y circunstancias del encargo (IAASB, 2020c).
El hallazgo más importante es que la ética organizacional apareció valorada en el discurso, pero no siempre respaldada por mecanismos verificables. Esta diferencia confirma la necesidad de evaluar la cultura ética a través de evidencias como frecuencia y calidad del monitoreo, acciones de remediación, tratamiento de excepciones, independencia del responsable de calidad, escalamiento de hallazgos y decisiones de retiro o no aceptación de clientes cuando las amenazas no puedan mitigarse.
Riesgos institucionales y función de supervisión
Los participantes reconocieron que la documentación incompleta de independencia, la evaluación deficiente de riesgos de calidad y la ausencia de seguimiento a hallazgos incrementan la exposición a riesgos disciplinarios y reputacionales. Esta percepción se alinea con el marco colombiano de fe pública y con la función de inspección y vigilancia de la JCC. Cuando una firma declara contar con un sistema de calidad, pero no conserva evidencia de aplicación, aumenta la probabilidad de observaciones, requerimientos correctivos o sanciones, incluso si existen manuales formalmente aprobados.
Desde una perspectiva preventiva, la principal implicación es que la supervisión no debería limitarse a verificar la existencia de documentos, sino revisar la coherencia entre política, evidencia y comportamiento, esto es, si las amenazas identificadas fueron evaluadas, si las salvaguardas fueron suficientes, si la revisión fue oportuna, si las deficiencias tuvieron análisis de causa raíz y si la remediación produjo cambios reales.
Esta orientación coincide con tendencias internacionales de inspección en las que los reguladores evalúan tanto sistemas de calidad de firma como hallazgos de encargos individuales (International Forum of Independent Audit Regulators - IFIAR, 2026).
Resultados cuantitativos exploratorios
Los ítems asociados a aplicación operativa presentaron mayor dispersión que los relativos a formalización documental. En particular, la evaluación periódica de riesgos, el monitoreo continuo y la implementación de acciones de mejora registraron proporciones relevantes de respuestas neutras o negativas. Este patrón indicó que el consenso sobre la existencia de políticas fue mayor que el consenso sobre su efectividad.
El análisis correlacional mediante Spearman evidenció una relación positiva y estadísticamente significativa entre el nivel de implementación de procedimientos de calidad y la percepción de mitigación de riesgos institucionales (rho = 0,61; p < 0,01). Dado el diseño transversal y la muestra intencional, este hallazgo no debe interpretarse como causalidad. Su valor radicó en mostrar una asociación consistente con el marco teórico: cuanto mayor es la implementación sustancial percibida, menor es la exposición percibida a riesgos normativos, disciplinarios y reputacionales.
En términos interpretativos, el resultado sugirió que la calidad opera como un mecanismo de prevención cuando no se limita a documentos. La asociación positiva entre implementación y mitigación de riesgos se explica por la capacidad del sistema para hacer visibles amenazas, asignar responsables, registrar decisiones, corregir deficiencias y producir aprendizaje. Este hallazgo coincidió con la idea de que la calidad de auditoría es un fenómeno multinivel, sostenido por procesos, incentivos y supervisión (Francis, 2011; Knechel et al., 2013).
Discusión
Los resultados confirmaron la existencia de una brecha entre cumplimiento formal y cumplimiento sustancial en los sistemas de calidad analizados. Esta brecha no debe entenderse como ausencia total de calidad, sino como tensión entre un avance documental relevante y una implementación operativa todavía desigual. En términos de gestión, la firma puede tener políticas correctas y, sin embargo, carecer de evidencia suficiente de monitoreo, remediación y aprendizaje.
El aporte crítico del artículo consistió en vincular esa brecha con la ética profesional. Cuando la calidad se reduce a documentación, la ética se vuelve simbólica: se declara, pero no necesariamente gobierna decisiones. Por el contrario, cuando la calidad se implementa de manera sustancial, la ética adquiere expresión operativa: se evalúan amenazas, se documentan juicios, se asignan recursos, se revisan encargos y se corrigen deficiencias. Esta interpretación dialoga con la advertencia de Power (1997) sobre la posibilidad de que la auditoría se convierta en ritual de verificación, y con los estudios de ética organizacional que señalaron la importancia de la cultura y del liderazgo (Treviño et al., 1999).
La relación entre teoría de la autorregulación y datos empíricos se observó en tres niveles. Primero, la existencia de documentos mostró una respuesta formal a exigencias normativas. Segundo, las debilidades de monitoreo y trazabilidad evidenciaron los límites de esa respuesta cuando no existe verificación continua. Tercero, la asociación entre implementación sustancial y mitigación de riesgos reflejó que la calidad produce valor preventivo si se integra a decisiones y evidencias. Así, la autorregulación no equivale a ausencia de supervisión externa; significa capacidad interna de anticipar, documentar y corregir riesgos antes de que generen incumplimientos.
Estos hallazgos dialogaron con la literatura internacional de calidad de auditoría que entiende la calidad como un fenómeno multinivel y no como una propiedad aislada del auditor individual. Asimismo, fueron coherentes con el enfoque de ética conductual según el cual los comportamientos profesionales dependen de estructuras, incentivos y cultura. En consecuencia, la mejora del sistema de calidad exige intervenir documentos, procesos, supervisión interna, formación y responsabilidad de liderazgo (Kish-Gephart et al., 2010; Suddaby et al., 2009).
Para el regulador colombiano, la discusión refuerza la importancia de la JCC como garante de confianza pública. Su función no solo consiste en imponer sanciones cuando ya se materializa el incumplimiento, sino en promover estándares de evidencia, cultura de remediación y criterios de inspección basados en riesgos. En firmas pequeñas y medianas, esta orientación puede ser especialmente útil para evitar que la carga documental se convierta en una barrera burocrática y focalizar esfuerzos en controles de mayor impacto ético y operativo.
La precisión normativa sobre el estado de la NIGC 1 en Colombia también fortaleció este artículo. No se sostuvo que las NIGC 1 y 2 estuvieran ya incorporadas plenamente al marco colombiano al momento del Concepto 0136 de 2025; se las trató como referente técnico internacional y como estándar de convergencia en discusión. Esta distinción evitó una debilidad de exactitud jurídica y ubicó el estudio en una coyuntura de transición normativa. En consecuencia, la discusión no dependió de afirmar una obligatoriedad inexistente, sino de evaluar cómo los principios internacionales de gestión de calidad podían orientar mejores prácticas sustanciales, aun durante el proceso de convergencia.
Recomendaciones
Recomendaciones para firmas de auditoría
Primero, elaborar una matriz de riesgos de calidad vinculada a objetivos específicos: liderazgo, ética e independencia, aceptación y continuidad de clientes, recursos, ejecución de encargos, revisión de calidad, información y comunicación, monitoreo y remediación. Cada riesgo debe tener responsable, respuesta, evidencia esperada, frecuencia de revisión y criterio de eficacia. Esta recomendación se alinea con la lógica de identificación y respuesta a riesgos de calidad planteada por la NIGC 1 (IAASB, 2020a).
Segundo, transformar los manuales de calidad en controles operativos verificables. No basta con declarar políticas, deben existir registros de aplicación como análisis de independencia, justificación de aceptación de clientes, revisión de amenazas, decisiones de salvaguarda, evidencia de supervisión y cierre de hallazgos. La firma debe evitar formatos genéricos que no revelen juicio profesional.
Tercero, institucionalizar un ciclo de monitoreo y remediación. Las deficiencias deben clasificarse por severidad, causa raíz, área responsable, acción correctiva, fecha de cierre y verificación de eficacia. La repetición de hallazgos debe escalar a la alta dirección y producir cambios en capacitación, metodología, recursos o cartera de clientes. Esta lógica es consistente con los principios de mejora continua de Deming (1986) y Juran (1988).
Cuarto, fortalecer el liderazgo ético. La alta dirección debe comunicar que la calidad prevalece sobre presiones comerciales, tiempos de entrega o retención de clientes. Esta comunicación debe respaldarse con decisiones observables, por ejemplo, asignación de recursos, independencia del responsable de calidad, evaluación de desempeño vinculada a calidad y protección de quienes reporten deficiencias.
Quinto, documentar la revisión de calidad del encargo cuando aplique y asegurar que el revisor tenga competencia, autoridad, objetividad y tiempo suficiente. La revisión no debe operar como firma de cierre, sino como evaluación sustantiva de juicios significativos y evidencia crítica, de acuerdo con la lógica de la NIGC 2 (IAASB, 2020b).
Sexto, incorporar tecnologías e inteligencia artificial con salvaguardas éticas. Las herramientas digitales pueden mejorar trazabilidad y análisis de riesgos, pero no sustituyen el juicio profesional. La firma debe documentar criterios de uso, revisión humana, controles sobre sesgos, confidencialidad de la información y responsabilidad por los resultados. Esta línea es especialmente relevante porque la automatización puede fortalecer el cumplimiento sustancial si mejora evidencia y monitoreo, pero profundizar el formalismo si solo produce registros automáticos no revisados.
Recomendaciones para supervisores y gremios profesionales
Primero, fortalecer guías de inspección basadas en riesgos que prioricen evidencias de operación efectiva: evaluación de amenazas, monitoreo, remediación, calidad de juicios profesionales y responsabilidad de liderazgo. La inspección debe diferenciar entre existencia documental y evidencia de aplicación sustancial.
Segundo, promover criterios diferenciados para firmas pequeñas y medianas. La proporcionalidad no debe significar menor exigencia ética, sino controles ajustados al tamaño y complejidad de la firma. Una firma pequeña puede tener sistemas menos complejos, pero debe demostrar que identificó riesgos críticos, asignó responsables y actuó frente a deficiencias.
Tercero, difundir hallazgos recurrentes de inspección y buenas prácticas de remediación, preservando la confidencialidad cuando corresponda. Esta práctica permitiría que la supervisión genere aprendizaje colectivo y no únicamente reacción sancionatoria. La experiencia internacional muestra que la publicación de tendencias de inspección contribuye a orientar prioridades de mejora de los sistemas de calidad (IFIAR, 2026).
Cuarto, incentivar formación continua en ética aplicada, escepticismo profesional, gestión de riesgos de calidad y documentación de juicios. La capacitación debe orientarse a escenarios reales y dilemas de independencia, no solo a actualización normativa. La finalidad es que el auditor comprenda cómo los principios éticos se traducen en decisiones operativas y evidencias.
Tabla 2
Debilidades identificadas y acciones correctivas propuestas
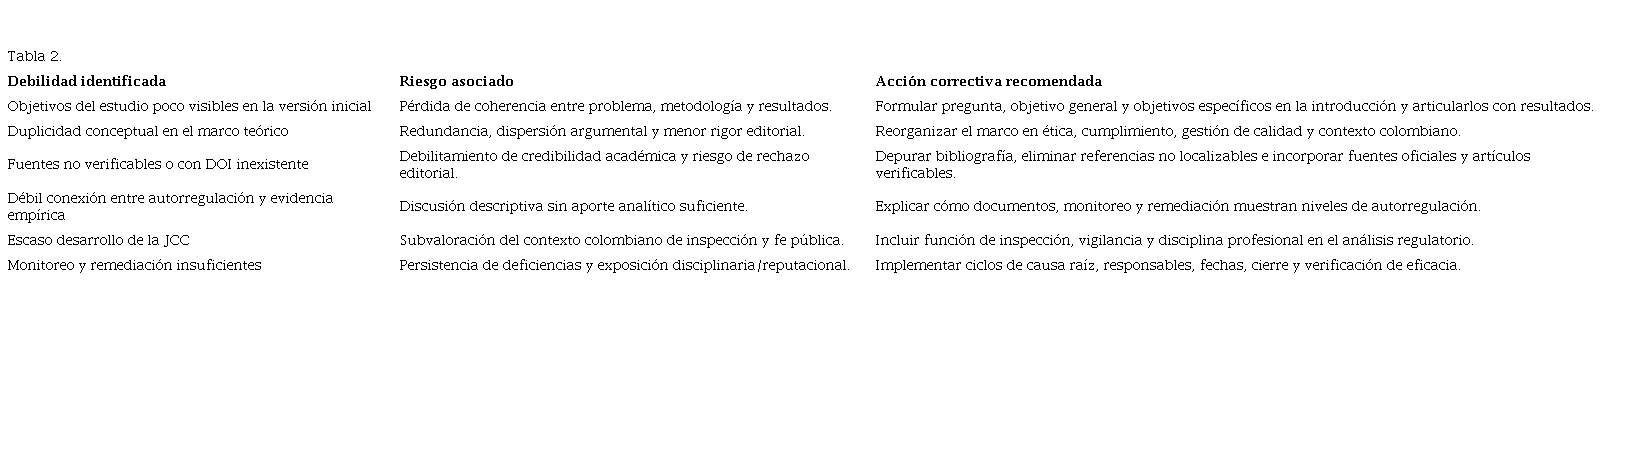 Fuente: elaboración propia a partir de los hallazgos del estudio y de las recomendaciones editoriales recibidas.
|
| Objetivos del estudio poco visibles en la versión inicial | Pérdida de coherencia entre problema, metodología y resultados. | Formular pregunta, objetivo general y objetivos específicos en la introducción y articularlos con resultados. |
| Duplicidad conceptual en el marco teórico | Redundancia, dispersión argumental y menor rigor editorial. | Reorganizar el marco en ética, cumplimiento, gestión de calidad y contexto colombiano. |
| Fuentes no verificables o con DOI inexistente | Debilitamiento de credibilidad académica y riesgo de rechazo editorial. | Depurar bibliografía, eliminar referencias no localizables e incorporar fuentes oficiales y artículos verificables. |
| Débil conexión entre autorregulación y evidencia empírica | Discusión descriptiva sin aporte analítico suficiente. | Explicar cómo documentos, monitoreo y remediación muestran niveles de autorregulación. |
| Escaso desarrollo de la JCC | Subvaloración del contexto colombiano de inspección y fe pública. | Incluir función de inspección, vigilancia y disciplina profesional en el análisis regulatorio. |
| Monitoreo y remediación insuficientes | Persistencia de deficiencias y exposición disciplinaria/reputacional. | Implementar ciclos de causa raíz, responsables, fechas, cierre y verificación de eficacia. |
Limitaciones y futuras líneas de investigación
El estudio presentó limitaciones que deben ser reconocidas. La muestra fue no probabilística e intencional, por lo que los resultados no pueden generalizarse estadísticamente a todas las firmas de auditoría colombianas. La información cuantitativa se basó en percepciones y pudo estar afectada por deseabilidad social. Además, por razones de confidencialidad, la revisión documental no accedió a todos los expedientes completos de encargos ni a información disciplinaria individualizada.
Futuras investigaciones deberían ampliar el tamaño de la muestra, incorporar diseños longitudinales y contrastar información declarada con expedientes de calidad, informes de inspección y evidencia de remediación. También resulta pertinente estudiar el impacto de la inteligencia artificial y la automatización en la brecha entre cumplimiento formal y sustancial. Una línea especialmente valiosa sería analizar si las herramientas digitales facilitan la trazabilidad y el monitoreo o si, por el contrario, profundizan la deshumanización del juicio profesional mediante automatismos no revisados.
Otra línea futura consiste en comparar firmas pequeñas, medianas y grandes para determinar cómo inciden recursos, pertenencia a redes, cultura interna y cartera de clientes en la aplicación sustancial de sistemas de calidad. Este análisis permitiría diseñar recomendaciones proporcionales que no reduzcan la exigencia ética, pero sí reconozcan diferencias de escala y complejidad.
Conclusiones
El artículo evidencia que las firmas de auditoría analizadas han avanzado en la formalización documental de sus sistemas de calidad, pero aún enfrentan desafíos para convertir esa formalización en cumplimiento sustancial. La brecha se manifiesta en debilidades de evaluación de riesgos, monitoreo continuo, trazabilidad de juicios, seguimiento a deficiencias y remediación. En consecuencia, la calidad no debe evaluarse solo por la existencia de manuales, sino por evidencias de operación efectiva.
Desde una perspectiva ética, la gestión de calidad debe entenderse como infraestructura organizacional que protege el juicio profesional y la confianza pública. La ética no puede quedar limitada a códigos o declaraciones; requiere liderazgo, recursos, controles, evidencia y cultura de remediación. Cuando el sistema de calidad opera de manera sustancial, la ética se materializa en decisiones observables y disminuye la exposición a riesgos normativos, disciplinarios y reputacionales.
La relación positiva entre implementación sustancial y mitigación de riesgos institucionales refuerza la utilidad del enfoque basado en riesgos promovido por los estándares internacionales de gestión de calidad. Aunque el análisis cuantitativo es exploratorio, sus resultados son coherentes con la literatura y con los hallazgos cualitativos. Por ello, el cumplimiento sustancial debe ser entendido como una práctica preventiva y no como una carga administrativa adicional.
En el contexto colombiano, el fortalecimiento del cumplimiento sustancial debe articularse con la función de inspección y vigilancia de la JCC, el carácter de fe pública de la profesión contable y el proceso de convergencia normativa. La confianza pública exige que la supervisión y la autorregulación avancen en la misma dirección: menos dependencia de la apariencia documental y más evidencia de juicio profesional, monitoreo, remediación y liderazgo ético.
Finalmente, el estudio contribuye al debate académico y profesional al sostener que la calidad de auditoría no es un estado estático garantizado por la norma, sino un proceso dinámico de vigilancia ética. La transición desde el cumplimiento formal hacia el cumplimiento sustancial constituye una condición indispensable para consolidar la credibilidad de la profesión contable, reducir riesgos institucionales y responder a las exigencias normativas y sociales del ejercicio contemporáneo de la auditoría.