Introducción
La ética profesional constituye uno de los ejes esenciales de la contaduría pública porque sostiene la confianza que la sociedad deposita en la firma, el juicio y la palabra del contador. Esta profesión no se limita al registro de operaciones, la aplicación de normas o la preparación de informes financieros, pues su verdadero sentido se encuentra en la capacidad de generar credibilidad, transparencia y seguridad frente a terceros.
En Colombia, la fe pública otorgada al contador público implica una responsabilidad que trasciende la técnica. La Ley 43 de 1990 lo reconoce como depositario de la confianza pública y vincula su actuación con la fe pública, la independencia mental y la función social de la profesión (Congreso de la República de Colombia, 1990). Cada certificación, dictamen, informe o juicio profesional compromete no solo el conocimiento contable, sino también la integridad, independencia y coherencia ética de quien lo emite.
El contexto actual, marcado por la presión empresarial, la rapidez en la toma de decisiones, la posverdad, los conflictos de interés y la normalización de errores aparentemente menores, exige contadores capaces de actuar con carácter, prudencia, escepticismo profesional y responsabilidad frente al interés público. En estos escenarios, la técnica contable resulta necesaria, pero no suficiente. Aunque la norma orienta, la ética permite sostener decisiones correctas cuando existen presiones, incentivos indebidos o riesgos de manipulación de la información.
Desde esta perspectiva, el presente artículo planteó la siguiente pregunta orientadora: ¿De qué manera la ética profesional sostiene la confianza pública y contribuye a transformar la contaduría en una profesión más íntegra, responsable y comprometida con la sociedad?
En consecuencia, el objetivo general fue analizar la ética profesional como eje que sostiene la confianza pública y transforma la contaduría, mediante una reflexión hermenéutica que articuló fundamentos filosóficos, normativos y profesionales con casos empresariales y disciplinarios relacionados con la responsabilidad ética del contador público.
Se propusieron como objetivos específicos:
-
Identificar los fundamentos filosóficos y normativos que permitieran comprender la ética profesional como base del carácter contable.
-
Relacionar la ética profesional con la fe pública, la independencia, el escepticismo profesional y la confianza social.
-
Analizar casos empresariales y disciplinarios que evidenciaran cómo las fallas éticas afectaron la credibilidad de la profesión contable
-
Reflexionar sobre el papel transformador de la ética en la contaduría pública colombiana, especialmente frente a la posverdad, la presión institucional y la normalización del error.
El artículo se desarrolló como un texto de reflexión académica con enfoque cualitativo-hermenéutico, apoyado en una revisión narrativa. No corresponde a una sistematización de práctica pedagógica ni a un estudio empírico de aula; las experiencias profesionales y formativas incluidas se utilizaron como recursos interpretativos para conectar la teoría ética con la práctica contable.
Metodología
El artículo se desarrolló bajo un enfoque cualitativo de carácter hermenéutico, propio de los textos de reflexión académica. Su propósito fue interpretar la ética profesional como eje que sostiene la confianza pública y transforma la contaduría en una profesión orientada por la responsabilidad social, la transparencia y el interés público.
Para ello, se realizó una revisión narrativa de referentes filosóficos, normativos y profesionales, relacionados con la ética, el carácter, la fe pública, la independencia, el escepticismo profesional y la responsabilidad del contador público. Esta se complementó con el análisis de casos empresariales y disciplinarios que permitieron evidenciar situaciones donde la pérdida de ética, la omisión del juicio profesional o la normalización del error afectaron la confianza social.
La reflexión se organizó en tres niveles de análisis. El primero corresponde al nivel filosófico, desde el cual se comprende la ética como formación del carácter, hábito moral y ejercicio de la razón práctica. El segundo al nivel normativo-profesional, relacionado con la fe pública, la independencia, la autorregulación y los deberes del contador público. El tercero al nivel aplicado, en el cual se examinaron casos y experiencias que mostraron cómo la ética profesional transformó la práctica contable.
Las experiencias profesionales y pedagógicas incluidas en el texto no constituyeron el objeto central de investigación, sino recursos interpretativos que posibilitaron ilustrar la relación entre ética individual, ética profesional y confianza pública.
Fundamentos filosóficos, epistemológicos y profesionales de la ética contable
La ética profesional del contador público puede asumirse como una construcción que integra carácter, deber, responsabilidad social y confianza pública. En este sentido, los aportes de Aristóteles, Séneca, Kant, Adela Cortina, Martha Nussbaum y Ortega y Gasset no deben asumirse como ideas aisladas, sino como un diálogo filosófico que permite comprender por qué la técnica contable requiere una base moral sólida.
Desde Aristóteles (1998), la ética se relaciona con la formación del hábito y del carácter, en tanto la virtud no surge de actos ocasionales, más bien de prácticas constantes orientadas al bien. Para Séneca (2010), la ética se vincula con el dominio de sí, la sobriedad y el autocontrol frente a las pasiones que pueden desviar el juicio. Kant (2003) la comprendió como deber racional, es decir, como la obligación de actuar conforme a principios y no únicamente según conveniencias personales o presiones externas.
A su vez, para Cortina (1997), la ética es una condición necesaria para la convivencia en sociedades pluralistas, donde la confianza se convierte en un valor indispensable para la vida pública. Nussbaum (2018) aportó una mirada humanista al recordar que las instituciones y las profesiones deben reconocer la vulnerabilidad humana y orientar sus decisiones hacia la protección de la dignidad de las personas. Por último, Ortega y Gasset (2009), sostuvo que el carácter es una construcción vital, en la cual cada persona se define por la manera como responde a sus circunstancias.
En conjunto, gracias a estos referentes, se puede afirmar que la ética profesional no se limita al cumplimiento formal de normas. Por el contrario, exige una disposición permanente a decidir con prudencia, independencia, responsabilidad y sentido social. Aplicado a la contaduría pública, este diálogo filosófico evidenció que el contador no solo interpreta cifras, sino que participa en la construcción de confianza social. La técnica contable orienta el procedimiento, pero el carácter profesional sostiene la decisión cuando existen presiones, conflictos de interés o riesgos de manipulación de la información.
Ética y moral: dos raíces para orientar la acción profesional
La palabra ética proviene del griego ethos y es entendida como carácter, modo de ser o forma de habitar la vida. Por su parte, la palabra moral proviene del latín mos, moris y está asociada a la costumbre, la conducta y los hábitos que orientan el comportamiento humano. Aunque tienen raíces distintas, ambas se dirigen a un mismo horizonte: orientar la acción humana hacia lo correcto, lo justo y lo responsable.
La ética posibilita reflexionar sobre el sentido profundo de las decisiones; la moral muestra cómo esas decisiones se expresan en hábitos, comportamientos y prácticas cotidianas. En el ejercicio contable, esta relación resulta fundamental porque la conducta profesional no depende únicamente del conocimiento técnico, sino también de la manera como el contador decide actuar frente a la presión, la duda, el conflicto de interés o la posibilidad de obtener beneficios indebidos.
Por ello, su ética profesional se construye en la intersección entre conciencia individual, deber normativo y responsabilidad social. Lo que contador público es como persona, se proyecta en su manera de ejercer la profesión. En consecuencia, la ética individual, la ética profesional y la ética cívica no son dimensiones separadas, más bien funcionan como niveles complementarios que sostienen la confianza pública.
La fe pública contable como expresión de confianza social
La contaduría pública existe para sostener la confianza colectiva, que facilita que los mercados, las empresas, el Estado y la sociedad tomen decisiones con base en información financiera razonable, verificable y transparente. Cuando un contador público firma un informe, certifica estados financieros o emite un dictamen, lo que se valida no es únicamente la aplicación de una técnica, sino la integridad, independencia y responsabilidad profesional de quien respalda esa información.
Esto significa que la fe pública contable convierte la palabra y la firma del contador en una garantía social. Por esta razón, el ejercicio profesional no puede reducirse a la preparación de registros, declaraciones o informes. Cada actuación contable compromete la credibilidad de la profesión y la confianza de terceros que dependen de esa información para decidir, invertir, contratar, fiscalizar o evaluar la realidad económica de una entidad.
Desde esta perspectiva, la ética profesional es el eje que sostiene la fe pública. Sin ética, la firma pierde valor; sin confianza, la contaduría pierde su función social, y sin responsabilidad, la técnica puede convertirse en un instrumento de distorsión de la realidad.
Escepticismo profesional y autorregulación
La ética profesional también se expresa en el escepticismo profesional y en la autorregulación. El primero exige analizar con juicio crítico, preguntar, verificar, contrastar evidencia y no aceptar afirmaciones sin soporte suficiente. En el campo contable y de aseguramiento, esta actitud resulta esencial para proteger la razonabilidad de la información y prevenir riesgos de error, fraude o manipulación.
La segunda implica actuar correctamente, aun cuando no exista una vigilancia inmediata. Es una expresión del carácter profesional, porque demuestra que el contador no necesita únicamente controles externos para cumplir su deber. La verdadera ética se evidencia cuando este decide actuar con rectitud incluso en escenarios de presión, soledad o conveniencia.
En este sentido, las leyes 43 de 1990 y 1314 de 2009 (Congreso de la República de Colombia, 1990; 2009), las Normas Internacionales de Auditoría y la Norma Internacional de Gestión de la Calidad 1 (IAASB, 2020; 2023), no deben entenderse únicamente como marcos técnicos, sino como referentes que orientan la calidad, la independencia, la evidencia suficiente y la responsabilidad del contador frente al interés público.
Ética en tiempos de posverdad
El ejercicio contable contemporáneo se desarrolla en un entorno donde las emociones, los intereses particulares y las presiones institucionales intentan imponerse sobre los hechos verificables. Este fenómeno asociado a la posverdad, representa un riesgo para la contaduría pública, porque puede llevar a relativizar la evidencia, suavizar hallazgos, omitir riesgos o presentar cifras de manera conveniente.
Frente a este escenario, el contador público tiene un deber irrenunciable: sostener la objetividad, la independencia y la razonabilidad de la información. La objetividad no es un lujo profesional, es más bien una obligación ética que protege la credibilidad de la información financiera y evita que las cifras sean utilizadas para manipular, confundir o encubrir realidades económicas.
Por ello, en tiempos de posverdad, la ética profesional adquiere una función transformadora. No solo permite resistir presiones indebidas, sino que fortalece la contaduría como una profesión comprometida con la verdad, la transparencia y el interés público.
Sociedad pluralista y valores compartidos
La ética profesional solo puede fortalecerse en una sociedad donde existan valores compartidos como la libertad, el respeto activo, la igualdad, la prudencia y la responsabilidad. Estos no son simples declaraciones teóricas, ya que se expresan en decisiones concretas, en la forma como se argumenta, se informa, se firma y se responde frente a terceros.
En una sociedad pluralista, donde conviven distintas formas de pensar, creer y actuar, la confianza pública requiere profesionales capaces de sostener criterios técnicos sin perder humanidad, firmeza ni respeto. La prudencia se convierte entonces en una virtud indispensable porque ayuda a decidir con equilibrio, sensatez y responsabilidad en medio de la complejidad.
En este marco, el contador público no solo aplica normas, también contribuye a construir una cultura de verdad, transparencia y confianza. Por ello, la ética profesional no solo sostiene la confianza pública, sino que transforma la contaduría al convertirla en una práctica social orientada por el carácter, el deber y la responsabilidad frente al bien común.
En síntesis, los fundamentos filosóficos, epistemológicos y profesionales permiten afirmar que la ética contable no es un discurso abstracto, más bien es una práctica concreta de carácter, juicio y responsabilidad. La contaduría pública se transforma cuando el contador entiende que su función no consiste únicamente en aplicar normas, sino en proteger la confianza pública mediante decisiones prudentes, independientes y socialmente responsables.
Referentes e investigaciones previas: crisis éticas, confianza pública y responsabilidad contable
La ética profesional frente a las crisis contables
La historia reciente de la profesión contable muestra que muchas crisis empresariales no se originan únicamente en errores técnicos, ocurren igualmente en rupturas éticas asociadas con pérdida de independencia, ausencia de escepticismo profesional, manipulación de información, presión institucional y debilitamiento del carácter profesional.
Desde esta perspectiva, los casos empresariales no deben analizarse solo como hechos financieros aislados, sino como advertencias sobre el impacto social de las decisiones contables. Cuando la información financiera se distorsiona, se afectan cifras y se comprometen inversionistas, trabajadores, acreedores, instituciones públicas y la confianza de la sociedad en la profesión.
Por ello, el análisis de casos internacionales y nacionales facilita la comprensión de que la ética profesional es el eje que sostiene la confianza pública y transforma la contaduría en una labor orientada por la verdad, la evidencia y el interés público.
Casos internacionales: cuando falla la ética, falla la confianza1
Los casos internacionales evidencian cómo la pérdida de ética profesional genera consecuencias económicas, sociales e institucionales de gran alcance. Enron constituye uno de los referentes más representativos, pues visibilizó la manipulación de información financiera, el debilitamiento de la independencia del auditor y la incapacidad de corregir oportunamente errores contables significativos. La Securities and Exchange Commission mantiene un registro público de acciones de cumplimiento relacionadas con Enron, lo cual posibilita observar la relevancia regulatoria del caso en la discusión sobre confianza pública y auditoría (U.S. Securities and Exchange Commission - SEC, 2010).
El caso Evergrande también resultó relevante para analizar la pérdida de transparencia y la afectación de la confianza pública. En 2024, las autoridades chinas sancionaron a Hengda Real Estate, unidad principal de Evergrande, por emisión fraudulenta de bonos y divulgación ilegal de información; la investigación señaló inflación de ingresos en los años 2019 y 2020 que fue utilizada para soportar emisiones de deuda (Zhang et al., 2024).
Ambos sucesos mostraron que la crisis ética no se presenta únicamente cuando existe una acción fraudulenta directa, ya que surge por omisión, silencio, falta de indagación suficiente, ausencia de escepticismo profesional o aceptación pasiva de presiones empresariales. En consecuencia, no preguntar, no verificar y no documentar adecuadamente, puede convertirse en una forma de debilitamiento ético de la profesión.
Corrupción y riesgos ético-contables en América Latina
En América Latina, los riesgos ético-contables suelen relacionarse con prácticas como contratación pública dirigida, empresas de papel, anticipos sin soporte suficiente, registros contables sin trazabilidad, informes preparados para justificar decisiones previamente tomadas y participación directa o silenciosa de profesionales en esquemas de corrupción.
Estos fenómenos evidencian que las fallas éticas no siempre surgen por desconocimiento técnico. En muchos casos, responden a renuncias deliberadas al deber profesional, a la independencia y al compromiso con el interés público. El contador público, por su función social, no puede ser un observador pasivo frente a operaciones sin sustancia económica, soportes insuficientes o cifras que no representan razonablemente la realidad.
Por lo anterior, la ética profesional debe entenderse como una práctica preventiva. Su función no es únicamente evitar sanciones, sino proteger la confianza pública, fortalecer la transparencia y contribuir a que la contaduría actúe como barrera frente a la normalización del error y la corrupción.
Casuística colombiana y papel de la Junta Central de Contadores (JCC)
En el contexto colombiano, la JCC cumple un papel esencial como organismo de inspección, vigilancia y disciplina profesional. Su tribunal disciplinario es el cuerpo colegiado encargado de adelantar investigaciones disciplinarias contra contadores públicos y entidades prestadoras de servicios contables (JCC, s. f.).
La casuística disciplinaria colombiana permite comprender que los riesgos éticos no son fenómenos lejanos ni exclusivamente internacionales. Situaciones como dictámenes sin evidencia suficiente, pérdida de independencia, aceptación de presiones, omisión del juicio profesional, informes que no reflejan razonablemente la realidad económica y fallas en la responsabilidad frente al interés público, afectan directamente la fe pública.
En este sentido, la JCC no debe entenderse únicamente como una entidad sancionatoria, ya que sus decisiones también cumplen una función pedagógica y preventiva porque permiten identificar conductas que debilitan la profesión para convertirlas en aprendizajes para estudiantes, contadores, revisores fiscales, auditores y firmas de servicios contables.
De esta manera, la ética profesional se fortalece cuando la casuística disciplinaria nacional se estudia como una herramienta de formación del carácter profesional. La fe pública no se protege solo con normas; se protege con evidencia, independencia, criterio, responsabilidad y coherencia entre lo que el contador sabe, afirma y firma.
Síntesis de los referentes analizados
Los casos internacionales, los riesgos de corrupción en América Latina y la casuística disciplinaria colombiana permitieron identificar un patrón común: cuando falla la ética, se debilita la confianza pública. Las crisis no surgen únicamente por desconocimiento normativo o errores técnicos, lo hacen por decisiones en las que se renuncia al carácter, a la independencia, al escepticismo profesional y al interés público.
Por tanto, la ética profesional no debe asumirse como un discurso complementario, sino como el eje que sostiene la confianza pública y transforma la contaduría. La técnica contable orienta el procedimiento, pero la ética define el sentido de la profesión y su aporte a la sociedad (ver Tabla 1).
Tabla 1
Referentes de crisis éticas y confianza pública
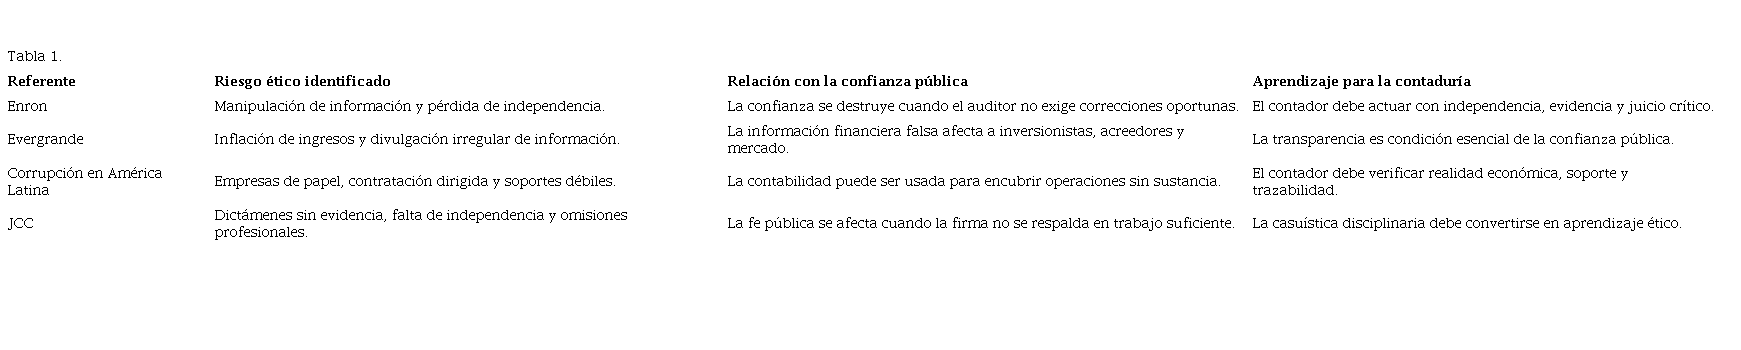 Fuente: elaboración propia.
| Enron | Manipulación de información y pérdida de independencia. | La confianza se destruye cuando el auditor no exige correcciones oportunas. | El contador debe actuar con independencia, evidencia y juicio crítico. |
| Evergrande | Inflación de ingresos y divulgación irregular de información. | La información financiera falsa afecta a inversionistas, acreedores y mercado. | La transparencia es condición esencial de la confianza pública. |
| Corrupción en América Latina | Empresas de papel, contratación dirigida y soportes débiles. | La contabilidad puede ser usada para encubrir operaciones sin sustancia. | El contador debe verificar realidad económica, soporte y trazabilidad. |
| JCC | Dictámenes sin evidencia, falta de independencia y omisiones profesionales. | La fe pública se afecta cuando la firma no se respalda en trabajo suficiente. | La casuística disciplinaria debe convertirse en aprendizaje ético. |
Fuente: elaboración propia.
Desarrollo reflexivo: ética individual, ética profesional y confianza pública
La ética profesional del contador público no surge únicamente de la norma ni del conocimiento técnico. Se construye a partir de una relación profunda entre la formación personal, el carácter, los hábitos, el deber profesional y la responsabilidad social. Debido a esto, la ética individual, la ética profesional y la ética cívica no deben comprenderse como dimensiones separadas, sino como niveles complementarios que sostienen la confianza pública.
En el ejercicio contable, las decisiones técnicas se encuentran atravesadas por juicios morales. Firmar, certificar, dictaminar, advertir, revelar o abstenerse de hacerlo, son actuaciones que comprometen no solo el conocimiento normativo del contador, sino su independencia, prudencia y coherencia. Por esta razón, la ética profesional no puede reducirse al cumplimiento formal de disposiciones legales; debe asumirse como una práctica cotidiana de carácter y responsabilidad frente al interés público.
Desde esta perspectiva, la confianza pública se fortalece cuando el contador actúa con independencia, verifica la evidencia, documenta sus juicios y resiste presiones que puedan afectar la razonabilidad de la información, y se debilita cuando la técnica se utiliza para justificar decisiones previamente tomadas, encubrir errores, suavizar hallazgos o responder a intereses particulares.
La ética individual como raíz de la ética profesional
La ética individual constituye una base fundamental de la ética profesional. Lo que el contador público es como persona se refleja en su forma de actuar frente a los informes, los estados financieros, los dictámenes, las declaraciones tributarias y las decisiones empresariales. La formación recibida en la familia, los hábitos adquiridos, la capacidad de autocontrol, la prudencia y la coherencia personal, influyen directamente en la manera como se ejerce la profesión.
En este sentido, la ética profesional no nace únicamente en el escritorio, en la universidad o en el marco normativo. Se forma en las decisiones cotidianas, en la capacidad de cumplir la palabra, respetar la verdad, reconocer límites, preguntar cuando existe duda y abstenerse de actuar cuando no hay evidencia suficiente. Cuando la ética individual es sólida, la ética profesional cuenta con una base más firme para resistir presiones, conflictos de interés y propuestas indebidas.
Por ello, el carácter se convierte en un elemento esencial de la profesión contable. No se trata de una cualidad abstracta, sino de una disposición práctica para actuar correctamente, incluso cuando existen costos personales, económicos o laborales. En la contaduría pública, el carácter se prueba cuando el profesional debe decir “no”, exigir soportes, advertir riesgos o negarse a firmar información que no refleja razonablemente la realidad económica.
Reflexión profesional delimitada
En el marco de esta reflexión, resulta pertinente incorporar una experiencia personal que permite comprender la relación entre ética individual y ética profesional. El 18 de abril de 2007, durante un momento familiar profundamente significativo, una frase quedó como orientación vital: “Nunca negocien sus valores, fortalezcan su carácter y tengan palabra”.
Esta expresión, más que una anécdota íntima, evidencia que el carácter no se forma únicamente en la academia ni en la norma. A su vez, se construye en la familia, en los hábitos, en la experiencia, en las pérdidas y en las decisiones silenciosas de la vida cotidiana. Desde esta perspectiva, la ética profesional del contador público se alimenta de una ética individual previa, formada por valores, autocontrol, prudencia y sentido de responsabilidad.
Cuando el contador enfrenta presiones para firmar sin evidencia, alterar información, omitir hallazgos o aceptar beneficios indebidos, no solo está en juego su conocimiento técnico, se pone a prueba la fortaleza de su carácter. En esos momentos, la ética deja de ser una teoría y se convierte en una decisión concreta frente a la verdad, la independencia y la confianza pública.
La ética como GPS moral de la profesión contable
En este artículo, la expresión GPS moral se utiliza como una metáfora interpretativa propuesta por la autora para explicar la función orientadora de la ética en la práctica contable. Así como un sistema de navegación permite corregir el rumbo cuando existe una desviación, la ética profesional permite al contador identificar riesgos, detenerse ante presiones indebidas y reorientar sus decisiones hacia la verdad, la evidencia y el interés público.
Este GPS no reemplaza la norma, sino que le da sentido. Las normas establecen criterios mínimos de actuación, pero el carácter profesional facilita aplicarlas con prudencia, independencia y responsabilidad. Debido a esto, la ética, además de prevenir sanciones, transforma la contaduría al convertirla en una profesión capaz de custodiar la confianza social.
Igualmente, se expresa en situaciones concretas: cuando el contador exige evidencia suficiente, se abstiene de firmar información inconsistente, advierte riesgos a la administración, documenta sus juicios profesionales y sostiene la verdad aun en escenarios de presión. En estos casos, la ética deja de ser un discurso general y se convierte en una práctica verificable.
A continuación, se presenta una matriz de análisis ético que relaciona los referentes filosóficos con su aplicación en la contaduría pública (ver Tabla 2):
Tabla 2
Matriz de análisis ético
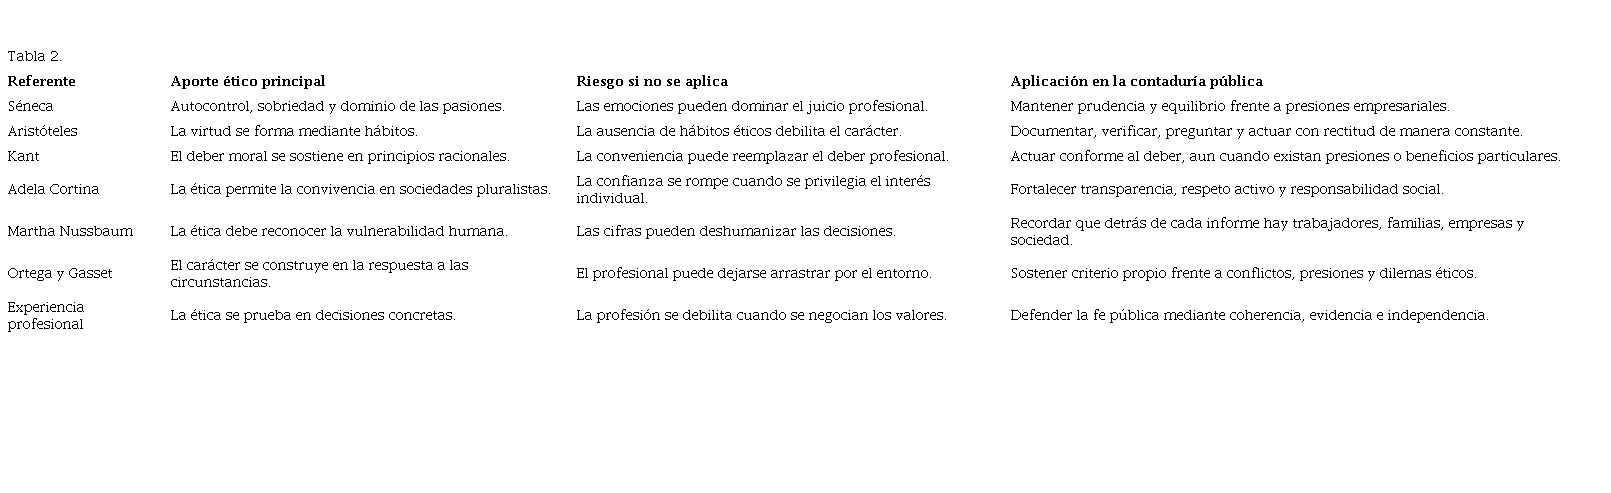 Fuente: elaboración propia.
| Séneca | Autocontrol, sobriedad y dominio de las pasiones. | Las emociones pueden dominar el juicio profesional. | Mantener prudencia y equilibrio frente a presiones empresariales. |
| Aristóteles | La virtud se forma mediante hábitos. | La ausencia de hábitos éticos debilita el carácter. | Documentar, verificar, preguntar y actuar con rectitud de manera constante. |
| Kant | El deber moral se sostiene en principios racionales. | La conveniencia puede reemplazar el deber profesional. | Actuar conforme al deber, aun cuando existan presiones o beneficios particulares. |
| Adela Cortina | La ética permite la convivencia en sociedades pluralistas. | La confianza se rompe cuando se privilegia el interés individual. | Fortalecer transparencia, respeto activo y responsabilidad social. |
| Martha Nussbaum | La ética debe reconocer la vulnerabilidad humana. | Las cifras pueden deshumanizar las decisiones. | Recordar que detrás de cada informe hay trabajadores, familias, empresas y sociedad. |
| Ortega y Gasset | El carácter se construye en la respuesta a las circunstancias. | El profesional puede dejarse arrastrar por el entorno. | Sostener criterio propio frente a conflictos, presiones y dilemas éticos. |
| Experiencia profesional | La ética se prueba en decisiones concretas. | La profesión se debilita cuando se negocian los valores. | Defender la fe pública mediante coherencia, evidencia e independencia. |
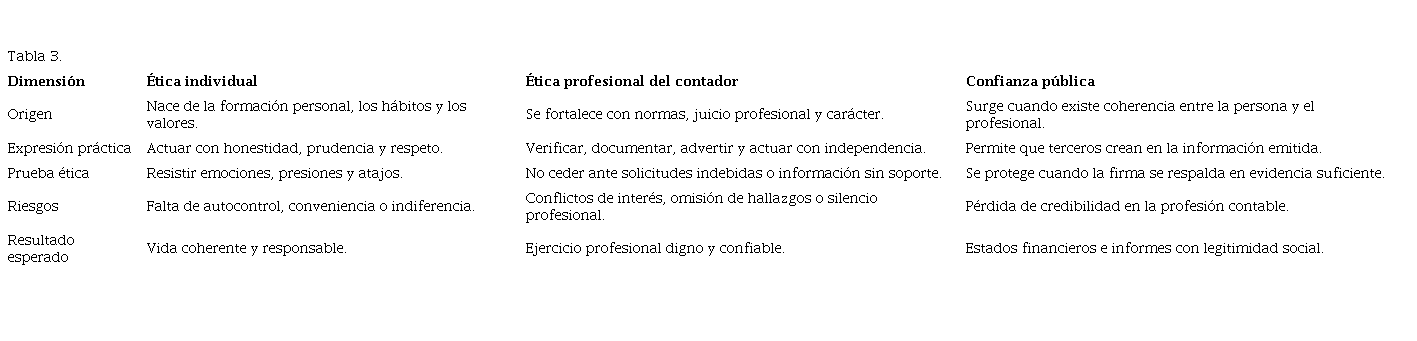
Sumado a lo anterior, la relación que se evidencia en la Tabla 3, indica que la ética profesional no es un concepto aislado ni una declaración formal, pues lo que el contador es como persona, se proyecta en cada decisión técnica. Por ello, la confianza pública se sostiene cuando existe coherencia entre los valores personales, el juicio profesional y la responsabilidad frente a terceros. La técnica sostiene el procedimiento, pero el carácter sostiene la credibilidad de la profesión contable.
Tabla 3
Relación entre ética individual, ética profesional y confianza pública
 Fuente: elaboración propia.
| Origen | Nace de la formación personal, los hábitos y los valores. | Se fortalece con normas, juicio profesional y carácter. | Surge cuando existe coherencia entre la persona y el profesional. |
| Expresión práctica | Actuar con honestidad, prudencia y respeto. | Verificar, documentar, advertir y actuar con independencia. | Permite que terceros crean en la información emitida. |
| Prueba ética | Resistir emociones, presiones y atajos. | No ceder ante solicitudes indebidas o información sin soporte. | Se protege cuando la firma se respalda en evidencia suficiente. |
| Riesgos | Falta de autocontrol, conveniencia o indiferencia. | Conflictos de interés, omisión de hallazgos o silencio profesional. | Pérdida de credibilidad en la profesión contable. |
| Resultado esperado | Vida coherente y responsable. | Ejercicio profesional digno y confiable. | Estados financieros e informes con legitimidad social. |
La técnica contable falla cuando falla el carácter
La contaduría pública requiere dominio técnico, conocimiento normativo y capacidad analítica. Sin embargo, las crisis empresariales, los procesos disciplinarios y las experiencias profesionales muestran que muchas fallas no se originan únicamente en errores de cálculo o desconocimiento de normas, sino en debilidades éticas previas.
Cuando el carácter se debilita, la técnica puede convertirse en instrumento de manipulación. Un procedimiento contable, en apariencia correctamente elaborado, puede perder legitimidad si se utiliza para ocultar información, justificar operaciones sin sustancia económica o presentar una realidad financiera distorsionada. Por esta razón, necesita una base ética que oriente su finalidad.
La ética profesional favorece que el conocimiento contable se ponga al servicio de la verdad, la transparencia y el interés público. Sin esa base, la norma se aplica de manera mecánica, la evidencia se selecciona de forma conveniente y el juicio profesional se subordina a presiones externas. En consecuencia, la transformación de la contaduría no depende únicamente de mejores estándares, sistemas o herramientas, sino de profesionales con carácter suficiente para aplicar la técnica con responsabilidad social.
Experiencia pedagógica como ilustración, no como metodología
Las experiencias pedagógicas mencionadas en este artículo no constituyeron el objeto central de investigación ni configuraron una sistematización de práctica docente. Se incorporaron únicamente como ilustraciones reflexivas que permitieron observar cómo los valores personales se relacionan con la formación ética del futuro contador público.
En una actividad realizada con estudiantes de Contaduría, se propuso representar gráficamente las raíces personales y los valores que cada participante consideraba no negociables. La actividad evidenció que la familia, la justicia, la palabra y la felicidad aparecieron como referentes iniciales del carácter. Esta experiencia favoreció la comprensión de que la ética profesional se fortalece cuando el estudiante reconoce sus propios valores y los vincula con la responsabilidad social de la profesión.
Desde esta perspectiva, la formación contable no debe limitarse al aprendizaje técnico, ya que debe promover el juicio crítico, la sensibilidad ética, la capacidad de argumentar y la responsabilidad frente a la confianza pública. En este sentido, la ética no se enseña únicamente como contenido, sino como una práctica de reflexión, coherencia y decisión.
La JCC y la protección de la fe pública
La JCC cumple un papel esencial en la protección de la fe pública contable en Colombia. Como organismo de inspección, vigilancia y disciplina profesional, su función no se limita a sancionar conductas contrarias a la ética, pues cumple una función preventiva y pedagógica en la medida en que sus decisiones permiten identificar riesgos, advertir comportamientos indebidos y fortalecer la cultura ética de la profesión.
La casuística disciplinaria colombiana evidencia que los riesgos éticos no son fenómenos lejanos ni exclusivamente internacionales. Situaciones relacionadas con dictámenes sin evidencia suficiente, pérdida de independencia, aceptación de presiones, omisión del juicio profesional o emisión de informes que no reflejan razonablemente la realidad económica, afectan directamente la confianza pública.
De acuerdo con lo anterior, las decisiones disciplinarias deben entenderse como lecciones profesionales. Cada caso permite reflexionar sobre la importancia del carácter, la independencia, el escepticismo profesional y la responsabilidad frente al interés público. La fe pública no se protege únicamente mediante normas, se protege mediante actuaciones coherentes, documentadas y verificables.
En este sentido, la JCC puede convertirse en un referente pedagógico para estudiantes, contadores, revisores fiscales, auditores y firmas contables. Su labor contribuye a recordar que la firma del contador público no es un acto mecánico, más bien es una manifestación de confianza social que exige evidencia, juicio y ética profesional.
Conclusiones
La ética profesional constituye el eje que sostiene la confianza pública y transforma la contaduría porque permite que la técnica contable tenga sentido social, legitimidad y credibilidad. La profesión no se agota en la elaboración de estados financieros, certificaciones, declaraciones o dictámenes; su verdadero alcance se encuentra en la responsabilidad de proteger la verdad económica y servir al interés público.
El análisis desarrollado permite concluir que la confianza pública no se impone únicamente por la norma ni se garantiza con procedimientos técnicos. Se construye mediante hábitos profesionales sostenidos en el carácter, la independencia, la prudencia, el escepticismo profesional y la coherencia entre lo que el contador sabe, afirma y firma. Por ello, cuando la ética se debilita, también lo hace la fe pública y se afecta la credibilidad de toda la profesión.
Los referentes filosóficos revisados muestran que la ética profesional articula hábito, deber, convivencia, humanidad y proyecto de vida. Aristóteles aporta la idea de virtud como hábito; Kant, el deber racional; Cortina, la convivencia en sociedades pluralistas; Nussbaum, la sensibilidad frente a la vulnerabilidad humana, y Ortega y Gasset, la construcción del carácter frente a las circunstancias. En conjunto, estos aportes confirman que la ética contable no es un discurso abstracto, sino una práctica concreta de juicio, responsabilidad y coherencia.
Asimismo, los casos empresariales y disciplinarios evidencian que muchas crisis contables no surgen exclusivamente por fallas técnicas, sino por decisiones morales equivocadas: omitir evidencia, aceptar presiones, guardar silencio, normalizar errores o privilegiar intereses particulares sobre el interés público. Estas situaciones demuestran que la transformación de la contaduría exige una ética viva, aplicada y verificable en la práctica cotidiana.
En el contexto colombiano, la JCC cumple un papel relevante como organismo de inspección, vigilancia y disciplina profesional. Sin embargo, su función también debe comprenderse desde una dimensión pedagógica y preventiva, capaz de convertir los aprendizajes disciplinarios en referentes para fortalecer la cultura ética de la profesión.
Finalmente, la contaduría se transforma cuando el contador público comprende que su labor no consiste únicamente en aplicar normas, sino en custodiar la confianza que la sociedad deposita en su criterio. Así pues, la ética profesional, no es un discurso complementario, sino la raíz que sostiene la fe pública, dignifica la profesión y permite que la contaduría aporte en la construcción de una sociedad más transparente, responsable y justa.