INTRODUCCIÓN
Las cooperativas agropecuarias a nivel mundial desempeñan un papel fundamental en el desarrollo económico y social de las comunidades rurales. Estas organizaciones contribuyen a mejorar la seguridad alimentaria, estimulan el desarrollo rural y facilitan la inclusión social y económica de sus miembros.
El sector cooperativo agropecuario en Cuba se remonta a la década de 1960, estrechamente vinculado a las reformas agrarias implementadas en el país. Su desarrollo se ha sustentado en el trabajo colectivo de los socios y en el ejercicio del cooperativismo como forma colectiva de producción, contribuyendo al desarrollo de la economía nacional y al fortalecimiento de la soberanía alimentaria.
Desde sus inicios, uno de los principales retos de las cooperativas agropecuarias cubanas ha sido la implementación de mecanismos adecuados para la toma de decisiones, la evaluación y articulación de los costos, con el propósito de gestionar eficientemente los recursos financieros involucrados en los procesos productivos, las líneas de negocio y su participación en el mercado.
En la actualidad, las cooperativas agropecuarias, específicamente en la provincia de Pinar del Río, presentan limitaciones relacionadas con la utilización del costeo basado en actividades y el costo objetivo como herramientas de gestión de costos en la producción tabacalera.
Lladós et al. (2018) plantean que el estudio de la cadena de valor permite identificar el conjunto de actividades que una industria requiere para llevar un producto final al mercado, desde su concepción hasta su utilización por parte de los consumidores finales.
Por su parte, Porter (2006) señala que, para diagnosticar la ventaja competitiva, es necesario definir una cadena de valor que permita a la empresa o a los productores competir frente a sus rivales. Este proceso comienza con la identificación de las actividades individuales que conforman la cadena genérica de valor. Las actividades relevantes solo pueden definirse cuando se aíslan tecnologías y economías independientes. Para ello, resulta necesario subdividir las funciones globales en actividades específicas, siendo de utilidad el análisis del flujo de producción, de los pedidos o de la información.
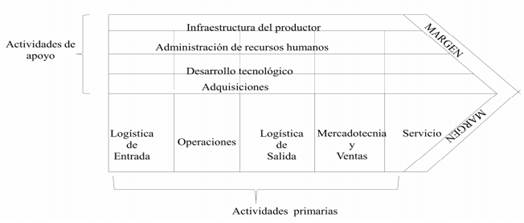
Las cadenas de valor agregadas dentro de los límites de una organización han sido ampliamente estudiadas en la economía industrial a nivel micro (Armaghan y Emrah, 2022). En este sentido, Porter (1980, 1985) realizó una contribución significativa al desarrollar el modelo de cadena de valor empresarial y analizar su relación con la generación de ventajas competitivas (Armaghan y Emrah, 2022), como se muestra en la Figura 1.
De acuerdo con Porter (1985), los eslabones de la cadena de valor se clasifican en actividades primarias y actividades de apoyo. Entre las actividades primarias se encuentran la logística de entrada, las operaciones, la logística de salida, el marketing y las ventas, así como el servicio al cliente.
De igual manera, Porter (1985) identifica como actividades de apoyo las adquisiciones, la gestión de recursos humanos, el desarrollo tecnológico y la infraestructura de la organización.
Rojas et al. (2023c) plantean que la gestión de aquellas actividades y procesos de la cadena de valor vinculados con la actividad empresarial contribuye a la creación de productos y servicios competitivos en el mercado, criterio que también es respaldado por Rojas et al. (2022a), Rojas et al. (2022b) y Rojas et al. (2023b).
El modelo propuesto por Porter (1985) postula que la ventaja competitiva está impulsada por la estructura de la industria y por las condiciones del entorno en el que opera la organización. Desde esta perspectiva, el contexto competitivo determina en gran medida la capacidad de las empresas para generar ventajas sostenibles y alcanzar un desempeño superior.
Por su parte, Presutti y Mawhinney (2013) señalan que la ventaja competitiva se construye mediante la generación de valor para los clientes y se manifiesta cuando se logra reducir costos e incrementar el rendimiento organizacional, siendo la adecuada implementación de la cadena de valor un elemento fundamental para alcanzar estos objetivos.
Según Rojas et al. (2021), en el contexto actual de la economía mundial, la cadena de valor constituye una herramienta pertinente para diseñar e implementar estrategias empresariales en entornos caracterizados por la saturación de oferentes, los constantes cambios del mercado y las crecientes exigencias de los consumidores. Su aplicación se orienta a la creación de valor para los clientes mediante el fortalecimiento de aquellas actividades y competencias distintivas que permiten generar ventajas competitivas (Rojas et al., 2022a; Rojas et al., 2022b).
Asimismo, la cadena de valor permite realizar análisis de los modelos de negocio empresariales a partir de la identificación de las actividades que generan valor dentro de la organización (Rojas et al., 2024a). Ello contribuye a la obtención de productos de mayor calidad y al fortalecimiento del posicionamiento competitivo en el mercado, además de aportar al desarrollo del conocimiento contable, financiero y económico sobre los mecanismos que permiten incrementar la creación de valor (Rojas et al., 2024b; Rojas et al., 2024c).
El sistema de costos comprende un conjunto de procedimientos técnicos, administrativos y contables empleados por una entidad para determinar el costo de sus operaciones en las diferentes fases de su actividad (Barreto et al., 2023).
Salazar (2020) caracteriza el costeo basado en actividades (ABC) como una herramienta que posibilita una asignación más precisa de los costos, sustentada en la identificación de las actividades realizadas y en la distribución de los costos de acuerdo con la cantidad de recursos consumidos en cada una de ellas.
El método de costeo basado en actividades requiere que los costos indirectos y los gastos asociados a los procesos de apoyo, servicios y administración sean atribuidos a los costos de cada proyecto o producto (Pazmiño y Gonzabay, 2022).
Como etapa inicial para la aplicación del costeo ABC, es necesario identificar los costos indirectos y asignarlos a los correspondientes centros de costos (Villacís y Solís, 2024).
Según Podmoguilnye (2004), el costo objetivo no constituye únicamente una técnica para establecer costos o metas de costos, sino que representa un mecanismo integral que permite articular de manera coherente las distintas áreas funcionales de la organización.
Este enfoque alinea el valor percibido por el cliente con los presupuestos de costos necesarios para la producción, garantizando que los productos satisfagan las necesidades y expectativas de los diferentes segmentos del mercado (Bakkar et al., 2025).
En correspondencia con estos fundamentos teóricos, el objetivo general de la presente investigación es diseñar un procedimiento para la articulación del costeo basado en actividades y el costo objetivo en el sector tabacalero.
METODOLOGÍA
Según Hernández et al. (2020), Rojas et al. (2022a) y Rojas et al. (2022c), para la elaboración del marco teórico se emplearon diversos métodos teóricos. En primer lugar, se utilizó el método histórico-lógico, con el propósito de analizar la articulación entre el costeo basado en actividades y el costo objetivo en cooperativas agropecuarias pinareñas dedicadas al cultivo de tabaco, así como profundizar en los diferentes criterios relacionados con las formas, métodos y vías para su implementación.
Asimismo, se aplicó el método de análisis y síntesis, el cual permitió realizar una valoración crítica del marco teórico y contextual asociado al objeto de estudio. De igual manera, se empleó el método sistémico-estructural para apoyar la toma de decisiones relacionada con la articulación de los costos en el proceso productivo.
La información vinculada con la articulación de los costos en la producción tabacalera se obtuvo mediante el análisis documental, a partir de un estudio descriptivo de los documentos consultados, lo que permitió desarrollar una investigación de carácter cualitativo. Para ello, se analizaron documentos relacionados con la legislación vigente de la política tabacalera en Cuba, considerando el marco regulatorio aplicable, así como manuales, procedimientos y resoluciones. Entre los principales documentos examinados se encuentran las resoluciones 138/2021, 381/2021, 524/2021, 525/2021, 599/2021, 600/2021, 63/2024 y 275/2024.
RESULTADOS
El sector tabacalero constituye el cuarto renglón de mayores ingresos para la economía cubana y genera empleo para aproximadamente 200 000 trabajadores, cifra que puede alcanzar los 250 000 durante los períodos de mayor actividad agrícola. La entidad responsable de dirigir la producción tabacalera es el Grupo Empresarial TABACUBA, encargado de gestionar todas las fases de la cadena productiva, desde la producción agrícola, la preindustria y la producción industrial, hasta la comercialización, la logística y el desarrollo del sector.
La provincia de Pinar del Río, que aporta más del 70 % de la producción tabacalera nacional, cuenta con 11 empresas dedicadas a esta actividad. En dicho territorio se producen todas las variedades de tabaco cultivadas en el país y se han incorporado tecnologías destinadas a potenciar la producción de capas de alto valor exportable. Con este propósito, cada año se destinan aproximadamente 780 hectáreas a la producción de tabaco tapado con tela, cuyas hojas son utilizadas en la elaboración de los reconocidos puros habanos.
En la provincia existen 280 cooperativas dedicadas al cultivo del tabaco, distribuidas en 218 Cooperativas de Créditos y Servicios (CCS) y 62 Cooperativas de Producción Agropecuaria (CPA). Estas cooperativas se encuentran distribuidas en los diferentes municipios de la provincia, tal como se presenta a continuación:
-
Sandino con 20 CCS y 5 CPA
-
Mantua: 14 CCS y 6 CPA
-
Minas de Matahambre: 20 CCS y 6 CPA
-
Viñales: 18 CCS y 3 CPA
-
La Palma: 15 CCS y 7 CPA
-
Consolación del Sur: 33 CCS y 10 CPA
-
Pinar de Rio: 24 CCS y 12 CPA
-
San Luis: 26 CCS y 8 CPA
-
San Juan: 28 CCS y 5 CPA
-
Guane: 20 CCS
En la provincia, el cultivo del tabaco es desarrollado por usufructuarios que solicitan tierras destinadas a esta línea productiva, así como por propietarios que disponen de la infraestructura técnica requerida, entre la que se incluyen casas de tabaco, sistemas de riego y otros medios necesarios para la producción.
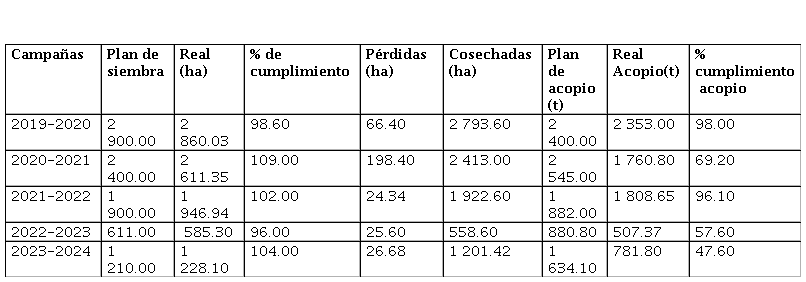
Las áreas de siembra planificadas, mostradas en la Tabla 1 para respaldar la producción durante el período 2019-2024, alcanzaron un cumplimiento aproximado de 2 900,0 hectáreas, lo que representa alrededor del 102 % de lo previsto. No obstante, algunas Unidades Empresariales de Base (UEB) presentaron mayores dificultades en el cumplimiento de los planes de siembra. Entre ellas destacan La Coloma, con un 69 % del plan de siembra y un 92 % del área cosechada, y Luis Lazo, con un 81 % del plan de siembra y un 99 % del área cosechada.
Entre las principales causas de estos incumplimientos se identificaron imprecisiones en la contratación, el incumplimiento del programa de riego de semilleros establecido en el cronograma de siembra, la no aprobación de determinados créditos destinados a inversiones y producción, así como la falta de respaldo de todos los sistemas de riego contratados para las nuevas áreas productivas.
En este contexto, el acopio alcanzó un cumplimiento del 94 %. Mientras que el rendimiento contratado fue de 1,01 toneladas por hectárea (t/ha), el rendimiento real obtenido fue de 0,85 t/ha. Entre las formas productivas que superaron el rendimiento de 1,0 t/ha se encuentran la CCS Ceferino Fernández, CCS Estelo Díaz, CCS Gilberto Barcón, CCS Hermanos Saíz, CCS Juanelo Casanueva, CCS Lázaro Acosta, CCS Mártires del Corinthia, CCS Pedro Zaiden, CCS Agustín de la Cruz, CCS Gabriel Lache y la CPA Rafael Ferro. El resto de las unidades productivas no alcanzó dicho indicador.
Asimismo, incidieron negativamente diversas insuficiencias relacionadas con la contratación, el incumplimiento del programa de siembra durante los meses de octubre y noviembre de 2022, así como las afectaciones ocasionadas por las lluvias, que provocaron pérdidas significativas en los semilleros. A ello se sumó la imposibilidad de respaldar todos los sistemas de riego planificados y el incumplimiento de los planes de producción agrícola (PPA) vinculados a los equipos de riego y la maquinaria.
Adicionalmente, se registraron atrasos en las labores culturales y de cosecha debido al déficit de fuerza de trabajo, a las limitaciones en la capacidad de cura y al deterioro o agotamiento de las fuentes de abastecimiento. De igual forma, no todas las UEB otorgaron la atención requerida a la introducción de las nuevas tecnologías previstas en el programa de desarrollo del sector.
Tabla 1
Resumen comparativo de las campañas tabacaleras 2019 – 2024.
 Datos suministrados por la Empresa Provincial de Tabaco de Pinar del Río
| Campañas | Plan de siembra | Real (ha) | % de cumplimiento | Pérdidas (ha) | Cosechadas (ha) | Plan de acopio (t) | RealAcopio(t) | % cumplimiento acopio |
| 2019-2020 | 2 900.00 | 2 860.03 | 98.60 | 66.40 | 2 793.60 | 2 400.00 | 2 353.00 | 98.00 |
| 2020-2021 | 2 400.00 | 2 611.35 | 109.00 | 198.40 | 2 413.00 | 2 545.00 | 1 760.80 | 69.20 |
| 2021-2022 | 1 900.00 | 1 946.94 | 102.00 | 24.34 | 1 922.60 | 1 882.00 | 1 808.65 | 96.10 |
| 2022-2023 | 611.00 | 585.30 | 96.00 | 25.60 | 558.60 | 880.80 | 507.37 | 57.60 |
| 2023-2024 | 1 210.00 | 1 228.10 | 104.00 | 26.68 | 1 201.42 | 1 634.10 | 781.80 | 47.60 |
Con base en el análisis integral de las cooperativas agropecuarias dedicadas a la producción del tabaco en la provincia de Pinar del Río, se ha seleccionado como caso de estudio la CCS Gervasio Hernández. Esta decisión responde a criterios técnicos y estratégicos que la posicionan como una de las más destacadas del país, en cuanto a calidad, rendimiento y eficiencia productiva, dentro este contexto dicha cooperativa sobresale por su alto nivel de cumplimiento en las campañas agrícolas, su capacidad exportadora y la obtención de hojas de capas de excelencia, utilizadas en la elaboración de los afamados habanos. Además, esta cooperativa ha sido vinculada a la figura del Hombre Habano, distinción que simboliza el compromiso con la tradición y la excelencia en el manejo del cultivo, según datos publicados por el Grupo Empresarial TABACUBA. Por tanto, su elección como unidad de análisis permite profundizar en práctica de control de costos y gestión eficiente dentro de un entorno productivo de referencia nacional.
Caracterización general de la Cooperativa Gervasio Hernández
La cooperativa radica en el kilómetro (km) ocho: Carretera a la Coloma, fundada el 19 de diciembre 2005, tiene su organización de base, y la asamblea general de socios que funciona mensualmente, según programa.
Misión: Producción y venta de tabaco negro, tipo tabaco tapado y sol ensartado al estado, como producciones secundarias los cultivos varios afines rotando y/o alternando, producción de leche y carne vacuna.
Visión: Lograr producciones eficientes y con calidad competitiva que satisfaga las exigencias del mercado interno y externo, aplicando los últimos resultados de la ciencia agropecuaria para obtener crecimientos sostenidos mediante el incremento de los rendimientos que permita lograr producciones rentables donde se beneficien los productores y la organización productiva, buscando un ambiente favorable en los productores y socios, todo ello insertado en la comunidad. Cubrir con la demanda de fuerza de trabajo en los momentos picos. Disponer de una infraestructura, logística y recursos humanos que garantice el cumplimiento de la misión.
Tiene como renglón fundamental la cooperativa: la producción de tabaco tapado y en menor medida el virginia. Según la clasificación de la hoja del tabaco, planta la cooperativa 80 ha de tabaco: de ellos 36 toneladas (t) de virginia y 44 t de tapado, con una producción total de 80 t de tabaco, y proyectan llegar a 90 ha, con 116.6 t de tabaco seco en el año 2030. Siembra además 108.8 ha de cultivos varios, de viandas 18.50 ha, hortalizas 6.5 ha y granos 83.8 ha con una producción de 324 t y proyectan llegar a 119.2 ha con 366.7 t.
En la tabla 2 se muestran las campañas de producción de tabaco de la cooperativa agropecuaria Gervasio Hernández en la campaña comprendida de 2019 a 2024, existen incumplimientos en la campaña 2020-2021 relacionado con el acopio debido a la existencia de la COVID-2019 y en la campaña 2022-2023 existen pérdidas de 1 t en el acopio por el paso del huracán Ian, en la campaña posterior se muestran índices de crecimiento por la recuperación del sector, tanto en la siembra como en el acopio.
Tabla 2.
Campañas de producción de tabaco de la cooperativa agropecuaria Gervasio Hernández en las campañas 2019-2024
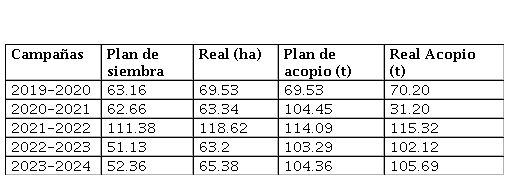 Datos suministrados por la Empresa Provincial de Tabaco de Pinar del Río
| Campañas | Plan de siembra | Real (ha) | Plan de acopio (t) | RealAcopio (t) |
| 2019-2020 | 63.16 | 69.53 | 69.53 | 70.20 |
| 2020-2021 | 62.66 | 63.34 | 104.45 | 31.20 |
| 2021-2022 | 111.38 | 118.62 | 114.09 | 115.32 |
| 2022-2023 | 51.13 | 63.2 | 103.29 | 102.12 |
| 2023-2024 | 52.36 | 65.38 | 104.36 | 105.69 |
En resumen, el diagnóstico realizado evidencia el reconocimiento de la limitada disponibilidad y procesamiento de la información relativa a la articulación de los costos basados en actividades y el costo objetivo en la CCS Gervasio Hernández. A través del diagrama de Ishikawa Ponderado o Espina de Pescado o de Causa – Efecto se resume la situación, como se muestra en la figura 2.
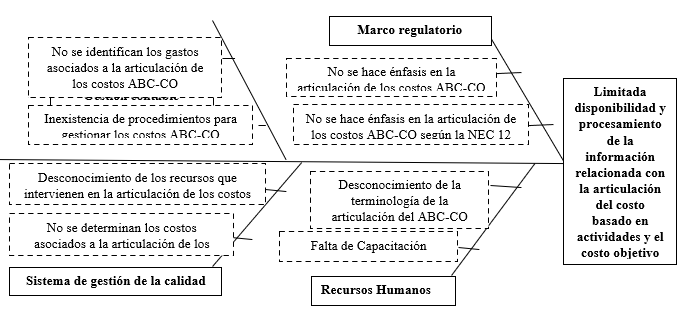 Figura 2
Diagrama Causa- Efecto
Elaboración propia
De igual manera, se considera pertinente aplicar una herramienta que facilite la articulación de los costos ABC-CO en la CCS Gervasio Hernández. Si bien su implementación implica una inversión inicial en capacitación y mejoras de procesos, los beneficios esperados se reflejan en la reducción de errores, la optimización de recursos, la mejora de la satisfacción del cliente y el fortalecimiento de la competitividad en términos de costos y precios.
Tomando como referencia los fundamentos teóricos abordados en el capítulo 1, relacionados con la necesidad de que la información derivada de la articulación de los sistemas ABC-CO contribuya oportunamente a la gestión y responda a las exigencias actuales, así como considerando los resultados obtenidos en el diagnóstico realizado, se considera necesario diseñar un procedimiento para la articulación del costeo basado en actividades y la técnica del costo objetivo en la CCS Gervasio Hernández.
Diseño del procedimiento basado en la articulación del costeo basado en actividades y el costo objetivo para las cooperativas agropecuarias pinareñas. Caso de estudio: CCS Gervasio Hernández
Se propone un procedimiento estructurado en cuatro etapas, siete actividades y ocho pasos, apoyado en diferentes métodos y herramientas, con sus correspondientes salidas. Dicho procedimiento está orientado a mejorar la articulación entre el costeo basado en actividades y la técnica del costo objetivo. Sus componentes fundamentales, organizados de manera estructurada y sintetizada, se presentan a continuación:
Objetivo general del procedimiento: Articular el costeo basado en actividades y la técnica del costo objetivo en las cooperativas agropecuarias pinareñas. Caso de estudio: CCS Gervasio Hernández.
Objeto del procedimiento: La articulación del costeo basado en actividades (ABC) y la técnica del costo objetivo (TCO).
Responsable de la aplicación del procedimiento: Las cooperativas agropecuarias pinareñas vinculadas a la producción de tabaco.
Fundamentación legal: La articulación del ABC y la TCO se encuentra vinculada a la política económica del país y orientada al cumplimiento de las disposiciones normativas vigentes en Cuba. Entre ellas se encuentran la Norma Específica 12/2018 del Ministerio de Finanzas y Precios (MFP), la Resolución 209/2024 del MFP y la Resolución 212/2024 del MFP.
Premisas para la propuesta
Premisa 1. Existencia de una proyección contable y financiera en las cooperativas agropecuarias para alcanzar niveles superiores de eficiencia económica.
Esta premisa implica generar una visión prospectiva de los resultados contables y financieros, sustentada en criterios de rentabilidad y equilibrio económico, que no afecten el funcionamiento de los procesos organizativos y que faciliten una toma de decisiones eficiente en el uso de los recursos disponibles.
Premisa 2. Mapa de los procesos fundamentales que inciden en la cadena de valor del tabaco tapado.
Se requiere la identificación de las actividades mediante el mapa de procesos de la cadena de valor, herramienta estratégica que permite analizar las actividades generadoras de valor y establecer ventajas competitivas en las cooperativas agropecuarias tabacaleras, con el propósito de mejorar su rentabilidad y alcanzar los resultados esperados.
Premisa 3. Creación de espacios de diálogo entre los actores de la cadena para la toma de decisiones.
Desde las etapas iniciales del estudio se concertó entre las cooperativas y los actores de la cadena de valor la necesidad de establecer espacios y mecanismos de colaboración que favorezcan la participación de todos los involucrados durante las diferentes etapas del proceso. Esto comprende las fases de diagnóstico, diseño, implementación y evaluación de impactos.
El procedimiento descrito está conformado por varias etapas y, dentro de ellas, por actividades y pasos específicos, apoyados en métodos o herramientas y en las correspondientes salidas esperadas. Su estructura general se presenta en la Figura 3.
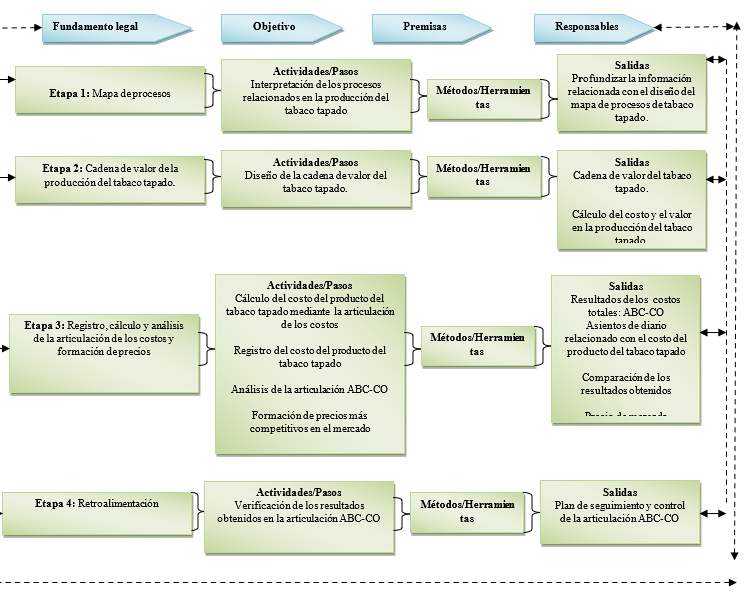 Figura 3.
Procedimiento basado en la articulación del costeo en base actividades y la técnica del costo objetivo para las cooperativas agropecuarias pinareñas. Caso de estudio: Gervasio Hernández
Elaboración propia
Etapa 1. Mapa de procesos
Objetivo: Diseñar el mapa de procesos de la producción de tabaco tapado.
Esta etapa está orientada a identificar y representar los procesos que intervienen en la producción de tabaco tapado, con el propósito de comprender sus interrelaciones y su contribución a la generación de valor dentro de la cooperativa.
Actividad 1. Verificación de los procesos relacionados con la producción de tabaco tapado
Mediante la elaboración del mapa de procesos se realiza un análisis del funcionamiento de cada proceso vinculado a la producción de tabaco tapado, con el objetivo de identificar las actividades que conforman la cadena de valor y su incidencia en los resultados productivos.
Paso 1.1. Actualización del mapa de procesos relacionado con la producción de tabaco tapado
Se analizan los procesos asociados a la producción de tabaco tapado con el fin de desarrollar una visión integral del sistema productivo y de las relaciones existentes entre sus diferentes componentes.
Como resultado de este paso se obtiene la información necesaria para el diseño y actualización del mapa de procesos del tabaco tapado. Para ello se emplean herramientas y métodos como el análisis y revisión documental, el trabajo en grupo, las técnicas de consenso y los grupos de discusión con actores y especialistas vinculados a la actividad.
Etapa 2. Cadena de valor de la producción de tabaco tapado
Objetivo: Definir la cadena de valor del tabaco tapado y los actores que la integran.
Esta etapa tiene como finalidad identificar los eslabones de la cadena de valor, las actividades generadoras de valor y de costos, así como los actores que participan en el proceso productivo.
Actividad 2. Diseño de la cadena de valor del tabaco tapado
Su objetivo es diseñar cada una de las actividades y funciones que intervienen en los diferentes eslabones de la cadena de valor, garantizando su adecuado funcionamiento a partir de la identificación de las actividades generadoras de valor y costo.
Paso 2.1. Elaboración de la secuencia de actividades de la cadena de valor
Se define y estructura la cadena de valor del tabaco tapado considerando sus relaciones con las restantes actividades productivas y de servicios que intervienen en el proceso.
Paso 2.2. Identificación de las actividades que generan costos, valor e inductores
Se identifican las actividades generadoras de costos y valor mediante entrevistas, trabajo en grupo y técnicas de consenso, lo que permite comprender mejor su funcionamiento y determinar los inductores más representativos para cada actividad.
La principal salida de esta etapa es la definición de la cadena de valor del tabaco tapado, así como la determinación de los costos y del valor generado en el proceso productivo.
Etapa 3. Registro, cálculo y análisis de la articulación de los costos y la formación de precios
Objetivo: Realizar el registro, cálculo y análisis de la articulación de los costos para contribuir a la formación de precios más competitivos en el mercado.
Actividad 3. Cálculo del costo del producto de tabaco tapado mediante la articulación ABC-CO
Esta actividad tiene como objetivo calcular el costo del producto mediante la articulación del costeo basado en actividades y el costo objetivo (ABC-CO), considerando los elementos de gastos, materiales, mano de obra y fichas de costos.
Paso 3.1. Definición del costo del tabaco tapado
Se determina el costo del producto mediante la articulación ABC-CO, a partir de la distribución de los gastos y materiales asociados al proceso productivo.
Actividad 4. Contabilización del costo del producto de tabaco tapado
Tiene como propósito registrar contablemente el costo del producto mediante asientos de diario, desglosando los elementos de gasto en las cuentas correspondientes, de acuerdo con la normativa vigente.
Paso 3.2. Registro del costo del producto en los asientos de diario
Se efectúan los registros contables de las operaciones relacionadas con la articulación ABC-CO y con la determinación del costo del producto.
Actividad 5. Análisis de la articulación ABC-CO
Su objetivo es analizar los resultados obtenidos mediante la articulación ABC-CO, realizando comparaciones entre los valores planificados y los resultados reales, con el fin de apoyar la toma de decisiones.
Paso 3.3. Interpretación de los resultados de la articulación ABC-CO en el producto de tabaco tapado
Se interpretan los resultados obtenidos durante el período analizado, evaluando las desviaciones y tendencias identificadas en el ejercicio contable.
Actividad 6. Formación de precios más competitivos en el mercado
Esta actividad tiene como objetivo contribuir a la formación de precios competitivos para la producción de tabaco tapado mediante el uso de la cadena de valor y la aplicación de principios de reingeniería inversa, considerando además la comparación con los precios existentes en el mercado.
Paso 3.4. Obtención de precios para el tabaco tapado
Se determinan precios que permitan competir de manera efectiva en el mercado a partir de la información obtenida mediante la cadena de valor del tabaco tapado.
Como salidas de esta etapa se obtienen los resultados de los costos totales derivados de la articulación ABC-CO, los asientos de diario relacionados con el costo del producto, las comparaciones entre los resultados obtenidos y los precios de mercado, así como los elementos necesarios para apoyar la toma de decisiones. Para ello se utilizan herramientas y métodos como el trabajo en grupo, las técnicas de consenso, el análisis y revisión documental y los grupos de discusión con actores y productores vinculados a la actividad.
Etapa 4. Retroalimentación
Objetivo: Lograr la retroalimentación de la información generada y de sus relaciones con las tareas y actividades desarrolladas durante el procedimiento.
Esta etapa tiene como finalidad evaluar los resultados obtenidos a partir de la articulación del costeo basado en actividades y la técnica del costo objetivo, garantizando la mejora continua del procedimiento y su adecuación a las condiciones reales de las cooperativas agropecuarias.
Actividad 7. Verificación de los resultados obtenidos en la articulación ABC-CO
El objetivo de esta actividad es verificar la relación existente entre los componentes de cada una de las etapas del procedimiento, con el propósito de garantizar su adecuada integración y evaluar la efectividad de su aplicación en los resultados obtenidos mediante la articulación ABC-CO.
Paso 4.1. Retroalimentación de los resultados de la articulación ABC-CO
Este paso persigue la actualización y perfeccionamiento continuo del procedimiento a partir de la realización de reuniones, mesas de diálogo y análisis de los resultados obtenidos mediante la articulación ABC-CO. De esta forma, se identifican oportunidades de mejora y se generan acciones correctivas orientadas a fortalecer el proceso de gestión de costos.
La principal salida de esta etapa es la elaboración de un plan de seguimiento y control de la articulación ABC-CO, utilizando como herramientas y métodos el trabajo en grupo, el intercambio entre actores y la evaluación sistemática de los resultados alcanzados.
El procedimiento propuesto para la articulación ABC-CO será ilustrado en la CCS Gervasio Hernández. Una vez definidas las razones que sustentan su aplicación en esta cooperativa, resulta necesario demostrar, como se ha señalado anteriormente, la existencia de determinadas premisas cuya implementación constituye un requisito previo para el desarrollo del procedimiento.
Entre estas premisas destacan:
-
Existencia de una proyección económica y financiera en las cooperativas agropecuarias orientada a alcanzar niveles superiores de eficiencia en los resultados económicos.
-
Disponibilidad de un mapa de los procesos fundamentales que inciden en la cadena de valor del tabaco tapado.
Una vez analizadas y verificadas cada una de las premisas, así como las etapas, actividades, tareas, herramientas, métodos y salidas previstas, se procede a la aplicación práctica del procedimiento propuesto.
CONCLUSIONES
Las condiciones actuales del sistema tabacalero en Cuba y, específicamente, en la provincia de Pinar del Río, se sustentan principalmente en el cultivo de tabaco tapado debido a su elevada calidad y demanda en el mercado internacional. Sin embargo, en la práctica persisten importantes desafíos para alcanzar los niveles productivos requeridos. Entre ellos destacan los efectos de los eventos climatológicos, los incumplimientos de los planes de producción derivados de demoras en la disponibilidad de financiamiento, las dificultades en la contratación de fuerza de trabajo y la disminución de la mano de obra campesina dedicada a la siembra directa, influenciada por los limitados incentivos económicos existentes en el sector.
Asimismo, se evidencian bajos rendimientos en las categorías exportables del tabaco, asociados a insuficientes capacidades de almacenamiento de tabaco seco, incumplimientos de la disciplina tecnológica en la fase agrícola, deterioro de la infraestructura productiva, disminución de la disponibilidad de sistemas de riego, insuficiencia de túneles para la producción de posturas y deterioro de las casas de cura natural y de las cámaras de cura controlada. A pesar de estas limitaciones, el sector tabacalero continúa ocupando un lugar estratégico dentro de la economía cubana por su contribución a la generación de ingresos.
En este contexto, la CCS Gervasio Hernández, dedicada fundamentalmente a la producción de tabaco tapado y responsable de aproximadamente el 50 % de la producción de este renglón en la provincia de Pinar del Río, constituye una entidad de referencia a nivel nacional. La cooperativa desarrolla acciones orientadas a incrementar los niveles de producción, contribuyendo al desarrollo sostenible de esta actividad económica en el territorio. Entre sus fortalezas destacan la existencia de un mercado nacional seguro, la disponibilidad de programas de financiamiento para proyectos de desarrollo local y empresarial, así como las posibilidades de incorporar nuevas tecnologías en los procesos de siembra, cosecha y beneficio del tabaco.
La articulación del costeo basado en actividades (ABC) y el costo objetivo (CO), mediante un procedimiento estructurado, permite integrar ambas herramientas dentro de un sistema de gestión de costos orientado a la formación de precios más competitivos para la producción tabacalera. Esta integración favorece una mejor comprensión de los costos asociados a cada actividad de la cadena de valor y contribuye a optimizar la utilización de los recursos disponibles.
Finalmente, el procedimiento propuesto constituye una base metodológica para integrar herramientas analíticas que faciliten la articulación sistemática del costeo ABC-CO. Su aplicación proporciona información relevante y conocimiento útil para fortalecer la toma de decisiones, mejorar la gestión económica de las cooperativas agropecuarias y contribuir a la definición de precios más competitivos, en correspondencia con las exigencias actuales del sector tabacalero.
DECLARACIONES Y TRANSPARENCIA DEL ARTÍCULO
Tabla
Descripción
| Ítem | Descripción |
| Agradecimientos | Los autores expresan su agradecimiento a la Cooperativa Agropecuaria Gervasio Hernández por su colaboración y orientación durante el desarrollo de la investigación y la elaboración del manuscrito. |
| Declaración de conflicto de intereses | Los autores declaran que no existen relaciones personales, laborales o financieras que hayan podido influir de manera inadecuada en la elaboración de este artículo. |
| Contribución de los autores | Leo Alejandro Acosta Rodríguez: participó en la concepción del estudio y el diseño metodológico. Dairon Rojas Hernández: participó en la ejecución de la investigación, la administración del proyecto y la gestión de los datos. César Vega Zárate: participó en la validación y revisión técnica de los resultados. Arístides Pelegrín Mesa: participó en la supervisión académica y metodológica de la investigación. Héctor Santana Duarte: participó en la revisión crítica y edición del manuscrito. |
| Información sobre financiación | Esta investigación no recibió apoyo económico de entidades públicas, privadas o sin ánimo de lucro. |
| Declaración sobre uso de datos de personas / consentimiento informado / protección de privacidad | La investigación se desarrolló respetando los principios éticos aplicables y garantizando la confidencialidad de la información utilizada. Los datos analizados fueron tratados exclusivamente con fines académicos y científicos, de conformidad con la normativa institucional vigente. |
| Descargo de responsabilidad | Las opiniones y afirmaciones presentadas en este artículo son responsabilidad exclusiva de los autores y derivan de su trabajo académico. No representan necesariamente la posición oficial de las instituciones o entidades relacionadas. Los autores asumen responsabilidad total por los resultados, el análisis y el contenido del manuscrito. |
| Declaración sobre el uso ético de tecnologías de inteligencia artificial / herramientas asistidas por IA | Los autores declaran que no utilizaron herramientas de inteligencia artificial generativa para la elaboración, análisis o redacción del presente manuscrito. |
Tabla
DISCLOSURES BOX
| Item | Description |
| Acknowledgements | The authors express their gratitude to the Gervasio Hernández Agricultural Cooperative for its collaboration and guidance during the development of the research and the preparation of the manuscript. |
| Conflict of Interest Statement | The authors declare that there are no personal, professional, or financial relationships that could have improperly influenced the preparation of this article. |
| Author Contributions | Leo Alejandro Acosta Rodríguez: participated in the conception of the study and methodological design. Dairon Rojas Hernández: participated in the execution of the research, project administration, and data management. César Vega Zárate: participated in the validation and technical review of the results. Arístides Pelegrín Mesa: participated in the academic and methodological supervision of the research. Héctor Santana Duarte: participated in the critical review and editing of the manuscript. |
| Funding Information | This research did not receive financial support from public, private, or non-profit organizations. |
| Statement on the Use of Personal Data / Informed Consent / Privacy Protection | The research was conducted in accordance with applicable ethical principles, ensuring the confidentiality of the information used. The data analyzed were used exclusively for academic and scientific purposes and in compliance with current institutional regulations. |
| Disclaimer | The opinions and statements presented in this article are the sole responsibility of the authors and derive from their academic work. They do not necessarily represent the official position of the institutions or related entities. The authors assume full responsibility for the results, analysis, and content of the manuscript. |
| Statement on the Ethical Use of Artificial Intelligence Technologies / AI-Assisted Tools | The authors declare that no generative artificial intelligence tools were used in the preparation, analysis, or writing of this manuscript. |
Referencias
Acosta, L. A., González, Y., & Rojas, D. (2023a). Integración de las cooperativas agropecuarias al proceso de gestión del plan de la economía en Cuba. Gestión y Gerencia, 17(2), 1–21. https://doi.org/10.5281/zenodo.10407329
Armaghan, C., & Emrah, K. (2022). The value chain dilemma of navigating sustainability transitions: A case study of an upstream incumbent company. Environmental Innovation and Societal Transitions, 45, 114–131. https://doi.org/10.1016/j.eist.2022.10.002
Barreto, W. W., Andrade, N. G., Cedeño, L. L., & Uriña, M. B. (2023). Determinación de costos y su efecto en la rentabilidad del Centro de Diagnóstico por Imagen Mundo de Imágenes S.A. Ciencia Latina Revista Científica Multidisciplinar, 7(4), 9700–9722. https://doi.org/10.37811/cl_rcm.v7i4.7657
Hernández, R., Fernández, C., & Baptista, P. (2020). Metodología de la investigación (6.ª ed.). McGraw-Hill.
Lladós, J., Meseguer, A., & Vilaseca, J. (2018). La cadena global de valor en la industria eléctrica. Investigación Económica, 77(304), 135–170. https://doi.org/10.22201/fe.01851667p.2018.304.66402
López, A. C. (2016). Propuesta de cadena de valor de la producción tabacalera en la Empresa de Acopio y Beneficio de Tabaco “Hermanos Saíz” de San Juan y Martínez (Tesis de pregrado). Universidad de Pinar del Río. Repositorio Institucional.
Pazmiño, M., & Gonzabay, M. (2022). Modelo de costos para la construcción de viviendas unifamiliares, ciudad de Guaranda año 2022. Digital Publisher CEIT, 7(4), 67–79. https://doi.org/10.33386/593dp.2022.4-1.1171
Podmoguilnye, M. G. (2004). El costeo basado en actividades (1.ª ed.). La Ley.
Porter, M. (1980). Estrategia competitiva: Técnicas para analizar industrias y competidores. La Prensa Libre.
Porter, M. E. (1985). Competitive advantage: Creating and sustaining superior performance. Free Press. https://www.albany.edu/~gs149266/Porter%20(1985)%20-%20chapter%201.pdf
Porter, M. (2006). Ventaja competitiva. CECSA.
Presutti, W. D., & Mawhinney, J. R. (2013). Understanding the dynamics of the value chain. Business Expert Press. https://www.amazon.com/Understanding-Dynamics-Value-William-Presutti-ebook/dp/B00B7AAEK8
Roco, Á., Flores, S. V., Olguín, M., & Maureira, N. (2024). Alpha de Cronbach y su intervalo de confianza. Nutrición Hospitalaria, 41(1), 270–271. https://doi.org/10.20960/nh.04961
Rojas, D., Acosta, L. A., & Pelegrín, A. (2024a). Cadena de valor del proyecto de organización de obra y montaje de electricidad. Hitos de Ciencias Económico-Administrativas, 44(2). https://doi.org/10.19136/hitos.a30n86.6320
Rojas, D., Acosta, L. A., & Pelegrín, A. (2024b). Procesos que crean valor: Proyectos de organización de obra y montaje de electricidad. Caso de estudio CEDAI, Pinar del Río, Cuba. Revista Academia, 47(23), 73–84. http://saber.ula.ve/handle/123456789/50880
Rojas, D., Echevarria, M., Acosta, L. A., & García, J. (2023a). Procesos que incurren en la generación de valor para la producción de resina de pino. Expresión Económica, (51), 49–64. https://doi.org/10.32870/eera.vi51.1100
Rojas, D., Espinosa, E., & Pelegrín, A. (2022a). Gestión financiera en la fabricación de paneles fotovoltaicos, con enfoque de cadena de valor. Universidad y Sociedad, 14(5), 384–392. https://rus.ucf.edu.cu/index.php/rus/article/view/3235
Rojas, D., Espinosa, E. G., & Pelegrín, A. (2021). Propuesta de cadena de valor en la fabricación de paneles fotovoltaicos. Escritos Contables y de Administración, 12(2), 68–98. https://doi.org/10.52292/j.eca.2021.2654
Rojas, D., Espinosa, E. G., Pelegrín, A., & Menoya, S. (2022b). Procesos en la fabricación de paneles fotovoltaicos: Revisión desde la perspectiva de generación de valor empresarial. Ciencias Económicas, 18, e0005. https://doi.org/10.14409/rce.2021.18.e0005
Rojas, D., Espinosa, E. G., Pelegrín, A., & Acosta, L. A. (2024c). Diagnóstico de la sostenibilidad en la cadena de valor de paneles fotovoltaicos. Costos y Gestión, (107), 1–34. https://doi.org/10.56563/costosygestion.107.e4
Rojas, D., Saab, A., Espinosa, E. G., & Cabrera, N. (2023b). Cadena de valor para la producción del carbón vegetal en Cuba. RECAI Revista de Estudios en Contaduría, Administración e Informática, 12(34), 1–21. https://doi.org/10.36677/recai.v12i34.20271
Rojas, D., Saab, A. Y., Espinosa, E. G., & Pelegrín, A. (2023c). Procesos empresariales que inciden en la creación de valor en la producción de carbón vegetal. Económicas CUC, 44(2). https://doi.org/10.17981/econcuc.44.2.2023.Org.4
Salazar, E. (2020). Análisis del sistema de costos ABC y su influencia en la rentabilidad de la empresa ferretera y materiales de construcción FEMACO S.R.L. (Tesis de grado). Facultad de Ciencias de la Empresa, Universidad Continental. https://n9.cl/scu5f
Serna, J. K., Jaramillo, M. C., & Lopera, C. M. (2024). Comparación de algunas estimaciones del τ de Kendall para datos bivariados con censura a intervalo. Ciencia en Desarrollo, 15(1), 130–140. https://revistas.uptc.edu.co/index.php/ciencia_en_desarrollo/article/view/15586/14432
Torres, J. G., Olmos, I., & González, J. M. (2024). Uso y aceptación de la evaluación automática: Estudio de traducción y confiabilidad de un instrumento para medirla. IE Revista de Investigación Educativa de la REDIECH, 15, e1923. https://doi.org/10.33010/ie_rie_rediech.v15i0.1923
Villacís, V. A., & Solís, J. B. (2024). Eficiencia económica en proyectos de construcción: La contabilidad de costos como motor de cambio. Gestio et Productio. Revista Electrónica de Ciencias Gerenciales, 6(1), 288–310. https://doi.org/10.35381/gep.v6i1.92
Notas
1 La investigación se deriva del proyecto: “Herramientas metodológicas para la gestión y gobernanza de cadenas de valor global en empresas vinculadas a las energías renovables, agricultura y turismo”, con código: IH-2025-G-62, la institución bajo la cual se desarrolló la investigación fue la: Universidad de Pinar del Río, Cuba.