Propuesta de aplicación del business intelligence en los grandes contribuyentes
Proposal for the application of business intelligence in major taxpayers
Diagnóstico FACIL Empresarial Finanzas Auditoria Contabilidad Impuestos Legal
Universidad de Guadalajara, México
ISSN: 2007-2147
ISSN-e: 2683-1481
Periodicidad: Semestral
núm. 25, 2026
Recepción: 07 julio 2025
Revisado: 02 septiembre 2025
Aprobación: 27 octubre 2025
Publicación: 15 diciembre 2026
Resumen: Los grandes contribuyentes enfrentan desafíos en la determinación del pago provisional del Impuesto Sobre la Renta, especialmente en la determinación de los ingresos nominales debido al gran volumen de datos que generan y el grado de exactitud que exige la autoridad hacendaria. Por lo cual la presente investigación tuvo como objetivo explorar la aplicación del Business Intelligence (bi) para la determinación del pago provisional del Impuesto Sobre la Renta en personas morales grandes contribuyentes en México durante el ejercicio de 2024. Como resultado, la propuesta de implementación del bi puede mejorar la precisión y eficiencia del proceso de cálculo del isr, reducir riesgos asociados a errores y omisiones y proporcionar una mayor transparencia y control sobre la información fiscal. Se concluye que la implementación de bi para la determinación de los ingresos nominales del pago provisional del Impuesto Sobre la Renta facilita significativamente el cumplimiento normativo mediante una plataforma integrada para consolidar, estandarizar, analizar y gestionar datos fiscales. El bi identifica discrepancias, permitiendo corregir errores antes de que se conviertan en problemas de cumplimiento, optimizando la eficiencia operativa y mejorando la precisión en la gestión fiscal de las empresas.
Palabras clave: inteligencia de negocios, ingresos nominales, pago provisional de impuestos, fiscalización.
Abstract: Major taxpayers face challenges in determining provisional income tax payments, especially in determining nominal incomes due to the large volume of data they generate and the level of accuracy required by the tax authorities. Therefore, this research aimed to explore the application of Business Intelligence (bi) for determining provisional income tax payments for major taxpayers in Mexico during the 2024 fiscal year. As a result, implementing bi can improve accuracy and efficiency of the income tax calculation process, reduce risks associated with errors and omissions, and provide greater transparency and control over tax information. It is concluded that the implementation of a bi for determining nominal income for provisional income tax payments significantly facilitates regulatory compliance through an integrated platform for consolidating, standardizing, analyzing, and managing tax data. The bi identifies discrepancies, allowing errors to be corrected before they become compliance issues, optimizing operational efficiency and improving accuracy in companies' tax management.
Keywords: business intelligence, taxes, nominal income, provisional tax payment, auditing..
Introducción
En los últimos años el Servicio de Administración Tributaria (SAT) ha evolucionado significativamente en sus métodos de fiscalización, incorporando tecnología avanzada para lograr sus objetivos. En el Plan Estratégico 2024 (Servicio de Administración Tributaria [SAT], 2024b) el uso de la tecnología fue uno de los pilares que se incorporaron a la visión de la institución.
El plan en comento declara cuatro principios para fortalecer la recaudación, que consisten en el aumento de la eficiencia recaudatoria por medio de la promoción del cumplimiento fiscal de los contribuyentes; la disminución de la evasión y elusión fiscal mediante el uso de la tecnología como medio de detección de malas prácticas; el combate a la corrupción y la mejora en la atención al contribuyente (SAT, 2024b).
Para lograr dichos objetivos de forma más eficiente se requiere mejorar y perfeccionar las plataformas tecnológicas que ha ido adoptando a través del tiempo, que entre los cuales destacan el uso de comprobantes fiscales digitales por Internet (CFDI) de conformidad con el artículo 29 del Código Fiscal de la Federación (CFF, 1981), el uso de plataformas de Big Data, las cuales según Venzor & Flores (2018) se refieren al procesamiento eficiente de grandes volúmenes de datos mediante la repartición de tareas en múltiples servidores, así como el uso de modelos de inteligencia artificial para mejorar la planeación en los procesos de recaudación (SAT, 2024b).
Por medio de estas herramientas el SAT logró incrementar durante el año 2023 el 18% de los ingresos tributarios del país en términos nominales y el 12% en términos reales, alcanzando cuatro billones 517 mil 730 millones de pesos (SAT, 2024a); de esta recaudación, los grandes contribuyentes representan menos del 1% de los contribuyentes activos (aproximadamente 12,000 en total) y aportan poco más de la mitad de los ingresos tributarios totales (SAT, 2024a).
En este sentido, los grandes contribuyentes, uno de los pilares de la recaudación fiscal dado que aportan la mitad de los ingresos tributarios, se enfrentan a un entorno empresarial cada vez más complejo y competitivo. Uno de los desafíos más significativos es la gestión y cumplimiento de sus obligaciones fiscales, ya que son disposiciones que están en constante evolución, requieren de mayor precisión en la determinación de las contribuciones y manejo de grandes volúmenes de datos, así como cumplimiento oportuno.
La implementación de sistemas de Business Intelligence ha emergido como una solución poderosa para abordar estos desafíos, pues no sólo proporciona una plataforma para la recopilación, integración y análisis de datos, sino que también ofrece herramientas avanzadas para la visualización y reporte de información crítica que permiten a las empresas transformar datos brutos en información valiosa, facilitando el cumplimiento oportuno.
Este artículo tiene como objetivo explorar la aplicación del BY para la determinación del pago provisional del Impuesto Sobre la Renta (ISR) en personas morales grandes contribuyentes en México durante el ejercicio de 2024. La investigación aspira a proporcionar una comprensión de los beneficios del BI y motivar a las empresas a considerar su adopción como una herramienta fundamental para el cumplimiento fiscal y la optimización operativa.
Planteamiento del problema
Para la declaración del ejercicio 2023, el SAT inició con la precarga de algunos datos en las declaraciones; esto significa que, en la plataforma de captura del pago provisional del ISR, algunos campos como los ingresos facturados se completan automáticamente con la información proveniente de los CFDI sin que haya forma de conocer cómo están integrados estos datos, lo que obliga al contador a verificar y ajustar la información en un tiempo limitado al presentar las declaraciones (SAT, 2024c).
En el caso particular de las personas morales grandes contribuyentes que emiten miles de CFDI al mes, es posible que existan diferencias en sus ingresos nominales declarados contra los ingresos que determine el SAT con base en los CFDI timbrados, derivado de que no se realice la conciliación entre dichas bases de datos, con el riesgo de presentar discrepancias que pueden significar la recepción de cartas invitación y/o requerimientos por parte de la autoridad.
Así, la precisión requerida por las autoridades fiscales ha aumentado, haciendo necesaria la integración de la información por CFDI en lugar de cuenta contable; para los grandes contribuyentes que pueden llegar a emitir miles de CFDI al mes, esta integración se ha vuelto una tarea muy compleja.
Metodología
La investigación es de tipo cualitativo con un alcance exploratorio (Hernández et al., 2010). Se centra en la recopilación, análisis y síntesis de información existente proveniente de fuentes primarias, tales como la Ley del Impuesto sobre la Renta y el Código Fiscal de la Federación. Estas fuentes serán complementadas con fuentes secundarias, como libros, artículos académicos, informes técnicos y estudios previos, por lo cual se empleó la técnica de investigación documental.
La investigación está delimitada por la normativa aplicable en el ejercicio de 2024 y se delimitó la propuesta de implementación a los grandes contribuyentes señalados como tales de acuerdo con el Reglamento Interior del Servicio de Administración Tributaria (RISAT, 2015) en su artículo 28, apartado B, fracción III referente a las personas morales del Título II de la Ley del Impuesto Sobre la Renta (LISR, 2013) que en el último ejercicio fiscal declarado hayan consignado en sus declaraciones normales ingresos acumulables para efectos del ISR iguales o superiores a un monto equivalente a 1,858 millones de pesos, cantidad actualizada para el año 2024 conforme al último párrafo del apartado B del artículo 28 del RISAT (2015).
La elección de los sujetos de estudio se justifica a partir de la complejidad de las operaciones que llevan a cabo, pues, derivado del volumen de operaciones contables, es probablemente el contribuyente de mayor complejidad entre todos los sujetos pasivos que hay, siendo idóneo por el volumen y el monto de operaciones para ser estudiado a la luz del BI.
Desarrollo
Concepto y uso del Business Intelligence
El Business Intelligence, o también conocido en español como inteligencia de negocios (Camargo-Vega et al., 2016; Murillo & Castellanos, 2013; Ortega-Giraldo et al., 2020; Rosado & Rico, 2010) o como inteligencia empresarial (Ortega-Giraldo et al., 2020) según Pérez (2015), se refiere al uso de datos en una empresa para facilitar la toma de decisiones; en este sentido, abarca tanto la comprensión del funcionamiento actual de la empresa como la anticipación de acontecimientos futuros con el objetivo de ofrecer conocimientos para respaldar las decisiones empresariales.
De acuerdo con Wixon & Watson (2010), el BI se refiere a un conjunto de tecnologías y procesos utilizados por las empresas para recopilar, integrar, analizar y presentar datos empresariales para ayudar a los usuarios a tomar mejores decisiones; así, el objetivo principal de BI es transformar los datos en información valiosa, en conocimiento.
En el mismo orden de ideas, Gartner (como se citó en Cano, 2008) describe el BI como sigue:
BI es un proceso interactivo para explorar y analizar información estructurada sobre un área (normalmente almacenada en un datawarehouse), para descubrir tendencias o patrones, a partir de los cuales derivar ideas y extraer conclusiones. El proceso de Business Intelligence incluye la comunicación de los descubrimientos y efectuar los cambios. Las áreas incluyen clientes, proveedores, productos, servicios y competidores.
Se observa entonces que el BI comprende un conjunto de procesos ordenados que utilizan la tecnología en todas las áreas de la empresa para poder identificar tendencias, describir patrones y, a partir de éstos, tomar decisiones y realizar conclusiones.
Williams (como se citó en Camargo-Vega [2016]), describe que el ciclo de análisis de la inteligencia de negocios comprende:
Reflexión. La información recabada se transforma en conocimiento, profundizando el problema identificado.
Decisiones. El conocimiento se traduce en decisiones que posteriormente serán acciones.
Evaluación. Se incluyen indicadores de desempeño y resultados que se fijaron inicialmente.
Componentes sistema de inteligencia de datos. Abordan la arquitectura del bi que incluye el área de datos, cómo se organizan y almacenan y la forma de presentarlos.
De acuerdo con Cano (2008), los beneficios que se pueden obtener a través del uso de bi incluyen beneficios tangibles que incluyen reducir costos y generar ingresos; beneficios intangibles como disponer de información para la toma de decisiones y beneficios estratégicos enfocados en la toma de decisiones para beneficio de la empresa.
En el estudio de McCauley (2014) se descubrió que los analistas dedicaban del 50 al 80% de su tiempo a buscar datos y entenderlos, por ello la importancia de fortalecer su capacidad analítica; mientras que, años después en el estudio de Forrester (2024) las empresas que utilizan bi pueden reducir el tiempo dedicado a la elaboración de informes en 20% y aumentar la productividad del personal en 50%.
La aplicación del BI puede ocurrir en todos los ámbitos; aunque, de acuerdo con Barón et al. (2021), las empresas son el sector en donde más se emplea. Valentina et al. (2024) encontraron que el uso de BI tiene un efecto beneficioso para mitigar el incumplimiento fiscal.
Es evidente que el BI puede ser un gran aliado para el contador, ya que los principales objetivos de éste son proporcionar información financiera para la toma de decisiones y asegurar el cumplimiento correcto y oportuno de las obligaciones fiscales. Para ello el contador realiza tareas repetitivas y manuales como la carga de datos, conciliaciones y generación de informes; con el BI esas tareas de la preparación de datos se ahorrarían y tendría más tiempo para su análisis.
Pagos provisionales del Impuesto Sobre la Renta (ISR)
El artículo 14 de la LISR (2013) contempla la obligación de efectuar pagos provisionales mensuales a cuenta del Impuesto Sobre la Renta a su cargo en el ejercicio, debiendo realizar el pago de forma genérica hasta el día 17 del mes siguiente al cual se deba efectuar el pago. El procedimiento de cálculo es el siguiente:
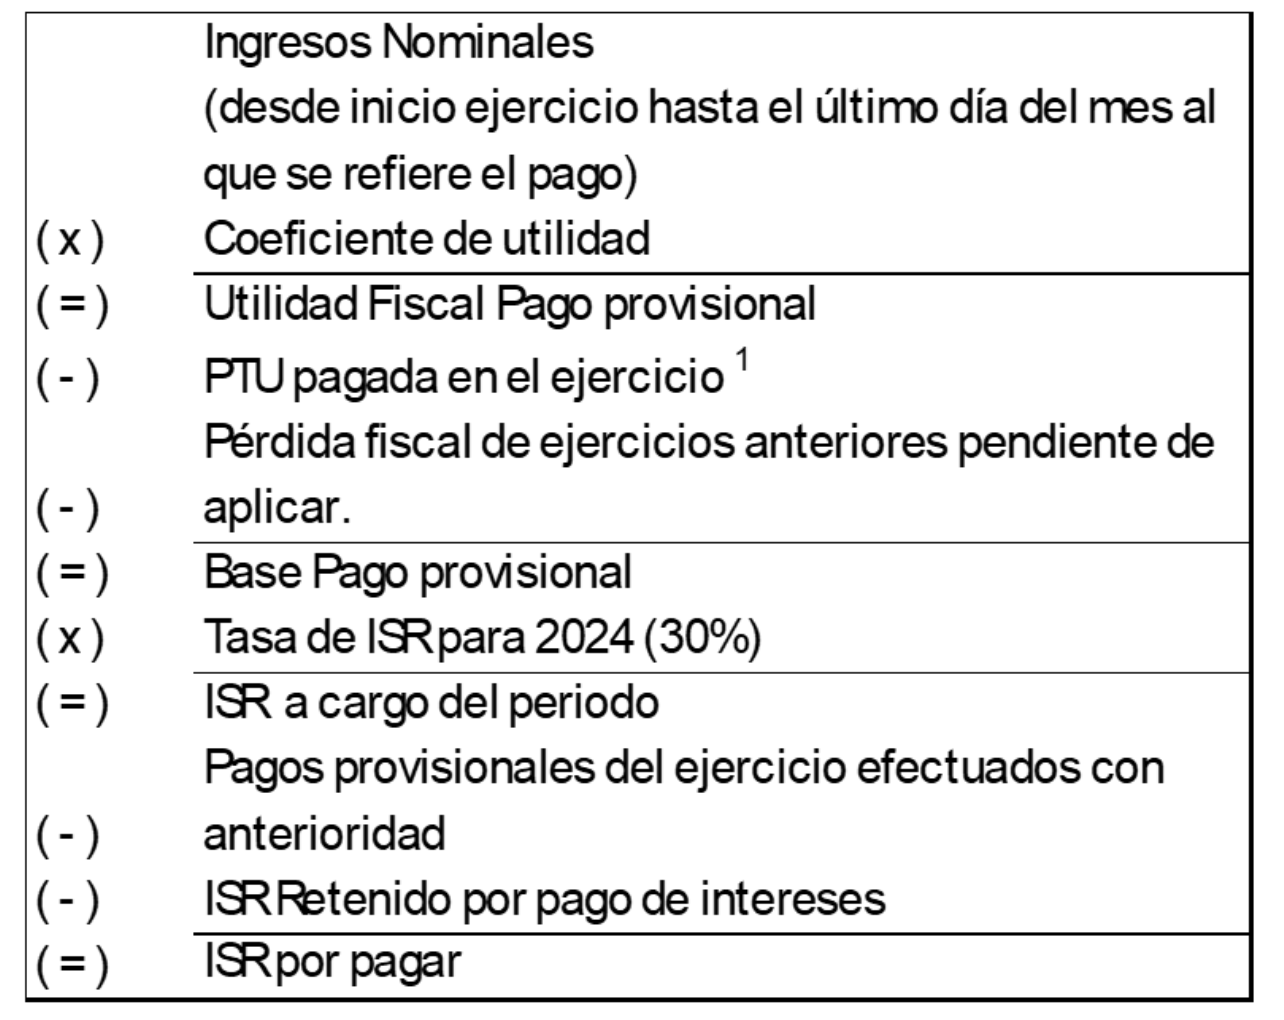
de
El coeficiente de utilidad se calculará:
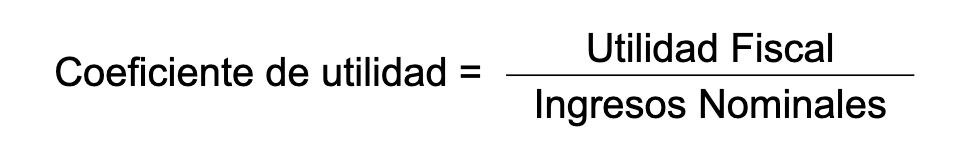
El coeficiente de utilidad se calculará al último ejercicio de 12 meses por el que se hubiera o debió haberse presentado declaración (lisr, 2013).
Uno de los elementos principales de este cálculo son los ingresos nominales, los cuales se determinan de acuerdo con el artículo 14 de la LISR (2013), como se presenta en la tabla 3.
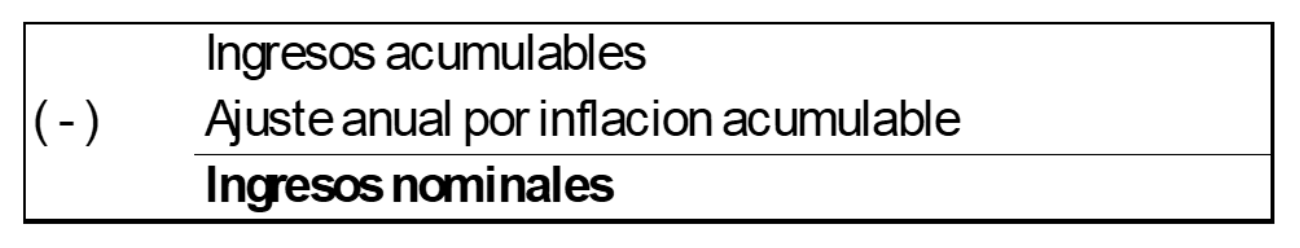
El ajuste anual por inflación acumulable es el ingreso que obtienen los contribuyentes por la disminución real de sus deudas (LISR, 2013).
Ahora bien, la LISR (2013) en el artículo 16 define los ingresos acumulables explicando que se deben sumar los ingresos percibidos en efectivos, otorgados en bienes, prestados en servicios, créditos, así como cualquier otro beneficio que se haya percibido. Igualmente, en el artículo 18 (LISR, 2013) se mencionan otros ingresos acumulables.
Los principales desafíos que enfrentan las personas morales grandes contribuyentes para la determinación de los ingresos nominales que son la base para el pago provisional de ISR, son:
Bases de datos aisladas. Por un lado, se tiene la contabilidad gestionada en una base de datos aislada y, por otro, los CFDI timbrados almacenados en la base de datos del SAT; esto implica que en algunos casos ambas bases no sean idénticas, en ocasiones debido a procesos y/o sistemas derivados de omisiones o errores en el llenado y en la emisión de los CFDI como errores en la fecha, en los montos, en la forma de pago, en el método de pago, entre otros; éstos no se contabilizan al momento de ser timbrados, lo que genera discrepancias entre ellas.
Bases de datos con numerosos y variados registros. Los CFDI emitidos en un mes, generalmente conforman una vasta base de datos de miles de comprobantes.
Proceso no estandarizado. Cada persona en contacto con la contabilidad puede llevar a cabo modificaciones debido a la rotación, errores o descuidos.
Tiempo limitado. El personal encargado tiene un plazo reducido: por ejemplo, al fin de mes para realizar la revisión, integración y ajuste de los datos precargados, lo que genera presión y aumenta el riesgo de errores, ya que el pago provisional de ISR es por periodo mensual.
Actualización constante. Dependiendo de las disposiciones normativas, los datos, requisitos, complementos y claves de los CFDI pueden cambiar según estipule la autoridad, lo que añade complejidad al proceso de verificación y ajuste.
Detalle CFDI. Ya no es suficiente la integración de los ingresos por cuenta contable, es necesario bajar un nivel a CFDI, de esta manera el sistema de contabilidad estará más detallado y pormenorizado, integrando mayores elementos de identificación y cuantificación.
Ingresos sin CFDI. Entre las diversas disposiciones, se encuentran ingresos que se consideran dentro de los ingresos acumulables que no cuentan con un CFDI emitido, como, por ejemplo: el ajuste anual por inflación acumulable y la ganancia en la enajenación de activos, entre otros, contemplados en la LISR (2013), por lo cual éstos deberán identificarse adecuadamente, agregarlos al momento de la carga de datos en la plataforma de la declaración.
Operaciones en moneda extranjera. En ocasiones se tienen diferencias por los tipos de cambio utilizados en el registro contable, éstos pueden ser diferentes de los que toma el SAT, ya sea por la fecha de la emisión del CFDI o cuando se origina la operación que genera el ingreso y/o deducción y, además, no consideran que la única fuente legal donde se publica el tipo de cambio es el Diario Oficial de la Federación.
Cálculos para obtener el ingreso. En algunas operaciones se requiere realizar algunos cálculos, como es el ejemplo de las ventas de activos fijos que no es acumulable el importe señalado en el CFDI, sino la ganancia por la venta que se calcula conforme al artículo 18 fracción iv de la LISR (2013).
Resultados
Implementar un sistema de BI permitirá a los grandes contribuyentes adaptarse a las nuevas exigencias fiscales, mejorar la eficiencia y precisión en la gestión de sus obligaciones tributarias, reducir riesgos y optimizar tiempo y recursos. La adopción de estas tecnologías avanzadas es crucial para mantenerse al día con las regulaciones fiscales y evitar posibles sanciones como multas y/o pago de actualización y recargos derivadas de discrepancias en las declaraciones fiscales.
Las aplicaciones de BI permiten integrar datos de diversas fuentes y a través de campos llave relacionar o enfrentarlas. Hasta hace unos años la forma en que se determinaban era con base en la contabilidad, en los registros que se hacían de las facturas emitidas; sin embargo, ahora no es suficiente, ya que la forma en que está fiscalizando el SAT es a través de la información que recaba a través de los CFDI , es por ello que los contribuyentes deberían hacerlo a ese nivel.
La propuesta de cómo se podría implementar un modelo de BI que colabore en la correcta determinación de los ingresos nominales se basa en la creación de un modelo de conciliación de los CFDI de las bases del SAT y las cuentas contables para la determinación de los ingresos nominales, ya que lo que está timbrado en el SAT no necesariamente es lo que se tiene contabilizado en sus cuentas contables, por lo que primeramente se tendrían que conciliar estas dos bases de datos. La arquitectura propuesta se presenta en la figura 1.
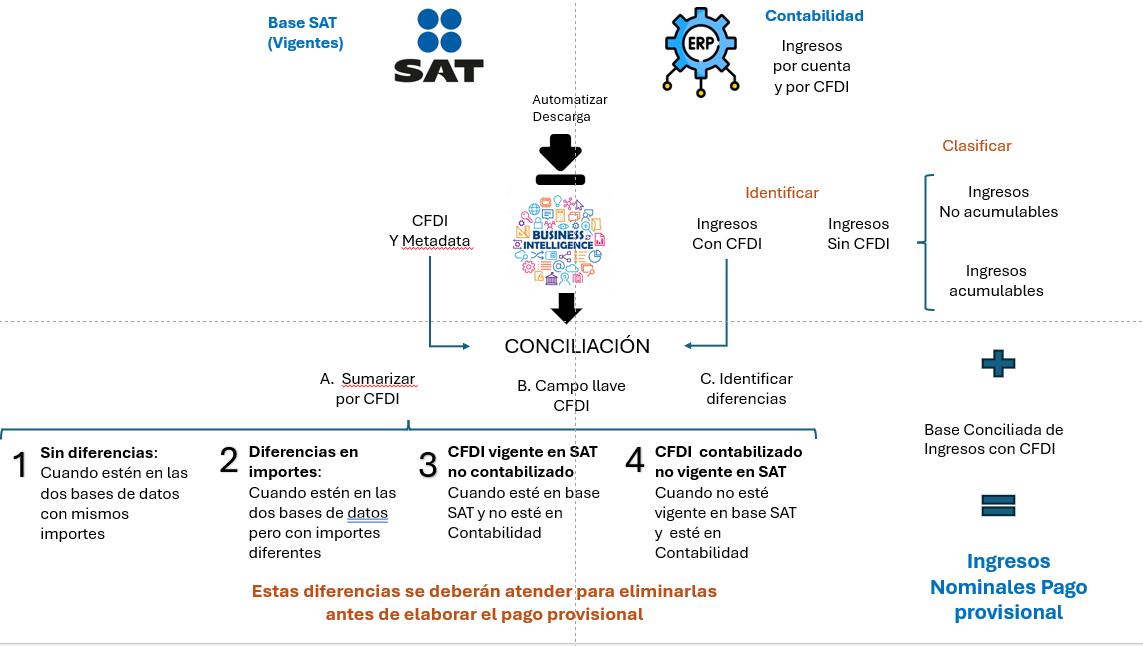
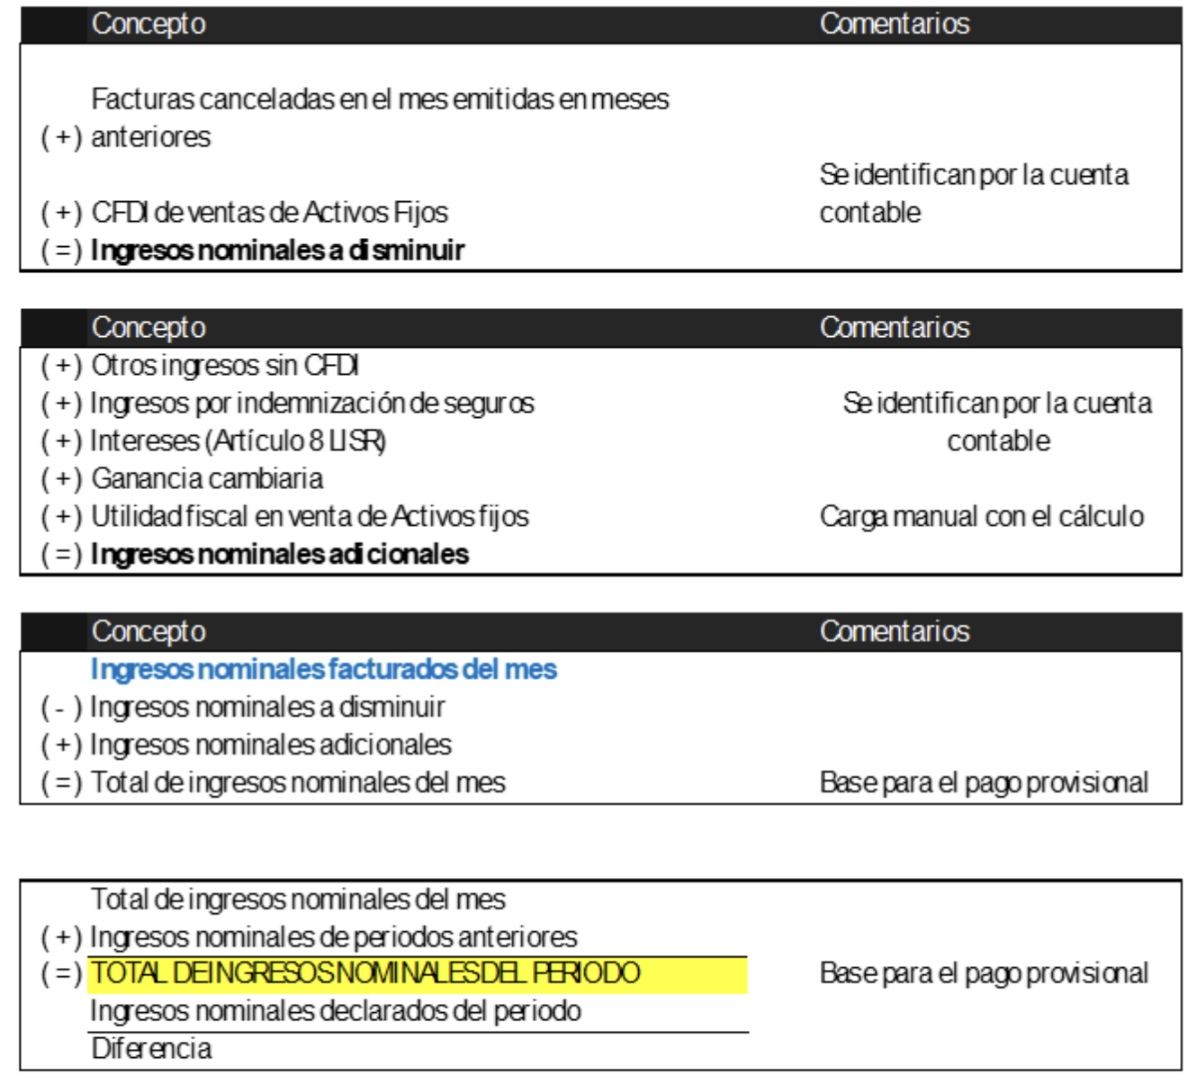
Con este modelo de datos se realiza la conciliación de los ingresos precargados en el SAT para el pago provisional y la determinación de los ingresos nominales que son la base del pago provisional del ISR.
El procedimiento propuesto para la determinación de los ingresos nominales a través del bi es el siguiente:
A. Automatizar la descarga tanto de las bases del SAT como de la contabilidad a nivel de cuenta y CFDI, ya depende de cada empresa la periodicidad que se requiera: diaria, semanal o mensual. Todo esto se recibe en el BI.
B. La información de contabilidad se separa por cuentas contables: los ingresos que sí cuentan con CFDI emitido y los que no requieren un CFDI pero que sí son considerados como ingresos nominales, ejemplo ganancia cambiaria, intereses, entre otros. Esto se puede parametrizar por medio de catálogos en los que identifiquemos las cuentas contables que sí son ingresos nominales y las que no son acumulables, lo importante es que se tenga un procedimiento bien definido de registro contable para que sea estandarizado.
C. Descargar el metadata que se utiliza para determinar el estatus del comprobante, es decir, si es válido, si está cancelado y la fecha de cancelación.
D. Agregar el estatus del comprobante a la base del SAT, utilizando como campo llave (campo común entre dos bases de datos) el número de CFDI.
E. Sumarizar en moneda nacional la base de datos de contabilidad por CFDI, ya que pudiéramos tener varios registros por cada cuenta contable, con esto dejaríamos un solo monto por CFDI.
F. Cruzar las tablas de CFDI SAT vs. contabilidad en su columna moneda nacional y se realizará un total por CFDI , por un lado el importe del SAT y por el otro de la contabilidad, identificando:
a. CFDI sin diferencias; es decir que en ambas bases de datos se encuentren con los mismos importes.
b. CFDI contabilizadas no timbrados: cuando estén en base de contabilidad, pero no se encuentren en la base SAT.
c. CFDI timbrados no contabilizadas: cuando estén en base de datos SAT y no se encuentren en contabilidad.
d. CFDI que estén en ambas bases de datos, pero con importes diferentes.
G. Identificar por cuenta contable los CFDI que no se consideran ingresos acumulables, como son: ventas de activo fijo, ya que en este caso deberá acumularse la ganancia.
H. Cargar de manera manual la utilidad en venta de activos fijos.
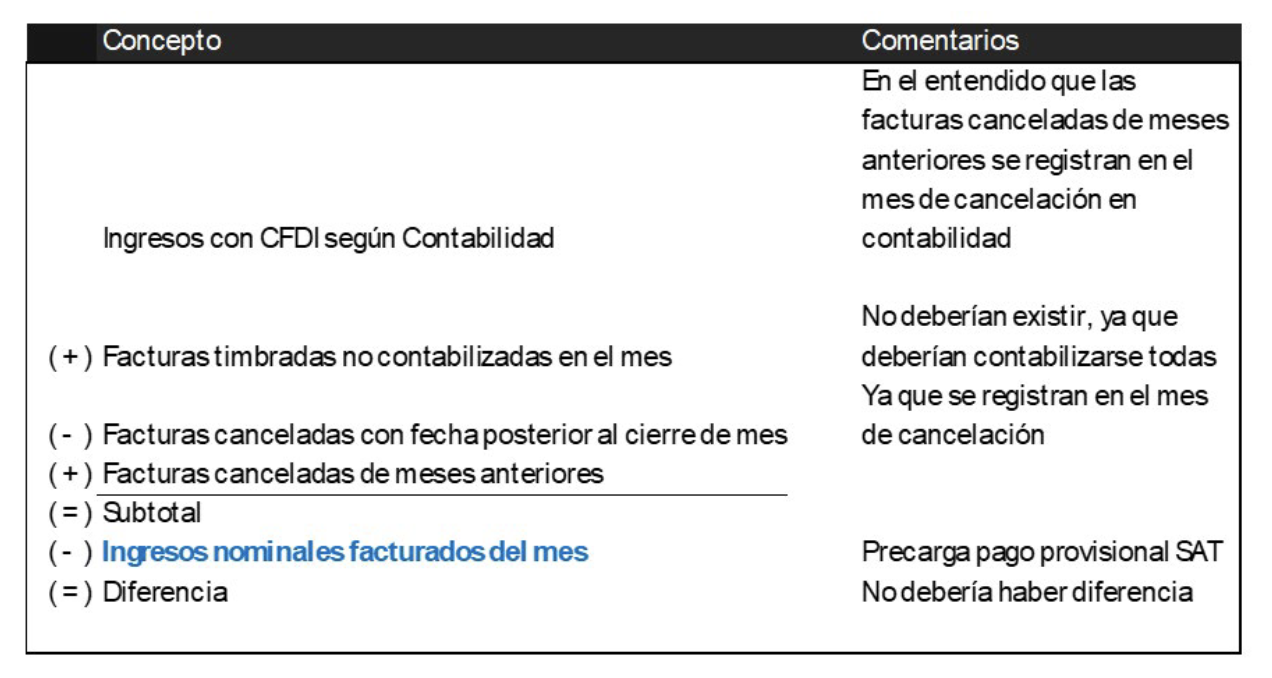
I. Diseñar reportes personalizados de acuerdo con lo que se quiera monitorear, en este caso se proponen los reportes de las tablas 4, que es una conciliación entre los ingresos con CFDI contabilizados y los precargados que no debería haber diferencias y la tabla 5, que es la determinación de los ingresos nominales del pago provisional.
J. Establecer tableros de indicadores de monitoreo, a través de los cuales pueda proporcionarnos una fotografía del estatus del proceso.
Conclusiones
El uso de bi es recomendable en grandes contribuyentes que manejan un gran volumen de datos, para que los contadores puedan desempeñar su trabajo de manera más eficiente, precisa y estratégica. La adopción de estas herramientas no sólo mejora la calidad del trabajo contable, sino que también proporciona un valor añadido a la organización al facilitar la toma de decisiones informadas y el cumplimiento normativo.
La implementación del BI no es sólo una tendencia, sino una necesidad en el mundo contable moderno, que permite a los profesionales de la contabilidad adaptarse y prosperar en un entorno empresarial en constante evolución. La integración de BI en la gestión fiscal no sólo representa una mejora tecnológica, sino también una evolución estratégica que puede transformar la manera en que las organizaciones abordan sus responsabilidades fiscales.
El ejercicio contable del contribuyente debe apoyarse en herramientas tecnológicas que ayuden a desempeñar el trabajo con mayor eficiencia, tal y como lo realiza el SAT, si bien no es una tarea fácil ni inmediata, es algo que puede irse construyendo de poco a poco e ir palpando los beneficios.
Los beneficios de implementar un modelo BI para la determinación del pago provisional de ISR son:
Fiscales. Existe mayor exactitud en la determinación del impuesto, se evitan diferencias entre el contribuyente y la autoridad y se consideran los ingresos nominales a nivel de CFDI.
Operativos. Se automatizan tareas, se reducen tiempos para recopilar datos, se integran sistemas y se puede contar con la información de forma automática.
Legales. Se promueve el cumplimiento de las obligaciones fiscales del contribuyente, evitando así multas.
Estratégicos. Se cuenta con toda la información para prever tendencias y tomar decisiones.
De control. Toda la información se encuentra disponible en una plataforma, puede establecerse control sobre la información y los procesos, así como incluir indicadores de monitoreo y prevenir el robo de información.
De proceso. Se integran los papeles de trabajo a nivel de CFDI de los ingresos nominales y se tiene toda la información necesaria en caso de auditoría.
Referencias bibliográficas
Barón, E., García, C. W., & Sánchez, S. K. (2021). La inteligencia de negocios y la analítica de datos en los procesos empresariales. Revista Científica de Sistemas e Informática, 1(2), 38-53. https://doi.org/10.51252/rcsi.v1i2.167
Camargo-Vega, J. J., Joyanes-Aguilar, L., & Giraldo-Marín, L. M. (2016). La inteligencia de negocios como una herramienta en la gestión académica. Revista Científica, 24(1). https://doi.org/10.14483/10.14483/udistrital.jour.RC.2016.24.a11
Cano, J. (2008). Business Intelligence: Competir con información. Madrid: esade Business School.
Código Fiscal de la Federación. (1981). Última reforma publicada en el Diario Oficial de la Federación el 12 de noviembre de 2021.
Forrester. (2024). The Total Economic Impact of Microsoft Fabric. Cambridge.
Hernández, R., Fernández, C., & Baptista, L. (2010). Metodología de la investigación. McGraw-Hill.
Ibm Ventana Research. (2021). Analytics and Data Value Index.
Ley del Impuesto Sobre la Renta. (2013). Última reforma publicada en el Diario Oficial de la Federación el 1 de abril de 2024.
McCauley, B. (2014). El uso de Business Intelligence para el propósito de control fiscal. Río de Janeiro: Asamblea General del Centro Interamreicano de Administraciones Tributarias. Disponible en https://www.ciat.org/Biblioteca/AsambleasGenerales/2014/Espanol/2014_tema3_McCauley_Canada.pdf
Murillo, M. J., & Cáceres, G. (2013). Business Intelligence y la toma de decisiones financieras: Una aproximación teórica. Revista Logos, Ciencia & Tecnología, 5(1). https://doi.org/10.22335/rlct.v5i1.11
Ortega-Giraldo, M. A., Humberto-Medina, E., Ruiz-Ruiz, M. I., & Matovelle-Romo, M. M. (2020). Business Intelligence y la productividad de las mypes del sector artesano. Revista Arbitrada Interdisciplinaria Koinonía, 5(3), artículo 3. https://doi.org/10.35381/r.k.v5i3.924
Pérez, M. (2015). Business Intelligence. Alfaomega.
Reglamento Interior del Servicio de Administración Tributaria. (2015). Última reforma publicada en el Diario Oficial de la Federación el 21 de diciembre de 2021.
Rosado, A. A., & Rico, D. W. (2010). Inteligencia de negocios: Estado del arte. Scientia et Technica, xvi(44), 321-326.
Servicio de Administración Tributaria (sat). (2024a). Informe tributario y de gestión 4° trimestre 2023. México: Secretaria de Hacienda y Crédito Público. Recuperado de: http://omawww.sat.gob.mx/cifras_sat/documents/itg_2023_4t.pdf
——. (2024b). Plan Maestro 2024. México: Secretaría de Hacienda y Crédito Público. Recuperado de: https://www.gob.mx/cms/uploads/attachment/file/883360/PlaMaestro2024.pdf
——. (2024c, enero 4). Sat implementa mejoras para presentar la declaración anual 2023 de personas morales. Comunicado 002/2024. Recuperado de: https://www.amcp.mx/sat-implementa-mejoras-para-presentar-la-declaracion-anual-2023-de-personas-morales-comunicado-4-01-2024/
Valentina, G. P., Mangoting, Y., & Yuliana, O. Y. (2024). The Moderating Effect of Business Intelligence on Tax Avoidance to Maximize Firm Value. Proceedings of the 2024 15th International Conference on E-business, Management and Economics. https://api.semanticscholar.org/CorpusID:275188523
Venzor, I., & Flores, H. (2018). Big Data y la administración tributaria en México. Vinculatégica efan, 3(3). https://doi.org/10.29105/vtga3.3-992
Wixom, B., & Watson, H. (2010). The BI-Based Organization. International Journal of Business Intelligence Research, 1(1), 13-28. https://doi.org/10.4018/jbir.2010071702