Artigos
Modelagem na Educação Matemática e Educação Financeira Familiar: integração para desenvolver senso crítico
Modeling in mathematics education and family financial education: integration to develop critical sense
Modelación en educación matemática y educación financiera familiar: integración en el desarrollar el sentido crítico
 Daiana Katiúscia Santos Corradi daiana.corradi@aluna.ufop.edu.br
Elizângela de Fátima Rodrigues elizangela.rodrigues@aluno.ufop.edu.br
Juanice dos Santos Rosário juanice.rosario@aluno.ufop.edu.br
Dionísio Burak dioburak@yahoo.com.br
Revemop
Universidade Federal de Ouro Preto, Brasil
ISSN-e: 2596-0245
Periodicidade: Frecuencia continua
vol. 7, 2025
Recepção: 15 Abril 2025
Aprovação: 09 Setembro 2025
Publicado: 10 Dezembro 2025

Resumo: Reflete-se sobre a matemática e seu uso a partir da prática com modelagem vivenciada na disciplina eletiva de modelagem na Educação Matemática, visando compreender as potencialidades dessa perspectiva de ensino e aprendizagem na concepção de Burak, no que tange a uma investigação de acontecimentos relacionados à Educação Financeira Familiar. Objetivou-se verificar o potencial da modelagem na Educação Matemática para o desenvolvimento do senso crítico e contribuir para as tomadas de decisões e a constituição de uma nova forma de abordagem para o processo de ensino e aprendizagem. Constatou-se que a Educação Financeira Familiar pode levar a diversas posturas positivas em relação ao dinheiro. A utilização da modelagem na Educação Matemática permite a construção de conceitos matemáticos, sua utilização em situações contextualizadas do cotidiano e a promoção do desenvolvimento crítico.
Palavras-chave: Modelagem, Experiência Prática, Formação Crítica.
Abstract: This study reflects on mathematics and its use based on practical experience with modeling in the elective course on modeling in Mathematics Education, aiming to understand the potential of this teaching and learning perspective in Burak’s conception, particularly regarding an investigation of events related to Family Financial Education. The objective was to verify the potential of modeling in Mathematics Education for the development of critical thinking and to contribute to decision-making and the constitution of a new approach to the teaching and learning process. It was found that Family Financial Education can lead to various positive attitudes towards money. The use of modeling in Mathematics Education allows for the construction of mathematical concepts, their application in contextualized everyday situations, and the promotion of critical development.
Keywords: Modeling, Practical Experience, Critical Training.
Resumen: Este estudio reflexiona sobre las matemáticas y su uso a partir de la experiencia práctica con la modelización en la asignatura optativa de Modelización en Educación Matemática, con el objetivo de comprender el potencial de esta perspectiva de enseñanza y aprendizaje en la concepción de Burak, en particular en una investigación sobre eventos relacionados con la Educación Financiera Familiar. El objetivo fue verificar el potencial de la modelización en Educación Matemática para el desarrollo del pensamiento crítico, la contribución a la toma de decisiones y la constitución de un nuevo enfoque en el proceso de enseñanza y aprendizaje. Se encontró que la Educación Financiera Familiar puede generar diversas actitudes positivas hacia el dinero. El uso de la modelización en Educación Matemática permite la construcción de conceptos matemáticos, su aplicación en situaciones cotidianas contextualizadas y la promoción del desarrollo crítico.
Palabras clave: Modelado, Experiencia práctica, Entrenamiento crítico.
1. Introdução
Em geral, a prática pedagógica no ensino da matemática tende a reproduzir a formação acadêmica dos professores, com algumas exceções que buscam adaptar e inovar o ensino (Batista et al., 2025). Nesse contexto, o ensino volta a focar em fórmulas prontas e conceitos não formados pelos estudantes, resultando em necessidade de memorização por parte do estudante e, por consequência, na falta de contexto e significado. A partir de leituras, por meio de nossas experiências e conversas informais com outros docentes, percebemos que essa prática está difundida em todos os níveis de ensino.
A busca de alternativas pedagógicas que proponham a participação e a corresponsabilidade dos estudantes no processo de ensino e aprendizagem faz-se urgente e necessária. Em vista disso, várias abordagens metodológicas procuram atenuar a situação descrita. Uma delas é a modelagem na concepção da Educação Matemática, que está se consolidando como uma prática pedagógica e tem demonstrado resultados positivos em diferentes níveis de ensino quando utilizada em sala de aula no ensino da matemática (Bessa; Oliveira; Paulino, 2025).
No âmbito da Educação Matemática, a modelagem – inicialmente apontada como alternativa metodológica de ensino e aprendizagem – ao longo dos anos se constituiu em uma metodologia de ensino, e vários modos de utilizá-la como parte do processo de pesquisa em sala de aula têm surgido (Barbosa, 2001; Biembengut, 2004). No contexto contemporâneo, o processo da modelagem na Educação Matemática transcende a uma metodologia e constitui-se em uma epistemologia da ação pedagógica, como uma forma de entender o conhecimento e a aprendizagem (Burak; Klüber, 2013). Ela promove o protagonismo do participante – que desenvolve habilidades de resolução de problemas, pensamento crítico e criatividade – na construção do seu conhecimento matemático. Parra-Zapata, López-Calderón e López-Zapata (2018) entendem a modelagem matemática como uma alternativa para promover formas diferentes de participação e auxiliar no desenvolvimento de atitudes críticas e criativas.
Coexistem em âmbito escolar várias concepções sobre a utilização da modelagem como método de ensino, estratégia, alternativa pedagógica ou ambiente de aprendizagem no ensino da matemática. Alguns destaques brasileiros podem ser citados, por exemplo: Bassanezi (2002, 2009, 2011, 2015), Biembengut (1990, 2003, 2014), Burak (1992, 2010, 2024), Burak e Klüber (2013), Barbosa (2001, 2003, 2004) e outros.
Dentre vários trabalhos e diversas concepções encontradas para a modelagem podemos destacar a concepção de Burak (1992, 2008, 2016, 2024), Burak e Zontini (2020) e Burak e Klüber (2013), que não foi apenas utilizada, mas também mobilizada como referencial teórico e metodológico para desenvolvimento de uma prática promovida em uma disciplina eletiva – da qual trataremos nesse trabalho – por mestrandos e doutorandos do Programa de Pós-Graduação em Educação Matemática da Universidade Federal de Ouro Preto (UFOP).
A prática vivenciada nessa disciplina teve duração de quatro encontros e foi realizada por quatro grupos. Ao longo das práticas foi desenvolvido um conjunto de procedimentos que construiu um paralelo para explicar, matematicamente, os fenômenos relacionados ao cotidiano, contribuindo para fazer predições e tomar decisões.
As autoras deste artigo, alunas da disciplina eletiva, trabalharam com o tema “Educação Financeira Familiar”, em um contexto emergente de aquisição de um veículo, em que era necessário escolher entre um empréstimo consignado ou um consórcio, mesmo com a preferência pela compra à vista.
Assim, tomamos como questão norteadora: como uma decisão inadequada ao contratar um financiamento pode impactar negativamente o orçamento familiar e dificultar a organização financeira a médio e longo prazo? O objetivo foi compreender melhor as finanças, analisar cenários financeiros e tomar decisões mais informadas, utilizando a matemática como ferramenta para simular e planejar o futuro financeiro. A justificativa para produzir este artigo é descrever e analisar uma vivência acadêmica com o intuito de contribuir para a construção de conhecimento e aprendizado na área da modelagem na Educação Matemática, explicitando as potencialidades dessa metodologia.
Para isso, organizamos este trabalho em cinco seções. A primeira, uma introdução, trazendo elementos verificados e vivenciados em relação ao ensino e aprendizagem da matemática. A segunda e a terceira seções apresentam, respectivamente, a modelagem como uma metodologia de ensino para o ensino da matemática e o desenvolvimento da prática com modelagem. A análise dos dados produzidos durante os encontros compõe a quarta seção. Na quinta e última seção discutimos os resultados, trazendo considerações finais.
2. Apresentando a concepção de modelagem de Burak
Após sua tese de doutorado em 1992, Dionísio Burak ampliou e refinou sua compreensão sobre modelagem matemática na Educação Matemática, consolidando-a como uma metodologia voltada para a formação humana e para a prática pedagógica na educação básica. A evolução pode ser organizada em três grandes momentos:
2.1. Concepção inicial (até 1992)
A proposta de Burak (1992) de trabalhar a modelagem matemática na Educação Matemática ensejava que, ao longo do processo, o educando pudesse construir o seu conhecimento matemático a partir de temas do seu interesse de forma a propiciar encaminhamentos que favorecessem uma maior abrangência sobre o tema e, assim, superar a visão linear do conteúdo matemático proposto na maioria dos currículos escolares.
Na tese, Burak (1992, p. 51) concebe a modelagem como um conjunto de procedimentos para explicar matematicamente fenômenos do cotidiano, com dois princípios:
(1) a escolha do tema deve partir do interesse do grupo de participantes envolvidos no processo; (2) as informações e os dados necessários para a investigação, sempre que viável, devem ser obtidos diretamente no ambiente em que se situa o objeto de interesse do(s) grupo(s).
Essa perspectiva já indicava uma ruptura com a visão puramente técnica da Matemática Aplicada, aproximando-se da Educação Matemática.
2.2. Primeiras modificações (1998 – início dos anos 2000)
Em artigos distintos, Burak (1998) e Burak e Klüber (2013) apresentam a concepção de modelagem matemática que explícita ou implicitamente envolve os dois princípios e cinco etapas, não rígidas. As etapas são:
• Escolha do tema
• Pesquisa exploratória
• Levantamento dos problemas
• Resolução dos problemas e desenvolvimento do conteúdo matemático no contexto do tema
• Análise crítica das soluções.
O embasamento teórico passou a ter uma perspectiva cognitivista-antropológica.
2.3. Consolidação e ampliação (2004 em diante)
Após novos estudos, Burak deixa de ver a modelagem apenas como uma técnica pedagógica e passa a fundamentá-la em uma visão epistemológica da Educação Matemática como ciência humana e social. As dimensões propostas por Higginson (1980) – epistemológica, pedagógica e social – ajudam Burak a compreender que a Educação Matemática não é mera aplicação da matemática, mas uma área com objetos, métodos e finalidades próprias. E que a modelagem deve ser entendida como metodologia coerente com essa natureza, voltada para a formação crítica e cidadã.
Assim, a partir dos anos 2000, Burak:
• Integra a modelagem na Educação Matemática à epistemologia da ciência humana e social, destacando sua função crítica e formativa.
• Relaciona a metodologia aos Parâmetros Curriculares Nacionais (PCN) e à Base Nacional Comum Curricular (BNCC), mostrando sua pertinência para práticas curriculares. Embora Burak possa entender que a modelagem pode cumprir as exigências dessas diretrizes, considera que estas oferecem dificuldades por serem prescritivas, lineares e conteudistas e se tornam empecilhos para o pleno desenvolvimento de práticas com modelagem.
• Avança para formação de professores e defende a modelagem como caminho para ressignificar o ensino e superar práticas mecanicistas.
• Explora novos contextos, como Educação Infantil e Ensino Fundamental, e práticas interdisciplinares por partir de temas.
Nas práticas com modelagem na Educação Matemática o conceito de modelo é expandido, uma vez que o objetivo não são os resultados formais, mas o sentido e o significado da situação em estudo, a compreensão crítica e contextualizada da realidade, de natureza aberta, provisória e dialógica. A interação contínua entre professores, estudantes e o ambiente é fundamental para a coleta e análise de dados e a construção dos problemas.
Os problemas, a partir dos dados coletados, orientam quais conteúdos matemáticos devem ser ensinados, sem a necessidade de uma preparação prévia específica.
A exposição do desenvolvimento da prática com modelagem na disciplina eletiva levou em consideração as cinco etapas apresentadas, entendidas como procedimentos metodológicos da investigação realizada.
3. Procedimentos metodológicos
Descreveremos nesta seção o desenvolvimento da prática de modelagem matemática na disciplina eletiva. O processo envolveu a interação entre o mundo real e o mundo matemático, buscando soluções para problemas práticos relativos à Educação Financeira.
3.1. Escolha do tema: desenvolvimento da prática de modelagem matemática
Ao se referirem à Educação Financeira, cada vez mais pesquisadores (Arcuri, 2018; Cerbasi, 2004; Clason, 1926; Kiyosaki, 2000) e professores vêm apontando a necessidade de trabalhar esse assunto com a finalidade de capacitar indivíduos para lidar com decisões financeiras de forma consciente e responsável ao longo da vida, evitando endividamento e promovendo a estabilidade financeira.
Entendemos a Educação Financeira em um amplo sentido, que não a restringe apenas a conceitos da matemática, ela abrange uma compreensão mais ampla do modo como o dinheiro funciona e como tomar decisões financeiras inteligentes:
A educação financeira deve permitir que o estudante não só aprenda as melhores maneiras de adquirir um bem, produto ou serviço, mas principalmente reflita sobre se deve ou não o adquirir, percebendo o consumismo como um instrumento da ordem capitalista, que legitima a desigualdade social (Bauman, 2008, p. 22-23).
Assim sendo, a Educação Financeira refere-se ao processo de aprendizado e desenvolvimento de habilidades para gerenciar as finanças de forma eficaz e envolve todos os membros da família. Dessa forma, a Educação Financeira é fundamental para adotar hábitos de consumo consciente, que podem levar a uma vida financeira mais equilibrada e sustentável.
No desenvolvimento da prática, a turma da disciplina dividiu-se, por afinidade, em quatro grupos de três estudantes, que deveriam escolher um tema. Depois de algumas ideias e discussões, o grupo referente a este artigo chegou ao consenso de trabalhar com Educação Financeira Familiar.
A pesquisa sobre Educação Financeira Familiar é importante para o bem-estar financeiro e emocional da família e contribui para a construção de um futuro mais seguro e próspero. Discussões nesse sentido estimulam a reflexão sobre o cotidiano das pessoas na busca de utilizar o dinheiro de modo consciente e otimizar seus gastos, proporcionando o bem-estar emocional, o legado para os filhos, o fortalecimento dos laços familiares, a prevenção de conflitos, a participação ativa na economia e a melhoria da qualidade de vida.
A qualidade de vida está relacionada a vivência, objetivos e aspirações de um indivíduo. Por esse motivo, é fundamental estruturar a gestão do orçamento familiar a fim de alcançar o que se deseja.
O Planejamento Financeiro de uma pessoa ou família para a vida inteira não é, de maneira alguma, um conceito rígido e inflexível. Ao contrário, cada um pode estabelecer metas para si próprio. Mas, uma vez que as define, deve sempre mantê-las em sua mente e lutar com determinação para alcançá-las [...] depois de definidas as metas, estas podem sofrer alterações. Faz parte do planejamento, realizar revisões periódicas (Frankenberg, 1999 apud Corrêa, 2020, p. 11).
Desse modo, esse tema foi considerado um assunto muito pertinente devido às questões apresentadas e particularmente considerando a realidade das componentes do grupo. Cada integrante constitui uma família, e duas delas têm dois filhos. Todas trabalham em casa e em um ambiente profissional, contribuem para a renda familiar e ajudam a administrá-la. Portanto, viram nesse tema um assunto promissor e, em especial, de grande valia na administração de suas finanças.
3.2. Pesquisa exploratória
Na fase da pesquisa exploratória sobre o tema, a princípio, foi realizada uma consulta em diversos sites e plataformas: Banco do Brasil, Governo Federal, Federação Brasileira de Bancos (Febraban), Serviço de Proteção ao Crédito Brasil (SPC Brasil) e blogs de bancos, como o do Banco do Brasil, para obter informações sobre planejamento financeiro, gestão de dívidas e investimentos.
Quando o grupo pensou em planejamento financeiro, ficou na dúvida sobre a possibilidade de os seguintes termos terem o mesmo sentido: “orçamento pessoal”, “gestão orçamentária” e “planejamento pessoal”. Então, primeiramente foram esclarecidas as possíveis diferenças entre eles. Assim, constatamos que os termos “orçamento pessoal”, “gestão orçamentária” e “planejamento financeiro” eram assuntos diferentes, embora estivessem interligados.
De forma resumida, o orçamento pessoal define as receitas e as despesas; a gestão orçamentária monitora o cumprimento do orçamento; e o planejamento financeiro estabelece metas de longo prazo, usando o orçamento como base.
Entendidos os conceitos, e no caminhar de conversas relativas a eles, duas das integrantes relataram a falta de hábito de realizar o orçamento mensal. Assim, elas se propuseram a fazer seu orçamento familiar, a partir do levantamento de suas despesas e receitas. Ainda, durante a conversa, suscitamos a possibilidade de serem necessários um consumo consciente e uma gestão de dívidas para obter êxito no planejamento familiar. Então, foi preciso entender melhor também esses conceitos e o modo como eles se relacionam.
O planejamento financeiro, o consumo consciente e a gestão de dívidas são conceitos interligados e essenciais para alcançar a saúde financeira pessoal e evitar problemas. O planejamento financeiro envolve definir metas, criar um orçamento, controlar gastos e investir para o futuro. O consumo consciente, por sua vez, busca consumir de forma mais racional, evitando desperdícios e compras impulsivas. A gestão de dívidas, por fim, foca em controlar e quitar as dívidas existentes, de forma a evitar o acúmulo e o risco de inadimplência.
No decorrer da etapa da pesquisa exploratória da prática aconteceu um episódio com uma das integrantes do grupo, para a qual neste trabalho usaremos o nome fictício “Maria Antônia”. Ela reside na cidade de Ouro Branco e no percurso de sua ida à aula na UFOP envolveu-se em um acidente, quando outro veículo colidiu com o seu. Após a avaliação da situação pela seguradora do carro que provocou a batida, essa empresa configurou a situação como perda total do veículo e optou pelo pagamento do automóvel. Diante disso, Maria Antônia viu-se em uma situação de emergência para aquisição de outro veículo, uma vez que para ela o carro é um item indispensável para que possa se deslocar, tanto para cumprir seus compromissos de trabalho e estudo quanto para atender à sua família. Além disso, a cidade onde mora não possui horário de transporte público que atenda à sua demanda de deslocamento.
Maria Antônia não dispunha do valor de que precisava para realizar a compra do seu veículo à vista, então, levantou a possibilidade de escolher entre fazer um empréstimo consignado em folha de pagamento, uma vez que é funcionária pública, ou fazer a adesão a um grupo de consórcio.
A busca por crédito, muitas vezes, não decorre de desejo, mas de necessidade. Seja para atender demandas urgentes, seja para investir em projetos pessoais, o financiamento pode representar a realização de um objetivo. Como destaca Huberman (1980), a economia monetária transformou o crédito em uma ferramenta essencial para viabilizar trocas e movimentar recursos. Contudo, é fundamental ter cuidado e planejamento.
Em situações emergenciais e mediante a falta de reservas financeiras, um empréstimo pode ser a única alternativa, mesmo que a compra à vista seja a opção ideal ou mais vantajosa. Nesse caso, é crucial avaliar a urgência da necessidade e comparar as condições do empréstimo com outras opções antes de tomar uma decisão.
3.3. Levantamento dos problemas
A situação vivenciada por Maria Antônia, embora fosse um caso fatídico, serviu de cenário para investigação do grupo de casos em que não haja o costume de realizar orçamentos familiares e que em contratempos a recorrência ao crédito seja vista como uma real possibilidade.
Assim, considerando as alternativas de Maria Antônia – optar por um empréstimo consignado ou um consórcio –, realizamos um estudo para entender quais dessas opções seria menos onerosa, equilibrando o custo financeiro do veículo e o seu planejamento financeiro.
Mediante o contexto apresentado, utilizamos a modelagem na concepção da Educação Matemática para realizar o estudo e conhecer sobre o tema, a fim de encontrar resposta à questão: como uma decisão inadequada ao contratar um financiamento pode impactar negativamente o orçamento familiar e dificultar a organização financeira a médio e longo prazo?
A partir dessa questão central, que norteou a investigação, levantamos uma subquestão:
considerando o empréstimo consignado e o consórcio, qual das modalidades representa uma alternativa economicamente viável para aquisição de um veículo?
3.4. Resolução dos problemas e desenvolvimento do conteúdo matemático no contexto do tema
É preciso compreender que para cada decisão financeira existe um conjunto de fatores que precisa ser cuidadosamente analisado, de forma a manter o bem-estar familiar e o equilíbrio financeiro.
Com o objetivo de encontrar respostas às questões levantadas foi realizada uma análise sobre os seguintes dados: o orçamento realizado por Maria Antônia; e a simulação do consórcio e do empréstimo consignado.
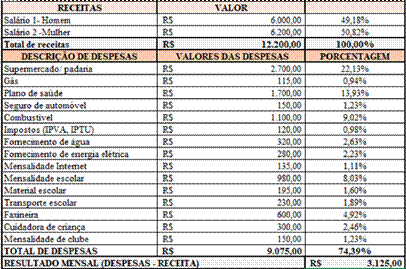
O orçamento de Maria Antônia foi realizado conjuntamente com seu cônjuge, levando em consideração as entradas e saídas financeiras de toda a família, composta por eles, dois filhos e uma sobrinha que reside com eles durante os dias da semana para estudar. Assim, na construção desse orçamento familiar registraram-se as receitas fixas (salário de Maria Antônia e do cônjuge) e as despesas fixas, intermediárias e variáveis – a terceira coluna da Figura 1, em que mostramos o orçamento de Maria Antônia, representa o percentual gasto com cada despesa em relação à renda.
Analisando a Figura 1, o grupo discutiu alguns gastos que não estavam contemplados, como passeios, presentes, aula de música de um dos filhos de Maria Antônia, possíveis emergências e principalmente valor referente ao gasto com cartão de crédito. Então, achou-se prudente considerar uma margem de reserva estimada em 17,25% da receita (2 104,50) e não de 25,61% (3 125,00). Pensando na aquisição de um crédito, o valor viável para comprometimento da renda familiar seria de aproximadamente 1 600,00.
Realizada a análise do orçamento, seguimos para a análise da simulação do consórcio realizado na Caixa Econômica Federal. A decisão de Maria Antônia por esse banco foi devido a ela já ser cliente da instituição há algum tempo. Contudo, pesquisamos no site do Banco Central do Brasil (Bacen) qual era a menor taxa de financiamento por instituições no período de 2000 a 2025. Deparamo-nos com a informação de que o Bacen não estabelece taxas de juros fixas para empréstimos bancários, mas divulga médias e informações sobre as taxas praticadas pelas instituições financeiras. Além disso, as taxas de juros são negociadas entre o banco e o cliente e podem variar de acordo com o tipo de operação de crédito, o perfil do cliente e as condições de mercado. Segundo o Portal do Consumidor (2025), em geral, o Banco do Brasil e a Caixa Econômica Federal tendem a oferecer taxas de juros mais baixas para empréstimos pessoais em comparação com muitos bancos privados.
O consórcio é uma modalidade de autofinanciamento coletivo. Os participantes contribuem mensalmente para um fundo comum, e, periodicamente, um deles é contemplado por sorteio, geralmente sem custo adicional; ou por lance, em que se antecipa parte do valor. Não há cobrança de juros, mas há taxas administrativas, o que impacta no custo final (Bacen, 2023b).
Os dados apresentados a Maria Antônia, em um simulado de consórcio realizado na Caixa Econômica Federal, foram utilizados para nossa análise. O simulado apresenta um valor de R$ 80 000,00 com prazo de pagamento de 70 meses e prestações de R$ 1 382,88. Embora o valor pensado por Maria Antônia para compra do carro não fosse o que constava no orçamento, esse foi o documento apresentado a ela, já que os consórcios são realizados em cotas e essa representava o menor valor de parcela daquele grupo.
A primeira questão verificada foi o valor final a ser pago. Ao final do prazo seria pago o valor de R$ 96 801,60, que equivale a 21% a mais do valor resgatado. A proposta de consórcio não contempla juros, o que é cobrado são taxas de administração e, em alguns casos, taxas de fundo de reserva, mas não juros sobre o valor financiado.
Feito isso, a atenção do grupo voltou-se para a informação constante no documento: “os valores apresentados na composição da parcela podem variar, ao longo do plano, conforme descrito no contrato”. Assim, buscamos entender o porquê desse reajuste. As parcelas variam ao longo do plano devido a reajustes que visam manter o poder de compra da carta de crédito, acompanhando as mudanças de preço do bem ou serviço desejado. Esses reajustes podem ser baseados em índices econômicos, como o Índice de Preços ao Consumidor (IPCA), no caso de consórcios de veículos, ou em índices definidos pela própria administradora. Dessa forma, entendemos que os reajustes nas parcelas de um consórcio podem impactar a taxa de administração, dado que ela é geralmente calculada sobre o valor total da carta de crédito, e como o valor da carta de crédito é reajustado, a taxa de administração tem acréscimo, já que incide sobre o valor atualizado.
Outra questão analisada foi o lance médio, que na simulação era de 61,7568%. Ele se refere ao valor médio que os participantes estão oferecendo como lance para antecipar a contemplação da carta de crédito. Esse indicativo revela que o valor necessário para aumentar as chances de Maria Antônia ser contemplada seria de em média R$ 49 405,44, o que levou à conclusão de que isso seria viável para um indivíduo que possuísse uma reserva financeira e que tivesse urgência na aquisição de um veículo, pois em um cenário diferente o ideal seria planejar para obter o restante do valor para compra à vista com desconto.
Em seguida, realizamos a análise da simulação do empréstimo consignado, que consiste em um crédito com desconto automático em folha de pagamento ou benefício previdenciário. Por oferecer menor risco às instituições financeiras, apresenta juros mais baixos e condições de pagamento mais previsíveis, com parcelas fixas (Bacen, 2023a). Assim, verificamos se isso realmente ocorria. A simulação do consignado foi repassada a Maria Antônia por telefone pelo gerente do banco: empréstimo no valor de R$ 60 000,00 a uma taxa de 1.60%, prazo de 96 meses e prestações no valor de R$ 1 377,00, o que totaliza R$ 132 192,00, ou seja, 120,32% a mais do valor resgatado.
Pensando na redução progressiva do saldo devedor, realizamos uma pesquisa no site da Serasa sobre o funcionamento da amortização. Existem dois sistemas de amortização. Um é a Tabela Price, a mais comum nos contratos de empréstimos consignados, principalmente por apresentar parcelas fixas, o que facilita o entendimento por parte do cliente. Por isso, é normalmente a adotada nesses contratos. O outro é o Sistema de Amortização Constante (SAC), também conhecido como Tabela SAC, que funciona de forma diferente. Nela, o valor das parcelas começa mais alto e vai diminuindo ao longo do tempo, pois a amortização do saldo devedor é constante – e, assim, os juros incidem sobre um valor que vai sendo reduzido. A escolha entre as duas tabelas deve considerar o perfil do contratante e sua estratégia de pagamento. Se o objetivo for economizar no valor total pago ao longo do tempo, a Tabela SAC costuma ser mais vantajosa, justamente por reduzir os juros totais.
3.5. Análise crítica das soluções
A análise do consórcio para aquisição de veículos resulta em algumas críticas, principalmente relacionadas ao tempo de espera para a contemplação e à necessidade de planejamento financeiro a longo prazo. Além disso, a falta de garantia sobre a contemplação e a possibilidade de reajuste das parcelas podem gerar insatisfação em alguns casos. Para a aquisição de um veículo, o consórcio geralmente se mostra mais vantajoso economicamente a longo prazo, especialmente para quem não tem pressa e busca evitar juros altos. No entanto, se a necessidade do veículo é imediata e há condições de arcar com as taxas de juros consideravelmente altas, o empréstimo consignado pode ser uma opção mais rápida.
Durante o processo verificamos que a Educação Financeira Familiar pode levar a diversas mudanças positivas de postura em relação ao dinheiro, tanto para o indivíduo quanto para a família. Essas mudanças incluem maior controle sobre as finanças, planejamento para o futuro, redução de endividamento e maior consciência sobre escolhas financeiras. Os resultados das análises realizadas nessa prática de modelagem matemática e as discussões promovidas ajudaram Maria Antônia a repensar possíveis decisões inclinadas a empréstimos bancários e buscar outro caminho, que culminou em uma solução para o problema.
Assim, a solução encontrada para o pagamento de um veículo no valor de 82 000,00 foi utilizar uma reserva no valor de R$ 12 000,00, acrescido do valor de R$ 35 000,00 pago pela seguradora do seu antigo carro – o restante do valor foi fornecido por sua irmã, mediante negociação da forma de pagamento. Por meio dessa atividade, constatamos que é essencial evitar decisões apressadas ao solicitar empréstimos e priorizar uma avaliação cuidadosa de todos os aspectos envolvidos antes de efetivar qualquer escolha.
Percebemos a mudança de postura do grupo, em particular de Maria Antônia, cujo propósito é ter o hábito de realizar o orçamento mensal para controle financeiro e planejamento, por exemplo para fazer o pagamento à sua irmã. Entendemos que, ao adotar essa prática, é comum observar um maior controle sobre os gastos; a identificação de áreas nas quais é possível economizar; a redução de dívidas; e a definição de metas financeiras claras, de modo a promover uma relação mais consciente e saudável com as finanças.
A modelagem na Educação Matemática pode ser uma ferramenta poderosa para o desenvolvimento do senso crítico em alunos, incentivando-os a, por meio de problemas matemáticos, analisar situações do mundo real e questionar e refletir sobre elas. Nesse sentido, Rocha e Pinto (2020) destacam o desenvolvimento da autonomia e da reflexão dos participantes de ambientes de aprendizagem que decorreram de atividades com modelagem, os quais possibilitaram entendimentos sobre a matemática que transcendem o próprio conhecimento.
Ao transformarem problemas do cotidiano em modelos matemáticos, ou não, mas principalmente ao passarem por esse processo, os envolvidos são desafiados a compreender a realidade de forma mais profunda e a buscar soluções com base em raciocínio lógico e análise crítica.
4. Considerações finais
O planejamento financeiro é crucial para evitar a necessidade de recorrer a empréstimos em situações de emergência, pois permite a criação de uma reserva de emergência e a organização das finanças, reduzindo a dependência de crédito. Ao planejar, é possível identificar gastos desnecessários, otimizar o uso dos recursos e, assim, poupar para imprevistos, de forma a evitar juros altos e dívidas. Antes de tomar qualquer decisão, é necessário analisar o impacto de cada modelo sobre o orçamento familiar, considerando prazos, encargos e flexibilidade.
A utilização da modelagem na Educação Matemática permitiu que o grupo envolvido na prática, na condição de estudantes do Programa de Pós-Graduação em Educação Matemática, vivenciasse a importância de uma metodologia que, pelas ações dos participantes, possibilitasse uma postura ativa em cada uma das etapas do processo. A modelagem na Educação Matemática, também, incentiva discussões relacionadas às situações-problema que contam com questões que extrapolam o domínio da matemática e pode ser uma ferramenta poderosa para desenvolver o senso crítico. Isso foi verificado durante o processo, em cada etapa: 1) Na tomada de decisão sobre quais dados escolher. 2) Na escolha do modo como fazer a pesquisa. 3) Na análise do orçamento familiar, fazendo um levantamento de pontos de maiores gastos para posterior redução; e do saldo remanescente ou sobras, para o cumprimento de metas ou mesmo para reserva em casos imprevisíveis. 4) Na apreciação do consórcio, em que se verificou que, apesar de não incidirem juros, existem taxas de administração e os reajustes das parcelas impactam diretamente nessas taxas; e, por fim, que o valor do lance, por sua vez altíssimo, se compara a uma “propina para furar a fila” e ser contemplado. 5) Na consideração sobre o empréstimo consignado, em que foram constatados matematicamente os juros consideráveis em sua aquisição.
Dessa forma, a modelagem na Educação Matemática não apenas facilita a aprendizagem de matemática, mas também promove o desenvolvimento de uma postura crítica em relação ao consumo, às desigualdades sociais e a outras questões sociais, políticas, econômicas. Assim, podemos afirmar que essa abordagem contribui de forma positiva para ressignificação de conceitos já construídos bem como para a construção de novos conceitos a partir da necessidade de seu uso.
Para além disso, a modelagem, na perspectiva de Burak (2024), pode contribuir significativamente para a formação de professores, promovendo uma nova racionalidade no ensino e aprendizagem da matemática. Essa metodologia se diferencia da forma usual de realizar o ensino da matemática na medida em que o conjunto de procedimentos ocorre de uma forma mais aberta e contextualizada, dando significado aos conteúdos matemáticos. Nas etapas propostas, o trabalho sempre se desenvolve em plena interação entre professor, estudante e ambiente, sem a predominância de um ou de outro.
O foco dessa metodologia baseada em cinco etapas leva em consideração o interesse dos participantes da atividade e o envolvimento dos grupos em busca de dados do ambiente. Tais procedimentos são capazes de dar significado bem como desenvolver a autonomia dos participantes, de forma a torná-los agentes do processo de construção do conhecimento matemático e outros decorrentes do tema.
Também deste artigo podemos concluir que os problemas ou situações levantadas como consequência da coleta de dados é que orientam quais são e o modo como serão tratados os conteúdos ministrados, sem a necessidade prévia de ensinar conteúdos matemáticos.
A partir dessa experiência, constatamos que é possível estabelecer uma abordagem mais ativa e significativa do ensino da matemática, de modo a incentivar a conexão entre a teoria e a prática e desenvolver habilidades essenciais para a atuação em aulas. Outro aspecto observado é o desenvolvimento do senso crítico em estudantes, ao verem transformada a matemática de uma disciplina abstrata e desconectada da realidade em uma ferramenta para analisar e compreender o mundo ao seu redor, por meio de práticas contextualizadas.
5. Referências
ARCURI, Nathalia. Me Poupe! 10 passos para nunca mais faltar dinheiro no seu bolso. São Paulo: Sextante, 2018.
BANCO CENTRAL DO BRASIL – BACEN. Relatório de Inflação. Brasília, DF: BACEN, mar. 2023a. Disponível em: https://www.bcb.gov.br/publicacoes/relatorioinflacao Acesso em: 13 jun. 2025.
BANCO CENTRAL DO BRASIL – BACEN. Taxas de juros – Consignado. Brasília, DF: BACEN, 2023b. Disponível em: https://www.bcb.gov.br/estatisticas/txjuros Acesso em: 13 jun. 2025.
BARBOSA, Jonei Cerqueira. Modelagem na Educação Matemática: contribuições para o debate teórico. In: REUNIÃO ANUAL DA ANPED, 24., 2001, Caxambu. Anais [...]. Rio de Janeiro: ANPED, 2001. Disponível em: https://www.ufrgs.br/espmat/disciplinas/funcoes_modelagem/modulo_I/ modelagem_barbosa.pdf . Acesso em: 6 dez. 2025.
BARBOSA, Jonei Cerqueira. Modelagem Matemática na sala de aula. Perspectiva, [S. l.], v. 27, n. 98, p. 65-74, 2003.
BARBOSA, Jonei Cerqueira. Modelagem Matemática: o que é? Por quê? Como? Revista Por que, São Paulo, n. 73, p. 73-80, 2004. Disponível em: https://scholar.google.com/citations?user=9KNs7tgAAAAJ Acesso em: 6 dez. 2025.
BASSANEZI, Rodney Carlos. Ensino-aprendizagem com modelagem matemática: uma nova estratégia. São Paulo: Contexto, 2002. Disponível em: https://books.google.com/books/about/ Ensino_aprendizagem_com_modelagem_matem.html?id=4VDcgy296cMC Acesso em: 6 dez. 2025.
BASSANEZI, Rodney Carlos. Modelagem Matemática: teoria e prática. Campinas: Autores Associados, 2009. Disponível em: https://www.perlego.com/book/5108009/modelagem-matemtica-teoria-eprtica-pdf Acesso em: 6 dez. 2025.
BASSANEZI, Rodney Carlos. Ensino-aprendizagem com modelagem matemática. 2. ed. São Paulo: Contexto, 2011. Disponível em: https://www.perlego.com/book/5108472/ensinoaprendizagem-commodelagem-matemtica-pdf Acesso em: 6 dez. 2025.
BASSANEZI, Rodney Carlos. Modelagem Matemática: teoria e prática. São Paulo: Pinsky, 2015. Disponível em: https://www.bvirtual.com.br/NossoAcervo/Publicacao/24359 Acesso em: 6 dez. 2025.
BATISTA, Cristina Carla Rangel; NEVES, Alzira Ferreira das; ANDRADE, Andreine Karla Rodrigues da Silva e; SCHARA, Daniela Polonini Caetano; RAPOZO, Fabrícia Marvila Cardozo; PEÇANHA, Jaqueline Alves; GABRIEL, Maria do Carmo Gomes; CONTAIFFER, Maura Ozório. Currículo escolar e práticas docentes: entre a teoria e a realidade da sala de aula. Revista FT – Educação e Cultura, Rio de Janeiro, v. 29, n. 146, p. 14-20, maio 2025. DOI: https://doi.org/10.69849/revistaft/pa10202505110903
BAUMAN, Zygmunt. Vida para consumo: a transformação das pessoas em mercadorias. Tradução de Carlos Alberto Medeiros. Rio de Janeiro: Jorge Zahar, 2008.
BESSA, Silvana Maria; OLIVEIRA, Francisco Wellington Souza; PAULINO, Otávio Ferreira. Modelagem matemática: um estudo sobre sua incorporação na educação básica a partir dos anais do SIPEM. Educação Matemática Pesquisa, São Paulo, v. 27, n. 1, p. 124-154, 2025. DOI: https://doi. org/10.23925/1983-3156.2025v27i1p124-154
BIEMBENGUT, Maria Salett. Modelagem Matemática: aplicações em sala de aula. Dissertação (Mestrado em Educação Matemática) – Universidade Estadual de Campinas, Campinas, 1990. Disponível em: http://repositorio.unicamp.br/jspui/handle/REPOSIP/253347 Acesso em: 6 dez. 2025.
BIEMBENGUT, Maria Salett. Modelagem Matemática e Educação Matemática. São Paulo: Contexto, 2003. Disponível em: https://www.editoracontexto.com.br/modelagem-matematica-e-educacaomatematica.html Acesso em: 6 dez. 2025.
BIEMBENGUT, Maria Salett. Modelagem matemática no ensino. 3. ed. São Paulo: Contexto, 2004.
BIEMBENGUT, Maria Salett. Modelagem Matemática e Educação Matemática. São Paulo: Contexto, 2014. Disponível em: https://www.editoracontexto.com.br/modelagem-matematica-e-educacaomatematica.html Acesso em: 6 dez. 2025.
BRASIL. Lei n.º 10.820, de 17 de dezembro de 2003. Dispõe sobre o desconto em folha de pagamento de consignados. Diário Oficial da União, seção 1, p. 1-2, Brasília, DF, 17 dez. 2003. Disponível em:
BURAK, Dionísio. Modelagem matemática: ações e interações no processo de ensino-aprendizagem. 1992. 460 f. Tese (Doutorado em Educação) – Universidade Estadual de Campinas, Campinas, 1992.
BURAK, Dionísio. Modelagem Matemática: uma proposta metodológica para a Educação Matemática. In: SEMINÁRIO INTERNACIONAL DE PESQUISA EM EDUCAÇÃO MATEMÁTICA, 2., 1998, Curitiba. Anais [...]. Curitiba: SBEM, 1998. p. 1-12.
BURAK, Dionísio. Modelagem matemática: formação e prática docente. In: Encontro Paraense de Modelagem Matemática no Ensino, 2., 2008, Belém do Pará. Modelagem Matemática: Saberes e Práticas para uma Educação Matemática Renovada, v. 1. p. 1-1, 2008. Disponível em: https://www. dionisioburak.com.br/artigos-eventos Acesso em: 6 dez. 2025.
BURAK, Dionísio. Modelagem Matemática sob um olhar de Educação Matemática e suas implicações para a construção do conhecimento matemático em sala de aula. Revista de Modelagem na Educação Matemática, [S. l.], v. 1, n. 1, p. 1-15, 2010.
BURAK, Dionísio. Uma perspectiva de Modelagem Matemática para o ensino e a aprendizagem da Matemática. In: BRANDT, Célia Finck; BURAK, Dionísio; KLÜBER, Tiago Emanuel (org.). Modelagem Matemática: perspectivas, experiências, reflexões e teorizações. 2. ed. rev. e ampl. Ponta Grossa: Editora UEPG, 2016. p. 21-40. DOI: https://doi.org/10.7476/9788577982325
BURAK, Dionísio. Modelagem na Educação Matemática: aproximações com Educação Matemática de Higginson e os Paradigmas Emergentes e da Complexidade. Perspectivas da Educação Matemática, [S. l.], v. 17, n. 45, p. 1-20, mar. 2024. Disponível em: https://www.researchgate.net/ publication/380565446_Modelagem_na_Educacao_Matematica_Aproximacoes_com_Educacao_ Matematica_de_Higginson_e_os_Paradigmas_Emergentes_e_da_Complexidade Acesso em: 6 dez. 2025.
BURAK, Dionísio; KLÜBER, Tiago Emanuel. Considerações sobre a modelagem matemática em uma perspectiva de educação matemática. Margens, Belém, v. 7, n. 8, p. 33-50, 2013. Disponível em: https://periodicos.ufpa.br/index.php/revistamargens/article/viewFile/2745/2870 Acesso em: 9 dez. 2025.
BURAK, Dionísio; ZONTINI, Laynara dos Reis Santos. Práticas com modelagem na formação do professor da Educação Básica: a busca por uma nova racionalidade. Práxis Educativa, [S. l.], v. 15, p. 1-20, 2020. DOI: https://doi.org/10.5212/praxeduc.v.15.14239.027
CERBASI, Gustavo. Casais inteligentes enriquecem juntos. Rio de Janeiro: Sextante, 2004.
CLASON, George S. O homem mais rico da Babilônia. São Paulo: HarperCollins, 1926.
CORRÊA, Rayane da Conceição. Finanças familiar: do orçamento ao planejamento e controle financeiro. 2020. 46 f. Trabalho de Conclusão de Curso (Graduação em Administração) – Instituto de Três Rios, Universidade Federal Rural do Rio de Janeiro, Três Rios, 2020.
HUBERMAN, Leo. História da riqueza do homem. Tradução de Waltensir Dutra.16. ed. Rio de Janeiro: Zahar, 1980.
KIYOSAKI, Robert T. Pai rico, pai pobre. Rio de Janeiro: Campus, 2000.
PARRA-ZAPATA, Juan Alejandro; LÓPEZ-CALDERÓN, Carlos Hernán; LÓPEZ-ZAPATA, Diego Alejandro. Modelación matemática y educación matemática crítica: una experiencia en la formación inicial de profesores. Bolema: Boletim de Educação Matemática, Rio Claro, v. 32, n. 60, p. 1250-1271, 2018. Disponível em: https://www.scielo.br/j/bolema/a/6RZz9zZJt6j9kz6nXy6r6YF/?lang=es Acesso em: 12 nov. 2025.
PORTAL DO CONSUMIDOR. Taxas de juros para empréstimos pessoais: comparativo entre bancos. 2025. Disponível em: https://www.procon.sp.gov.br/wp-content/uploads/2025/04/RTTXJUROS-04.25.pdf Acesso em: 13 nov. 2025.
ROCHA, André Luiz; PINTO, Marcia Maria Fusaro. A Modelagem Matemática na educação como recurso na formação crítica dos alunos no Ensino Fundamental. Revemop, Ouro Preto, v. 2, p. e202017, p.1-28, 22 abr. 2020.
Apêndice – Detalhes Editoriais