Artículos
Comité de sostenibilidad en compañías cotizadas latinoamericanas: análisis de roles y enfoques
Sustainability committees in companies listed on the Latin-American Stock Exchange: Role and scope analysis
 Zwamy Valentina Yanez Amaya zwamy.yanez@est.uexternado.edu.co
Sebastian Vega Cuesta Sebastian.vega@est.uexternado.edu.co
Jorge Suarez Tirado jorge.suarez1@uexternado.edu.co
Revista Visión Contable Universidad Autónoma Latinoamericana
Universidad Autónoma Latinoamericana, Colombia
ISSN: 0121-5337
ISSN-e: 2539-0104
Periodicidad: Semestral
núm. 32, 2025
Recepción: 07 septiembre 2025
Aprobación: 30 noviembre 2025

Sugerencia de citación: Yanez, Z., Vega, S. & Suarez, J. (2025). Comité de sostenibilidad en compañías cotizadas latinoamericanas: análisis de roles y enfoques. Revista Visión Contable, 32, pp. 85- 103 https://doi.org/10.24142/rvc.n32a5
Resumen: El presente artículo tuvo como objetivo caracterizar las funciones y el alcance de los comités de sostenibilidad en las empresas que cotizan en las bolsas de valores de Colombia, Chile, México y Brasil. Para ello, se realizó una revisión de literatura que permitió contextualizar estos comités dentro del marco del gobierno corporativo, así como identificar las investigaciones más recientes y las teorías que respaldaban el estudio del tema. Mediante el análisis de informes de sostenibilidad y el código de buen gobierno de 29 compañías listadas en Colombia y 20 para los casos de Chile, México y Brasil, se evaluaron sus denominaciones, funciones por sector, marcos de reporte aplicados, rubros informados y Objetivos de Desarrollo Sostenible (ODS) priorizados. Los resultados evidencian una mayor presencia de estos comités en el sector financiero para Colombia; diferencias en sus enfoques según la industria, y un compromiso desigual con los ODS.
Palabras clave: Bolsa de valores, comité de sostenibilidad, gobierno corporativo, sostenibilidad.
Abstract: The purpose of this article is to characterize the functions and scope of sustainability committees in companies listed on the Colombian, Chilean, Mexican, and Brazilian Stock Exchange. To this end, the article begins with a literature review that allows contextualizing such committees within the framework of corporate governance, as well as identifying the most recent research and theories that support their study. Analysis of their sustainability reports and code of good governance of 29 Colombian companies and 20 from Chile, Mexico, and Brazil were used to assess denomination, functions by sector, applied reporting frameworks, reported items, and prioritized Sustainable Development Goals (SDGs). Results show a greater presence of these committees in the Colombian financial sector, differences in their approaches according to industry, and an unequal commitment to the SDGs.
Keywords: Stock Exchange, Sustainability Committees, Corporate Governance, Sustainability.
Introducción
Para la Organización de las Naciones Unidas (ONU) (1972), desde la adopción del Plan de Acción de Estocolmo en 1972, se ha promovido a nivel global un enfoque más consciente y responsable frente al impacto ambiental de las actividades humanas. En este contexto, distintos sectores económicos han asumido el compromiso de contribuir activamente a la generación de impactos positivos sobre el entorno, incorporando principios de sostenibilidad en sus modelos de gestión.
En particular, el gobierno corporativo (GC) de las empresas ha adquirido un papel determinante en la definición y ejecución de estrategias sostenibles. Una de las expresiones más relevantes de este compromiso ha sido la creación de comités de sostenibilidad (CS), organismos internos orientados a mitigar impactos ambientales, fortalecer la imagen corporativa y aportar a la competitividad y prosperidad empresarial (Mshana, 2024). Tanto la composición como la evolución de estos comités influyen significativamente en la eficacia de las estrategias adoptadas.
Sin embargo, en el caso colombiano, persiste una incertidumbre sobre cómo están estructurados, cuál ha sido su grado de adopción en las organizaciones y cómo ha evolucionado su papel en comparación con otros países de América Latina. Esta falta de claridad limita la capacidad del sector empresarial para alinear sus esfuerzos con las mejores prácticas regionales e internacionales y restringe el potencial de mejora continua en materia de sostenibilidad corporativa. El conocimiento sobre el funcionamiento de los CS resulta clave para identificar lineamientos que sirvan de referencia para los procesos de implementación de prácticas de sostenibilidad en las organizaciones.
Como lo indicaron Orazalin et al. (2023), las compañías que poseen CS suelen obtener mayor valor de mercado y mejor desempeño organizacional, pero no todas implementan estos órganos con un compromiso genuino hacia la sostenibilidad. En este sentido, en empresas de sectores ambientalmente sensibles, se observa una tendencia a utilizar los comités como herramientas de gestión de impresiones, donde los ejecutivos son nominados estratégicamente para cumplir expectativas externas, sin tener impacto medioambiental positivo.
Igualmente, Kalbuana et al. (2022) afirmaron que algunas empresas solo dan importancia a los intereses de la dirección y de los accionistas, independientemente de las preocupaciones en torno al medio ambiente de la empresa. Por su parte, Martínez-Ferrero et al. (2024) expusieron que la implementación del CS de manera congruente puede tener otros resultados organizacionales favorables como un mayor desempeño en materia de innovación, atractivo organizacional, mejor reputación, credibilidad corporativa, mayor satisfacción e intención de compra de los clientes. Este fenómeno es especialmente evidente en mercados orientados a los accionistas, donde las preocupaciones económicas suelen primar sobre los objetivos ambientales de fondo.
Zampone et al. (2022) desarrollaron un estudio enfocado en las 2000 compañías más grandes del mundo, según la lista Forbes Global 2000. De esta población, tomaron una muestra de 661 empresas de economías avanzadas con información disponible para el periodo 2017-2020. Los autores encontraron que el 92 % contaba con un CS, confirmando que las organizaciones líderes estaban adoptando estas estructuras como parte integral de sus prácticas sostenibles, lo que evidenció la necesidad de examinar su estructura, composición y funcionamiento en contextos distintos como el colombiano donde las dinámicas económicas, sociales y regulatorias presentan características particulares.
En este sentido, se vuelve crucial identificar y caracterizar los aspectos clave de los CS, ya que su adecuada configuración y gestión podría fomentar una mayor adopción de prácticas sostenibles, generando valor añadido tanto para las empresas como para la sociedad en general. Este fortalecimiento no solo repercute en un mejor desempeño corporativo, sino que puede contribuir al cumplimiento de metas globales como la reducción de la pobreza, la disminución de la desigualdad y la lucha contra el cambio climático.
Esta investigación fue relevante porque permitió identificar cuáles han sido los roles de los CS que resultan más efectivos para que las empresas avancen en el cumplimiento de los Objetivos de Desarrollo Sostenible (ODS), lo cual se pudo analizar debido a que las empresas que cotizan en la Bolsa de Valores de Colombia están obligadas a proporcionar un acceso público ampliado de su información financiera y no financiera. Esto permitió contar con una variedad de fuentes de datos, incluyendo informes de sostenibilidad, bases de datos de instituciones públicas y reportes emitidos por las propias organizaciones.
El artículo se estructura de la siguiente manera: luego de esta introducción, se expone el marco teórico, seguido de una sección sobre metodología. A continuación, se describen los resultados y, finalmente, se presentan la discusión y las conclusiones.
Marco teórico
El gobierno corporativo (GC) se define como el conjunto de relaciones entre los actores organizacionales y externos que proporciona una estructura que guía la dirección de la empresa (Organización para la Cooperación y el Desarrollo Económico – OCDE, 2023). De ahí se desprende la junta directiva (JD) que, de acuerdo con la Superintendencia Financiera de Colombia (2014), desempeña un papel clave al liderar funciones de control, monitoreo y estratégicas, representando a los distintos accionistas. Entre sus funciones se encuentra la implementación de sostenibilidad empresarial.
Al respecto, el Pacto Mundial (s.f.) estableció que las JD deben generar rentabilidad financiera y, al mismo tiempo, crear valor ambiental, social y económico a mediano y largo plazo, contribuyendo al bienestar de las comunidades donde opera la empresa y al desarrollo de las futuras generaciones. Esta función cobra relevancia bajo la teoría de la agencia de Jensen y Meckling (1976), quienes subrayaron la necesidad de alinear las decisiones de la dirección con los intereses de los accionistas y demás grupos de interesados, fomentando la confianza, la rendición de cuentas y la generación de valor sostenible.
En este contexto, surge la importancia de diseñar e implementar estrategias orientadas a la sostenibilidad, entre las cuales se destaca la creación de CS. Estos requieren una evaluación cuidadosa de sus antecedentes, atributos y comportamientos, dado que influyen directamente en las estrategias adoptadas y en los resultados organizacionales (Korphaibool et al. 2024). Así lo afirma la teoría de los escalones superiores —introducida en sus orígenes por Hambrick y Mason (1984)—, en la que los valores y percepciones de los principales ejecutivos influyen en el desempeño de la empresa. La adopción de los CS depende de las JD, las cuales se encargan de dirigir a la empresa como un todo y son la instancia que asegura el control y la supervisión de la dirección y de toda la entidad (Castro, 2024).
De la misma forma, la presencia del CS podría demostrar el compromiso y la conciencia de una empresa con las cuestiones ambientales, sociales y de gobernanza (ESG) y reconocer la sostenibilidad como un asunto estratégico crítico en su sistema de gobernanza (Kılıç et al., 2021). Por ejemplo, la presencia del CS puede facilitar la adopción de políticas ambientales activas en las empresas que pueden conducir a un mejor desempeño en materia de carbono (Hendrati et al., 2023).
Igualmente, la adopción de prácticas de aseguramiento de terceros para la divulgación ambiental y la presencia de un CS pueden mejorar el desempeño ambiental de una empresa al alinear sus prácticas con las expectativas y normas de sus partes interesadas. Al respecto, en Australia y Nueva Zelanda, se identificó que la baja calidad del aseguramiento de sostenibilidad se vinculaba a regulaciones no obligatorias (Zaman et al., 2021), mientras que, en América del Norte, este tipo de desarrollos normativos reduce la agresividad fiscal, fomentando una cultura ética (Chandrasena et al., 2024). En este sentido, la teoría de las partes interesadas afirma que, para cumplir con sus expectativas, es fundamental que las empresas comprendan dichas necesidades y se aseguren de que cualquier estrategia esté diseñada para satisfacerlas (Mahajan et al., 2023).
En la revisión de los últimos estudios sobre el tema, se ha identificado que los CS tienen un impacto positivo en la reducción de emisiones de gases de efecto invernadero; desempeñan un papel clave en la promoción de prácticas ESG, y cuando en términos de diversidad de género se alcanza una masa crítica de al menos tres mujeres, impulsa el desempeño ambiental en firmas italianas (Muhammad y Migliori, 2023).
Por su parte, Zampone et al. (2022) evaluaron 526 empresas en 39 países, analizando la influencia de la diversidad de género en las JD y el papel mediador de estos comités en la divulgación de los ODS.
Sin embargo, en Taiwán, la creación del CS genera reacciones negativas iniciales en el mercado debido a costos percibidos, mitigadas por la experiencia de los directores (Sun y Huang, 2024). En América Latina, su presencia es escasa, pero creciente, con el Comité Ecos de Brasil como ejemplo de alineación con políticas públicas (Batista et al., 2023), lo que sugiere un potencial significativo aún por explorar.
Otros antecedentes cuales reflejan que la conformación de CS juega un papel clave para garantizar que la estrategia y la operación de las organizaciones respondan a criterios ESG, ya que las empresas que cuentan con este tipo de comités tienden a divulgar mayor cantidad de información en comparación con aquellas que no lo tienen (Driss et al., 2024). Conforme a un análisis bibliométrico de 182 publicaciones realizado por Alcaide et al. (2022), se destaca la importancia de profundizar en la investigación de estos comités en América Latina. En el caso de Batista et al. (2023), examinaron la experiencia del Comité Ecos en Pernambuco, resaltando su alineación con las políticas públicas de sostenibilidad.
Sumado a lo anterior, Kılıç y sus colegas estudiaron 772 registros de empresas de hotelería y turismo para determinar qué factores incidían en la existencia de estos comités. Sun y Huang (2024) analizaron 217 empresas taiwanesas para evaluar la reacción del mercado ante la creación de CS, mientras que Muhammad y Migliori (2023) investigó 82 empresas italianas para valorar la relación entre la diversidad de género en estos espacios y el desempeño ambiental. Esto pone de relieve la necesidad de continuar estudiando los CS para comprender su adopción y evolución en contextos como el colombiano y el latinoamericano.
Por último, la presencia del CS podría demostrar el compromiso y la conciencia de una empresa con las cuestiones ESG; reconocer la sostenibilidad como una cuestión estratégica crítica en su sistema de gobernanza (Kılıç et al., 2021); facilitar la adopción de políticas ambientales activas en las empresas que pueden conducir a un mejor desempeño en materia de carbono (Hendrati et al., 2023), influyendo directamente en las estrategias adoptadas y en los resultados organizacionales (Korphaibool et al., 2024). Además, las empresas que cuentan con este tipo de comités tienden a divulgar mayor cantidad de información en comparación con aquellas que no lo tienen (Driss et al., 2024)
Metodología
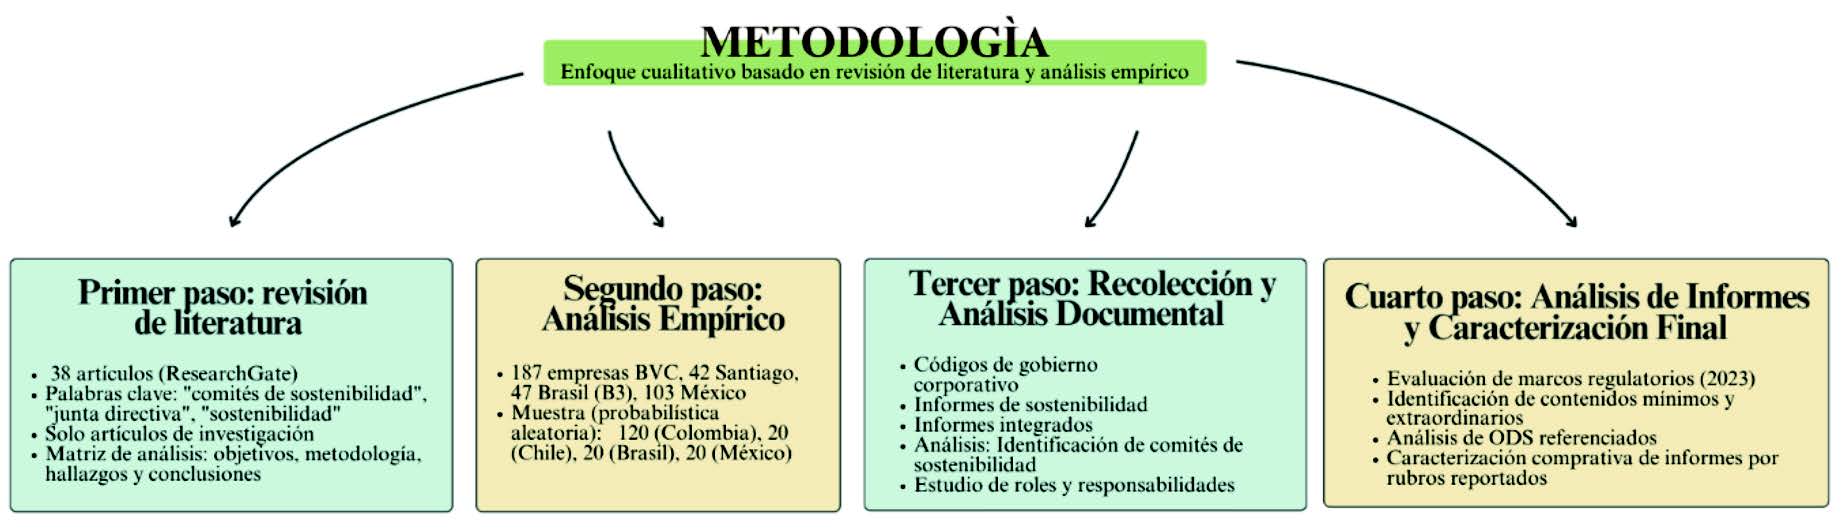
Este estudio implementó un enfoque cualitativo basado en el análisis de palabras y significados, sin ningún tipo de codificación numérica (Dawson, 2002; O’Leary, 2004), en el que se desarrolló una revisión de literatura y un análisis empírico de informes de empresas inscritas en la Bolsa de Valores de Colombia, Chile, Brasil y México en 2023. Inicialmente, se llevó a cabo una revisión de literatura para establecer las bases teóricas de la investigación, para lo cual se seleccionaron 38 artículos académicos de la plataforma ResearchGate, filtrados con las palabras clave “comités de sostenibilidad”, “junta directiva” y “sostenibilidad”, restringiendo la búsqueda a artículos de investigación. A partir de estos, se elaboró una matriz que resumió sus objetivos, metodologías, hallazgos y conclusiones relevantes, lo que permitió identificar el estado actual del conocimiento sobre los CS y su relación con las JD.
Este fundamento teórico dio paso al análisis empírico para las unidades de análisis, que en este caso correspondieron a compañías cotizadas en Colombia, Chile, Brasil y México. De manera puntual, el estudio se centró en 187 empresas listadas en la Bolsa de Valores de Colombia en 2023, 42 en la de Santiago, 47 en la de Brasil y 103 en la de México, para un total de 379 compañías que componen la población. De este conjunto, se seleccionó una muestra de 120 empresas de la Bolsa de Valores de Colombia, identificando 29 de ellas con presencia de CS. Para los casos de Chile, Brasil y México, se realizó una revisión hasta obtener información de 20 empresas con existencia de CS por cada uno de los países. Esta muestra de 89 empresas se trató como un estudio de caso ilustrativo (Ryan et al., 2002) para analizar las prácticas de sostenibilidad en el mercado bursátil latinoamericano.
Para determinar la existencia de CS, se recolectaron datos de tres fuentes documentales principales: i) los códigos de gobierno corporativo que detallan la estructura y funcionamiento de la junta directiva y sus comités; ii) los informes de sostenibilidad, que describen políticas y resultados relacionados con la sostenibilidad ambiental, social y de gobernanza; y iii) los informes integrados, que combinan información financiera y no financiera, incluyendo prácticas de sostenibilidad. Estos documentos se analizaron como fuentes secundarias de información para identificar la presencia de CS en las empresas seleccionadas.
Una vez identificadas las compañías que contaban con CS, se analizaron los roles y responsabilidades que desempeñaban para determinar qué prácticas eran comunes y cuáles resultaban distintivas. Posteriormente, se examinaron los informes de sostenibilidad y reportes integrados de 2023 para identificar los marcos regulatorios implementados en su elaboración, evaluar los contenidos mínimos y extraordinarios, así como establecer los ODS a los que hacían referencia. Finalmente, se caracterizó cada informe de acuerdo con los principales rubros reportados, con el fin de obtener una visión clara y comparada de la información revelada por las diferentes organizaciones (ver Figura 1).
Resultados
Dentro de los resultados obtenidos, se identificó que, del total de empresas listadas en la Bolsa de Valores de Colombia que conformaron la muestra (120), el 24,17 % contaba con un comité de sostenibilidad, esto es, 29 empresas. El sector financiero concentró el mayor número de estos comités, con un 48,27 % de sus empresas incorporándolos. Le siguieron, en orden de participación, los sectores de servicios públicos (17,24 %), industrial (13,79 %), bienes de consumo (10,34 %), petróleo y gas (6,89 %) y salud (3,44 %). Estos resultados reflejan una fuerte concentración de CS en el sector financiero, lo que sugiere una mayor integración de los criterios ESG en su estructura de GC y en los procesos de toma de decisiones. En contraste, la baja presencia de estos en sectores no financieros podría evidenciar un menor grado de formalización o prioridad asignada a la gestión ambiental, social y de gobernanza (ver Tabla 1).
| industria | # de compañías |
| Financiera | 14 |
| Servicios públicos | 5 |
| Industrial | 4 |
| Bienes de consumo | 3 |
| Petróleo y gas | 2 |
| Salud | 1 |
| Total | 29 |
Entre las 29 compañías que contaban con CS, se identificaron diversas denominaciones utilizadas para referirse a este órgano especializado del GC, como se muestra en la Tabla 2:
| Denominación del comité | # de compañías |
| Comité de Gobierno Corporativo y Sostenibilidad | 12 |
| Comité de Sostenibilidad | 8 |
| Comité de Gobierno Corporativo y ESG | 2 |
| Comité de Gobierno Corporativo, Talento y Sostenibilidad | 2 |
| Comité Administrativo del Grupo de Gestión Ambiental y Salud | 1 |
| Comité de Gobierno Corporativo, Sostenibilidad y Responsabilidad Social | 1 |
| Comité de Planificación Estratégica y Sostenibilidad | 1 |
| Comité de Gobierno Corporativo, Sostenibilidad, Tecnología e Innovación | 1 |
| Comité de Estrategia y Sostenibilidad | 1 |
| Total | 29 |
De la revisión de las denominaciones asignadas a los CS, se destaca que la mayoría de las compañías lo integró dentro del ámbito del GC, evidenciando su consideración como un tema estratégico y de alta dirección. Esta variedad sugiere distintos niveles de formalización y enfoques internos frente a la sostenibilidad, lo que refleja tanto enfoques integrados como especializados. Además, un número significativo de compañías combinó la sostenibilidad con otras áreas clave como talento, innovación o responsabilidad social, lo cual indica una visión más amplia y transversal del rol de estos comités.
Una vez identificadas las empresas que cuentan con CS, se determinó que, según el sector económico al que pertenecían, era común observar prácticas similares entre ellas. En el caso de la industria financiera, los CS tendieron a centrarse en el monitoreo de políticas internas, la gestión del plan anual, la formulación de estrategias sostenibles y el cumplimiento de estándares nacionales e internacionales. En el sector de servicios públicos, el enfoque principal estaba en la divulgación de información no financiera y en brindar asesoría para fortalecer las prácticas sostenibles. Las empresas del sector de bienes de consumo priorizaron la consulta a grupos de interés, mientras que en el sector industrial se destacó la verificación del cumplimiento de criterios de sostenibilidad. Por su parte, el sector de petróleo y gas concentró sus esfuerzos en alinear sus actividades con la agenda global de sostenibilidad y liderar procesos de análisis de materialidad. Por último, en el sector salud, los CS tuvieron como prioridad minimizar el impacto ambiental generado por la operación.
En cuanto a los elementos comunes, sin importar la industria a la que pertenecían, se identificó que, en todos los casos, los CS cumplían una función asesora clave frente a la JD en materia de sostenibilidad, aportando criterios técnicos y estratégicos que orientaban la toma de decisiones. A su vez, eran responsables de supervisar que las acciones desarrolladas dentro de la compañía estuvieran alineadas con los objetivos sostenibles previamente definidos, asegurando su implementación y seguimiento efectivo.
Al comparar la presencia de CS por industria en el contexto colombiano con las compañías de los otros países examinados, se encontró la siguiente información, recopilada en la Tabla 3.
| Industria/País | Colombia | Brasil | Chile | México |
| Financiera | 14 | 6 | 1 | 3 |
| Servicios públicos | 5 | 0 | 0 | 3 |
| Industrial | 4 | 1 | 10 | 6 |
| Bienes de consumo | 3 | 0 | 3 | 3 |
| Petróleo y gas | 2 | 5 | 1 | 0 |
| Salud | 1 | 0 | 0 | 0 |
| Materiales básicos | 0 | 2 | 0 | 0 |
| Otros | 0 | 6 | 5 | 5 |
| Total | 29 | 20 | 20 | 20 |
Al comparar la distribución sectorial de los CS en Colombia con la de otros países de la región, se observó una concentración significativa en el sector financiero. Esta tendencia sugirió que, en el contexto nacional, se le otorgaba una mayor relevancia a la sostenibilidad dentro de dicho sector. En contraste, países como Brasil y México presentaron una mayor dispersión en la presencia de CS entre los distintos sectores económicos, lo cual indicó una aproximación más heterogénea en la implementación de estas estructuras de gobernanza. Por su parte, Chile evidenció una concentración de CS en el sector industrial.
Sumado a ello, en las compañías consultadas correspondientes a los sectores de materiales básicos y salud fue donde menos se identificó presencia de CS, evidenciando con ello que estas se pueden enfrentar a grandes retos cuando decidan implementar o fortalecer sus prácticas de sostenibilidad.
Posterior a la identificación de los CS por industria, se procedió a establecer sus funciones de manera comparativa por jurisdicción. La síntesis de este análisis se ilustra en la siguiente (ver Tabla 4):
| Función | Colombia | Brasil | Chile | México | Totall |
| Diseñar políticas de sostenibilidad | 13 | 12 | 7 | 3 | 35 |
| Monitorear la implementación de estrategias de sostenibilidad | 14 | 15 | 16 | 16 | 61 |
| Hacer seguimiento a indicaciones y marcos de referencia | 4 | 3 | 5 | 3 | 15 |
| Elaborar el informe de sostenibilidad | 5 | 0 | 3 | 3 | 11 |
| Identificar y gestionar riesgos ambientales y sociales | 1 | 4 | 8 | 6 | 19 |
| Análisis de materialidad | 2 | 2 | 2 | 7 | 13 |
| Mitigar impactos sociales, ambientales y de gobernanza | 0 | 3 | 5 | 4 | 12 |
| Explorar buenas prácticas internacionales | 1 | 0 | 8 | 0 | 9 |
| Análisis de presupuesto para actividades de sostenibilidad | 0 | 0 | 1 | 0 | 1 |
Dentro del análisis de las funciones desempeñadas por los CS en los países estudiados, se identificó que existe una homogeneidad en torno a ciertas actividades prioritarias. En efecto, en los cuatro países analizados, los CS compartieron como funciones principales el monitoreo de la implementación de la estrategia de sostenibilidad corporativa, así como el diseño y seguimiento de políticas en esta materia. Estas funciones reflejaron un enfoque centrado en la articulación interna de la sostenibilidad dentro de la estructura organizacional y en la alineación con los objetivos estratégicos de las empresas.
Sin embargo, también se evidenció que, de forma común, existían funciones menos desarrolladas o con menor prioridad, tales como el análisis del presupuesto destinado a actividades medioambientales y la exploración sistemática de buenas prácticas internacionales en sostenibilidad. Esta tendencia sugirió que, si bien las empresas estaban avanzando en consolidar una gobernanza interna en sostenibilidad, persistía una limitada apertura hacia la adopción de innovaciones externas y aprendizajes globales en la materia. En consecuencia, se puso de manifiesto una orientación interna en el manejo de la sostenibilidad que podría limitar el desarrollo de enfoques más integrales y actualizados, especialmente frente a los retos emergentes del contexto internacional y la evolución de estándares globales en sostenibilidad corporativa.
La revisión de los 29 informes anuales de sostenibilidad de 2023, elaborados por empresas con CS cotizadas en la Bolsa de Valores de Colombia, permitió identificar los principales temas reportados sobre avances y compromisos. Los aspectos más frecuentes fueron la divulgación de temas materiales y el cambio climático, presentes en 12 informes, lo que refleja una clara prioridad en identificar cuestiones clave y gestionar riesgos climáticos. También destacaron las iniciativas ambientales (9 casos), la medición de la huella de carbono y el establecimiento de metas ambientales (8 casos cada uno), evidenciando esfuerzos para reducir impactos negativos. Otros temas relevantes incluyeron los intereses de los grupos de interés (7 casos), la doble materialidad y la inversión en proyectos sostenibles (5 casos cada uno), así como la reducción en el uso de recursos naturales (4 casos) y los resultados ambientales (3 casos).
Estos resultados demostraron un compromiso creciente con la transparencia en sostenibilidad, pero también subrayaron la urgencia de profundizar y estandarizar los informes para consolidar un impacto más significativo en la gestión sostenible de estas organizaciones. La Tabla 5 presenta estos temas centrales de divulgación.

Los ODS más destacados en los informes de sostenibilidad de compañías listadas en Colombia reflejaron las prioridades del sector privado frente a los retos nacionales. La atención especial al ODS 13 (Acción por el clima) y al 9 (Industria, innovación e infraestructura) mostró que las empresas reconocían los riesgos climáticos tanto físicos como de transición y apostaban por tecnologías y procesos sostenibles para fortalecer su competitividad. Asimismo, el enfoque en el ODS 8 (Trabajo decente y crecimiento económico) y el 11 (Ciudades y comunidades sostenibles) reveló una visión integral que conecta el desarrollo económico con la mejora de la calidad de vida en entornos urbanos.
Por su parte, la relevancia de los ODS 6 (Agua limpia y saneamiento), 12 (Producción y consumo responsables) y 4 (Educación de calidad) reflejó un interés creciente en temas que, aunque no siempre son centrales para el núcleo del negocio, resultaban esenciales para garantizar cadenas de suministro resilientes y formar talento capacitado. En cambio, ODS como el 1 (Fin de la pobreza) o el 10 (Reducción de las desigualdades) aparecieron con menor frecuencia, lo que podría reflejar las dificultades de las empresas para desarrollar iniciativas medibles en estas áreas o la falta de indicadores claros para abordarlas.
Por último, la ausencia de menciones explícitas a los ODS en algunos informes puso en evidencia que aún falta camino por recorrer en la estandarización del reporte. Mientras algunas empresas se alinean ampliamente con la Agenda 2030, otras se limitan a sus propios indicadores ESG. Este escenario destacó la oportunidad de promover marcos de reporte más uniformes que permitieran comparaciones efectivas, fortalecieran la rendición de cuentas y guiaran a las empresas hacia un compromiso más amplio y coherente con los ODS. La Tabla 6 muestra los respectivos ODS por parte de las 29 compañías cotizadas en Colombia que fueron analizadas. Los 17 ODS se encuentran listados en el Anexo 1.
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | No menciona ODS |
| 6 | 5 | 6 | 10 | 11 | 4 | 8 | 15 | 12 | 9 | 12 | 10 | 19 | 1 | 7 | 8 | 6 | 5 |
Discusión y conclusiones
El objetivo del presente artículo fue caracterizar las funciones y el alcance de los comités de sostenibilidad en las empresas que cotizaban en las bolsas de valores de Colombia, Chile, México y Brasil. En términos generales, los hallazgos de este estudio permiten concluir que, si bien se ha evidenciado un avance en la incorporación de la sostenibilidad dentro de las estructuras organizacionales, así como una tendencia creciente hacia la creación de CS que apoyen la gestión en la materia, la mayoría de las prácticas adoptadas por las empresas aún se encuentra en un nivel básico y fragmentado. En otras palabras, muchas de estas acciones responden a iniciativas puntuales o aisladas, sin articularse dentro de un enfoque estratégico e integral que abarque las dimensiones ambiental, social y de gobernanza de forma equilibrada y coherente. Esta falta de integración limita el verdadero alcance transformador que las prácticas sostenibles podrían tener dentro del tejido empresarial.
De la misma forma, se confirma que la responsabilidad principal sobre la implementación y orientación de las políticas de sostenibilidad recae en la JD. Este órgano de gobierno cumple un papel clave en la definición de lineamientos estratégicos y en el seguimiento de su cumplimiento, y es precisamente en este contexto donde los CS adquieren un rol relevante como impulsores técnicos y asesores especializados que facilitan el diseño, monitoreo y evaluación de las acciones en esta materia.
La revisión de literatura permitió identificar las tendencias globales sobre CS, las cuales reflejan una creciente adopción de estos comités, especialmente en las jurisdicciones donde la presión regulatoria y las expectativas de los inversionistas han impulsado prácticas más robustas, como es el caso de los mercados de capitales de países latinoamericanos que pertenecen a la OCDE. Sin embargo, se identificó que los avances en la región latinoamericana aún son desiguales en comparación con los de Europa, lo que resalta la importancia de promover espacios de gobernanza que aborden los desafíos contemporáneos de sostenibilidad.
Se identificó también que el 24 % de las empresas de la muestra para el caso colombiano han conformado CS, lo que permitió determinar su nivel de adopción dentro del mercado bursátil de este país. Si bien no todas las empresas lo han implementado, existe una mayor presencia en las del sector financiero. En cuanto a las características principales, se identificó que existen prácticas comunes dependiendo del sector al que pertenecen las empresas, siendo la más recurrente monitorear la implementación de la estrategia de sostenibilidad.
Al contrastar los CS entre los países analizados, se identificaron diferencias en cuanto a su adopción y funciones desempeñadas. Mientras que en Brasil y México tienen un rol más estratégico, en Chile tienden a adoptar un enfoque más transversal en la supervisión de asuntos ESG. Por su parte, en Colombia, su presencia es mejor y limitada a ciertos sectores económicos.
Finalmente, se hace necesario señalar que existe una oportunidad significativa para ampliar la comprensión académica y práctica sobre la relación entre las variables del GC y la sostenibilidad. Las futuras investigaciones podrían profundizar en cómo factores como la composición de la JD, la existencia de políticas formales de sostenibilidad, los mecanismos de rendición de cuentas o el perfil de liderazgo, influyen en el diseño e implementación de estrategias sostenibles. Estos estudios permitirían no solo fortalecer el marco conceptual que guía las decisiones empresariales en este ámbito, sino también aportar recomendaciones orientadas al cumplimiento de estándares internacionales y al mejoramiento del desempeño organizacional desde una perspectiva sostenible.
Referencias
Alcaide-Ruiz, M. D., Bravo-Urquiza, F. y Moreno-Ureba, E. (2022). Sustainability Committee Research: A bibliometric study. Sustainability, 14(23), 16136. https://doi.org/10.3390/su142316136
Batista, A. S., de Lima Albuquerque, J., de Moraes Filho, R. A., da Silveira Gaspar, A. D., da Silva Correia-Neto, J., Diniz, J. R. B., ... y Cabral, R. M. (2023). Ecos committee from Pernambuco-Brazil: a study on the sustainability actions of participating institutions. Revista de Gestüo e Secretariado, 14(1), 367-384. Recuperado de https://ojs.revistagesec.org.br/se-cretariado/article/view/1518/730
Castro, C. (2024). Sostenibilidad y su sentido de propósito. INAL-DE Business School. https://www.inalde.edu.co/blog/blog-con-tent/sostenibilidad-y-su-senti-do-de-proposito/
Chandrasena, S., Matthews, L. y Gerged, A. M. (2024). Does the presence of a sustainability committee strengthen the impact of ESG disclosure on tax aggressiveness? Insights from North America. Review of Quantitative Finance and Accounting, 65, 1039-1065. https://doi.org/10.1007/s11156-024-01368-z
Dawson, C. (2002). Practical research methods: a user-friendly guide to mastering research. Oxford: How to Books.
Driss, H., Drobetz, W., Ghoul, S. E. y Guedhami, O. (2024). The Sustainability committee and environmental disclosure: International evidence. Journal Of Economic Behavior & Organization, 221, 602-625. https://doi.org/10.1016/j.jebo.2024.02.019
Hambrick, D. C. y Mason, P. A. (1984). Upper Echelons: The Organization as a Reflection of Its Top Managers. Academy Of Management Review, 9(2), 193. https://doi.org/10.2307/258434
Hendrati, I. M., Soyunov, B., Pra-meswari, R. D., Suyanto, Rusdiyanto y Nuswantara, D. A. (2023). The role of moderation activities the influence of the audit committee and the board of directors on the planning of the sustainability report. Cogent Business & Management, 10(1), 215-6140.
Jensen, M. C. y Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal Of Financial Economics, 3(4), 305-360. https://doi.org/10.1016/0304-405x(76)90026-x
Kalbuana, N., Kusiyah, K., Supri-atiningsih, S., Budiharjo, R., Budyastuti, T. y Rusdiyanto, R. (2022). Effect of profitability, audit committee, company size, activity, and board of directors on sustainability. Cogent Business & Management, 9(1), 2129354.
Kili9, M., Uyar, A., Kuzey, C. y Karaman, A. S. (2021). Drivers and consequences of sustainability committee existence? Evidence from the hospitality and tourism industry. International Journal of Hospitality Management, 92, 102753. https://doi.org/10.1016/j.ijhm.2020.102753
Korphaibool, V., Chatjuthamard, P., Jiraporn, P. y Treepongkaruna, S. (2024). Exploring the influence of military experience directors on corporate governance: Evidence from Thai-listed companies. Corporate Social Responsibility and Environmental Management. https://doi.org/10.1002/csr.3063
Mahajan, R., Lim, W. M., Sareen, M., Kumar, S. y Panwar, R. (2023). Stakeholder theory. Journal of Business Research, 166, 114104. https://doi.org/10.1016/j.jbus-res.2023.114104
Martínez-Ferrero, J., Eryilmaz, M. y Colakoglu, N. (2024). The role of board gender diversity and independence on the existence of a sustainability committee. Revista de Estudios Empresariales Segunda Epoca, 1. https://doi.org/10.17561/ree.n1.2024.7837
Mshana, A. A. (2024). Sustainability committee effectiveness and integrated reporting quality in the oil and gas industry 'does corporate financial performance matter?'. Cogent Business & Management, 11 (1), 2401155.
Muhammad, H., & Migliori, S. (2023). Effects of board gender diversity and sustainability committees on environmental performance: A quantile regression approach. Journal of Management & Organization, 29(6), 1051-1076. https://doi.org/10.1017/jmo.2022.8
O'Leary, Z. (2004). The essential guide to doing research. London: SAGE Publications.
Orazalin, N. S., Ntim, C. G. y Malagila, J. K. (2023). Board Sustainability Committees, Climate Change Initiatives, Carbon Performance, and Market Value. British Journal of Management, 35(1), 295-320. https://doi.org/10.1111/1467-8551.12715
Organización de las Naciones Unidas - ONU. (1972). Conferencia de las Naciones Unidas sobre el Medio Humano, Estocolmo 1972. ONU. https://www.un.org/es/conferences/environment/stock-holm1972
Organización para la Cooperación y el Desarrollo Económicos - OCDE. (2023). G20/OECD Principles of Corporate Gover-nance 2023. Paris: OCDE Publishing. https://doi.org/10.1787/ed750b30-en
Pacto Mundial. (s.f). Sostenibilidad empresarial. Pacto Mundial ONU España. https://www.pactomundial.org/sostenibilidad-empresarial/
Ryan, B., Scapens, R. y Theobald, M. (2002). Research method and methodology in finance and accounting. London: CENCAGE.
Superintendencia Financiera de Colombia. (2014). Códigos de mejores prácticas corporativas código país. Recuperado de https://www.icgc.com.co/wp-con-tent/uploads/2018/01/Co%C-C%81digo-Pai%CC%81s-2014.pdf
Sun, W. C. y Huang, H. W. (2024). Do market investors value the directors' expertise and independence of a corporate sustainability committee? Empirical evidence from Taiwan. Finance Research Letters, 61, 105058. https://doi.org/10.1016/j.frl.2024.105058
Zaman, R., Farooq, M. B., Khalid, F. y Mahmood, Z. (2021). Examining the extent of and determinants for sustainability assurance quality: The role of audit committees. Business Strategy and the Environment, 30(7), 2887-2906. https://doi.org/10.1002/bse.2777
Zampone, G., Nicoló, G., Sannino, G. y De Iorio, S. (2022). Gender diversity and SDG disclosure: the mediating role of the sustainability committee. Journal of Applied Accounting Research, 25(1), 171-193. https://doi.org/10.1108/jaar-06-2022-0151
Información adicional
Sugerencia de citación: Yanez, Z., Vega, S. & Suarez, J. (2025). Comité de sostenibilidad en compañías cotizadas latinoamericanas: análisis de roles y enfoques. Revista Visión Contable, 32, pp. 85- 103 https://doi.org/10.24142/rvc.n32a5